みずほ証券のファンドラップは、投資信託の選定から運用・管理までプロに任せられるサービスです。運用の手間を省き、担当者に相談しながら資産運用を進められる点がメリットです。
一方で、手数料・信託報酬が継続的にかかり、プロに任せても元本割れする可能性があります。
評判を判断する際は、任せる利点と費用負担、手数料控除後の運用実績を併せて確認することが大切です。
また記事後半では、「手数料に見合う成果が得られるか不安」「より高いリターンを目指したい」という方に向けて、年12%の固定配当を目標とする運用先や、2024年度実績17.35%の分散運用型ファンドなど、ファンドラップとは異なる選択肢も紹介します。
なかでも、運用手数料がかからず、年4回の固定配当を目指せる運用先は、ファンドラップの手数料負担が気になる方にとって比較しやすい選択肢です。
みずほ証券「みずほファンドラップ」の評判・口コミ【結論】
Mizuho Fund Wrapの利用者アンケートや実際の相談・口コミを見ると、「運用を任せられて手間がかからない」という評価がある一方、手数料や運用成果、担当者の提案に不安を感じる声も見られます。
| 評価 | 主な評判・口コミ |
|---|---|
| 良い評判 | ・運用をプロに任せられる ・投資対象の見直しの手間がかからない ・担当者に相談しながら運用できる |
| 悪い評判 | ・手数料が高くリターンへの影響が気になる ・担当者の提案・説明に不満がある ・相場によっては元本割れや含み損が生じる |
株式会社中小企業のチカラが2024年10月にMizuho Fund Wrap利用者66人へ実施した調査では、「運用内容をお任せできて手間がかからない」が33.3%で最多でした。
一方、同調査では「運用コストが高い」「信頼できる担当者が少ない」という不満も挙がっています。
実際の相談でも、高額な資金を任せる不安や、手数料・リスクの説明への疑問、運用中の損失を心配する声が見られます。
そのため、みずほファンドラップは口コミだけで判断せず、運用を任せられる利便性が手数料に見合うか、運用実績や元本割れリスクも踏まえて検討することが重要です。
詳しい口コミと背景は、後述する「みずほファンドラップのメリット」「みずほファンドラップのデメリット」で、公式データも交えて検証します。
「みずほファンドラップ」の仕組みと種類|投資信託との違いは?
ファンドラップは、金融機関と「投資一任契約」を結び、複数の投資信託の選定・運用・管理を任せるサービスです。
一般的な投資信託では投資家自身が商品を選びますが、ファンドラップでは、複数の投資信託の組み合わせや見直しまで運用会社側に任せられます。
みずほ証券では、主にインデックスファンドで運用する「ファーストステップ」と、アクティブファンドを活用する「Mizuho Fund Wrap」の2種類を提供しています。
※仕組みや種類をすでにご存じの方は、評判・口コミの章から確認できます。
▶みずほファンドラップのメリット(良い評判・口コミ)
▶みずほファンドラップのデメリット(悪い評判・口コミ)
ファーストステップ(First Step)
ファーストステップ(First Step)は、インデックスファンドを中心に、長期的な視点で国内外の資産へ分散投資するファンドラップです。
インデックスファンドとは、株価指数などの指数に連動する運用成果を目指す投資信託を指します。
| 項目 | 内容 |
|---|---|
| 最低投資額 | 500万円以上(1万円単位) |
| 投資対象 | 国内外の株式・債券、REIT、金などを対象とする投資信託 |
| 運用コース | 安定型・安定成長型・成長型・積極型・積極拡大型の5コース |
運用コースは「安定型」から「積極拡大型」まで5種類。最低契約金額は500万円で、Mizuho Fund Wrapより少ない資金から利用できます。

つまり、インデックスファンド中心の運用を土台にしつつ、資産配分や見直しまで任せたい人向けの商品です。
みずほファンドラップ(Mizuho Fund Wrap)
Mizuho Fund Wrapは、キャピタル・グループのアクティブファンドを組み合わせて運用するファンドラップです。
アクティブファンドは、企業や市場の調査・分析に基づいて投資先を選び、市場平均などを上回る運用成果を目指します。
| 項目 | 内容 |
|---|---|
| 最低投資額 | 1,000万円以上(1万円単位) |
| 投資対象 | 主に国内外の株式・債券を対象とする投資信託 |
| 運用コース | S・SG・MG・G・AGの5コース |
みずほ証券は、キャピタル・グループの一員であるキャピタル・インターナショナル株式会社から助言を受け、各ファンドの運用戦略も踏まえて資産配分を決定します。
組み合わせるのは、債券中心のファンド、株式・債券に投資するファンド、株式の成長を重視するファンドなどです。
こちらもリスク水準に応じた5コースから選択でき、最低契約金額は1,000万円です。

ファーストステップがインデックス運用中心なのに対し、Mizuho Fund Wrapはアクティブ運用を取り入れている点が主な違いです。
みずほ証券「みずほファンドラップ」の運用実績
みずほファンドラップの運用実績は、選択するコースによって異なります。
ここでは、ファーストステップとMizuho Fund Wrapの最新リターンを確認し、コースごとの傾向や実績を比較します。
ファーストステップの運用実績
ファーストステップの2026年3月末時点の年率リターンは以下の通りです。
| 運用コース | 過去1年 | 過去3年 | 過去5年 |
|---|---|---|---|
| 安定型 | 9.9% | 6.1% | 3.6% |
| 安定成長型 | 13.3% | 8.9% | 5.7% |
| 成長型 | 16.5% | 11.4% | 7.7% |
| 積極型 | 18.4% | 13.4% | 9.0% |
| 積極拡大型 | 20.9% | 15.5% | 10.5% |
※投資対象ファンドの基準価額に基づくシミュレーション値です。投資一任報酬は各コースの最大料率(税込み)を控除済み、税金等は控除前です。実際の運用成果と一致するものではなく、将来のリターンも保証されません。
直近1年間では、最もリスクを抑えた安定型でも+9.9%、積極拡大型では+20.9%となりました。
5年間で見ても全コースがプラスで、年率リターンは3.6~10.5%です。特に積極型・積極拡大型では、リスクを取る分、中長期でも高いリターンとなっています。
一方、直近5年間の各1年間の成績を見ると、最低値は各コースで-5.5~-6.0%でした。分散運用でも常に利益が出るわけではなく、相場環境によっては1年間で元本割れする可能性があります。
※「直近5年間の各1年間」とは、2021年4月~2026年3月の各月末時点で、直近1年間の運用成績を集計したものを指します。
Mizuho Fund Wrapの運用実績
Mizuho Fund Wrapの2026年3月末時点の年率リターンは以下の通りです。
| 運用コース | 過去1年 | 過去3年 | 過去5年 |
|---|---|---|---|
| Sコース | 4.9% | 2.2% | -0.5% |
| SGコース | 7.6% | 5.3% | 1.9% |
| MGコース | 10.7% | 7.5% | 3.6% |
| Gコース | 14.5% | 10.4% | 5.7% |
| AGコース | 18.3% | 13.1% | 7.6% |
※投資対象ファンドの基準価額に基づくシミュレーション値です。投資一任報酬は各コースの最大料率(税込み)を控除済み、税金等は控除前です。実際の運用成果と一致するものではなく、将来のリターンも保証されません。
直近1年間は全コースがプラスで、Sコースの+4.9%からAGコースの+18.3%まで、リスク水準によって差が出ています。
ただし5年間では、最も安定性を重視するSコースが年率-0.5%。一方、最も積極的なAGコースでも+7.6%でした。
また、直近5年間の各1年間では、各コースの最低値が-11.8~-12.7%まで下がった時期もあります。アクティブ運用だから下落を避けられるわけではなく、相場環境によっては一定の損失が生じ得ます。
2026年3月末時点では、同程度のリスク水準で比較すると、過去1年・3年・5年のいずれもファーストステップのリターンがMizuho Fund Wrapを上回っています。
※ただし、投資対象や運用手法、リスク水準は完全には一致しないため、単純な優劣を示す比較ではありません。
金融市場の値動きに左右されにくい運用先はある?
直近1年間では高いパフォーマンスを示しているみずほファンドラップですが、2021~2025年はコロナショック後の回復や株価の恩恵を強く受けた期間です。
そのため、この期間だけで「ファンドラップなら高いリターンを得られる」と判断するのは早計です。
2022年末時点の過去5年間の年率リターンは、みずほファンドラップが2.4%、Mizuho Fund Wrapが1.7%にとどまり、ラップ口座の費用控除後ではそれぞれ僅か0.7%、0.9%でした。
このように株などの金融商品で運用する場合、運用成果は市場環境によって大きく変わります。
まとまった資産を運用するなら、株式・債券市場とは異なる事業収益からリターンを目指す運用先も比較しておきましょう。
みずほファンドラップの手数料・信託報酬
みずほファンドラップでは、主にみずほ証券へ支払う投資一任報酬と、投資対象ファンドから差し引かれる信託報酬がかかります。購入時手数料や成功報酬はありません。
2つの商品では手数料体系が異なるため、実際の負担額も確認しておきましょう。
ファーストステップの手数料
ファーストステップでは、運用財産の時価評価額に対して投資一任報酬が年1.21%~最大年1.43%(税込)。さらに、投資対象ファンドの信託報酬として年0.11~0.13%程度を間接的に負担します。
2026年3月末時点の各コースの合計報酬率は以下の通りです。
| 運用コース | 投資一任報酬 | 信託報酬の目安 | 合計コスト | 500万円運用時の 年間コスト目安 |
|---|---|---|---|---|
| 安定型 | 最大1.21% | 0.13% | 最大1.34% | 約6.7万円 |
| 安定成長型 | 最大1.21% | 0.13% | 最大1.34% | 約6.7万円 |
| 成長型 | 最大1.32% | 0.12% | 最大1.44% | 約7.2万円 |
| 積極型 | 最大1.43% | 0.12% | 最大1.55% | 約7.8万円 |
| 積極拡大型 | 最大1.43% | 0.11% | 最大1.54% | 約7.7万円 |
※年間を通じて運用額が500万円で変わらないと仮定した概算です。実際の負担額は運用財産の時価や投資対象ファンドの配分によって変わります。
最低投資額の500万円でも、年間では約6.7万~7.7万円のコスト負担。1000万円を同じ料率で運用する場合は、年間約13.3万〜15.4万円が手数料として差し引かれる計算です。
運用期間が長くなるほど累積負担も大きくなるため、リターンとあわせて確認する必要があります。
Mizuho Fund Wrapの手数料
Mizuho Fund Wrapの投資一任報酬は、運用財産の時価評価額に対して年0.66%~最大年0.88%(税込)です。信託報酬は運用コースによって年0.47~0.64%程度かかります。
2026年3月末時点の合計コストと、最低投資額1,000万円を運用した場合の年間負担額の目安は以下の通りです。
| 運用コース | 投資一任報酬 | 信託報酬の目安 | 合計コスト | 1,000万円運用時の 年間コスト目安 |
|---|---|---|---|---|
| S | 最大0.66% | 0.47% | 約1.13% | 約11万3,000円 |
| SG | 最大0.66% | 0.52% | 約1.18% | 約11万8,000円 |
| MG | 最大0.77% | 0.56% | 約1.33% | 約13万3,000円 |
| G | 最大0.88% | 0.59% | 約1.47% | 約14万7,000円 |
| AG | 最大0.88% | 0.64% | 約1.52% | 約15万2,000円 |
※年間を通じて運用額が1,000万円で変わらないと仮定した概算です。実際の負担額は運用財産の時価や投資対象ファンドの配分によって変わります。
Mizuho Fund Wrapは最低投資額が1,000万円のため、年間コストは約11.3万~15.2万円が目安です。
ファーストステップより投資一任報酬は低い一方、アクティブファンドを活用するため信託報酬は高くなっています。
コストは運用リターンにどのくらい影響する?
ファンドラップでは、利益が出た年だけでなく、運用を続けている間は継続的にコストが発生します。
また、運用で利益が出た場合でも、手数料の分だけ投資家のリターンを押し下げるため注意が必要です。
例えば「1,000万円を運用し、手数料を差し引く前に年3% (30万円) の利益が出た」と仮定します。
| 商品・コース | 費用控除前の利益(仮定) | 年間コストの目安 | 費用控除後の利益(概算) |
|---|---|---|---|
| ファーストステップ 成長型 | 30万円 | 約14万4,000円 | 約15万6,000円(1.56%) |
| Mizuho Fund Wrap MGコース | 30万円 | 約13万3,000円 | 約16万7,000円(1.67%) |
※年間を通じて評価額1,000万円が変わらないと仮定した単純計算です。税金やその他の費用、運用中の評価額の変動は考慮していません。実際の運用成果を示すものではありません。
この例では、3%の利益が出ても、その約4~5割に相当する金額が年間コストとしてかかる計算です。運用リターンが低いほど、利益に占めるコストの割合はさらに大きくなります。
そのため、ファンドラップを評価する際は、表面上のリターンだけでなく、「どの程度のコストを負担して、その成果を得ているのか」を見ることが重要です。
利用者調査でも「運用コストが高い」という声が挙がっています。手数料に見合う運用成果やサポートを得られるかは、みずほファンドラップを検討するうえで重要なポイントです。
具体的な口コミは、後述する「みずほファンドラップの悪い評判・デメリット」で詳しく紹介します。
みずほファンドラップのメリット(良い評判や口コミ)
みずほファンドラップには、運用の手間を減らせるほか、運用コースの選択肢や相続関連サービスなどのメリットがあります。
ここでは、評判・口コミと公式情報をもとに確認します。
運用をプロに任せられ、手間がかからない
利用者アンケートでは、Mizuho Fund Wrapを選んだ理由として「運用内容をお任せできて手間がかからない」が33.3%で最多でした。また、メリットとして「運用をプロに任せられる」という回答も挙がっています。
みずほファンドラップでは、投資家の資産状況やリスク許容度などを丁寧にヒアリングし、顧客の目標に合うように投資信託商品を組み合わせてくれます(=ポートフォリオの作成)。
また、市場環境の変化や顧客の状況の変化に応じて、ポートフォリオを定期的に見直し、リバランスも行います。

そのため、自分で複数の投資信託を選び、相場に応じて配分を見直す手間を減らせる点は、明確なメリットです。
一方、自分で低コストの投資信託を選んで運用できる人にとっては、こうしたサービスに継続的な手数料を支払う価値があるかは別途判断する必要があります。
リスク許容度に応じて運用コースを選べる
みずほファンドラップでは、ファーストステップ・Mizuho Fund Wrapともに、期待リターンとリスク水準が異なる5つの運用コースから選択できます。
値動きを抑えたい方から、リスクを取って資産の成長を目指したい方まで、自分の運用目的に合わせて選択できます。
また、各コースでは国内外の株式や債券など複数の資産へ分散投資しており、特定の資産に投資が偏るリスクを抑えられる点もメリットです。
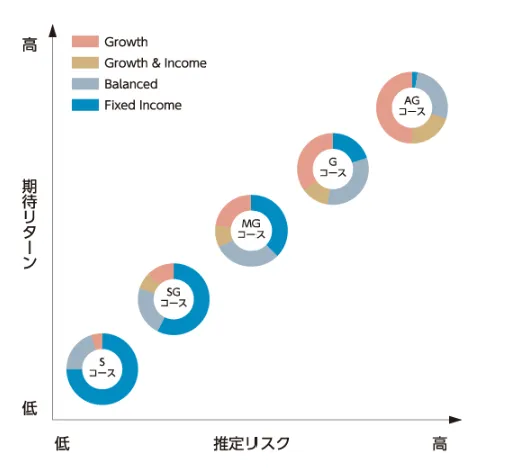
ただし、分散投資をしても元本割れを防げるわけではありません。リスク水準だけでなく、前述した各コースの運用実績も確認したうえで選ぶことが重要です。
相続時受取人指定特約などのサービスがある
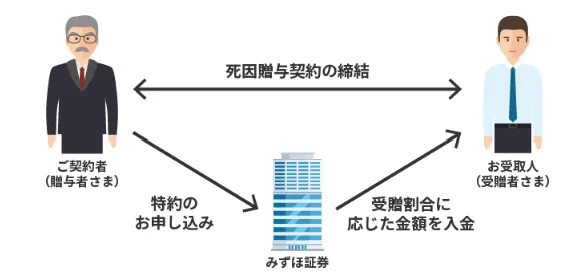
みずほファンドラップには「相続時受取人指定特約」という付帯サービスがあり、投資家が亡くなった際に、事前に指定された受取人が資産を受け取れるようになっています。特約の申し込みに追加の手数料はかかりません。
これにより、資産の受け渡し手続きが簡略化され、遺産相続の準備が整いやすくなります。また、家族への資産移転が円滑に行えるため、相続対策としても活用できるのがメリットです。
運用状況を報告書でまとめて確認できる
みずほファンドラップの利用中は、3ヵ月に一度運用レポートを受け取ることができ、担当者に対面等で質問や相談をすることも可能です。
通常、複数の投資信託を自分で保有する場合、それぞれの運用状況を個別に確認する必要があります。
一方、みずほファンドラップでは、すべての投資信託の運用結果が統合された運用報告書として提供され、投資家は運用状況やパフォーマンスを一目で確認できます。
みずほファンドラップの悪い評判・デメリット
一方、みずほファンドラップでは、運用実績や手数料、担当者の提案に不満を感じる声も見られます。
運用実績・利回りに不満を感じる口コミがある
昨夜は友人と投資話しになったんだが、みずほ証券に勧められて2019年に買った投信がマイナス300万だって聞いてビックリ😱どんなクソファンドか聞いたらファンドラップだって。一番買っちゃダメな奴☹️
出典:(@grigri3)さんのX投稿(2024年11月13日)
2026年3月末時点では、ファーストステップの過去5年年率リターンは3.6~10.5%、Mizuho Fund Wrapは-0.5~7.6%です。直近1年では両商品とも全コースがプラスとなっており、足元の実績だけを見ると大きく崩れているわけではありません。
ただし、この5年間は株式市場全体が好調で、市場上昇の恩恵を受けた実績と考えるのが自然です。
また、過去にさかのぼると印象は変わります。2022年末時点の組み入れファンド全体から算出した平均パフォーマンスでは、費用控除後の過去5年年率リターンがMizuho Fund Wrapで約0.9%、ファーストステップ等を含むみずほファンドラップで約0.7%でした。
プロに運用を任せても、相場環境によっては長期間にわたって運用成果が伸び悩むことがあります。 直近の好成績だけでなく、過去の低迷期もあわせて評価する必要があります。
高い手数料がリターンを押し下げる可能性がある
ファンドラップの手数料と税金やら源泉徴収がデカい
出典:(@shie_san)さんのX投稿(2026年9月30日)
こんなに払ってなお、プラスだからまぁいいと思うのがお金に緩い証
みずほファンドラップでは、投資一任報酬に加えて投資対象ファンドの信託報酬がかかります。
現在の合計コストは、ファーストステップで年1.34~1.55%程度、Mizuho Fund Wrapで年1.13~1.52%程度です。
1,000万円を運用して年間コストが1.5%なら、年間約15万円の負担になります。
さらに、手数料として差し引かれた資金はその後の運用に回らないため、長期では資産の増え方にも差が出ます。
| 1000万円を運用 | 5年後 | 10年後 |
|---|---|---|
| 年5%運用 手数料なし | 約1,276万円 | 約1,629万円 |
| 年5%運用 手数料年1.5% | 約1,188万円 | 約1,411万円 |
| 手数料による 資産額の差 | 約88万円 | 約218万円 |
※年5%で一定運用できると仮定した単純試算です。実際の運用成果や手数料は変動します。
つまり、手数料が高いほど毎年の利益が削られるだけでなく、複利で資産が積み上がるスピードも遅くなります。
資産配分や見直しを任せられる点はメリットですが、最終的には支払う手数料に見合う運用成果やサポートを得られるかが判断のポイントです。
高い手数料や手数料負けが気になる方は?
年1%台のコストでも、長期運用では複利効果の差が積み重なり、最終的な資産額に大きな差が生じます。継続的な手数料負担が気になる方は、運用手数料のかからない運用先から始めてみるのも一つです。
運用手数料無料・年12%固定配当の事業融資型ファンドを比較
最低投資額が500万円・1,000万円と高い
みずほファンドラップは、ファーストステップが500万円、Mizuho Fund Wrapが1,000万円からのサービスです。少額から始めたい方にとっては、まとまった資金が必要な点がデメリットになります。
Yahoo!ファイナンスには、退職金の運用を考えて1,000万円の契約を申し込んだものの、投資初心者として金額の大きさに不安を感じ、取りやめたいという相談が投稿されています。
また、両商品とも、運用開始から3カ月間は一部解約・全部解約ができません。
まとまった資金を長期間運用に回せるかを確認したうえで、余裕資金の範囲で検討する必要があります。
元本保証がなく、大損する可能性もある
昔みずほのファンドラップに投資したらむっちゃ損した記憶が………
出典:(@kurita__emi)さんのX投稿(2025年11月20日)
みずほファンドラップは元本保証のないサービスです。投資額が大きいため、値下がり率によっては損失が数十万円・数百万円に及ぶ可能性があります。
公式資料でも、Mizuho Fund WrapのSGコースは、2022年9月末までの1年間のリターンが−12.7%だったことが確認できます。これを1,000万円の運用に当てはめると、約127万円の損失に相当します。
分散投資や資産配分の見直しにはリスクを抑える狙いがありますが、相場全体が下落する局面の損失まで避けられるわけではありません。
運用を任せられることと、元本が守られることは別に考える必要があります。
値上がり益以外の収益も確保したい方へ
ファンドラップは、市場環境によって評価額が上下するため、運用を任せても元本割れを避けられるわけではありません。
値上がり益だけに頼らず、あらかじめ決められた配当収入を目指す運用方法もあります。
その選択肢の一つが、事業融資を通じて年12%の固定配当を目指すハイクア・インターナショナルです。最低投資額は500万円で、運用手数料はかかりません。
資産の増え方やリスクの仕組みが異なるため、まとまった資金を運用する際は比較しておくとよいでしょう。
担当者の提案・対応に不満を感じる場合がある
先日のみずほ面談は、激しいセールストークを受けてしまい、ファンドラップの契約にサインしてもうたわ
出典:(@jo165ve)さんのX投稿(2026年4月14日)
証券会社の各担当者に夏の自分のボーナスで買った銘柄を聞いてみた。大和、日興、みずほの担当者は何も買っていなかった。そういう会社に限って客には投信、投信、ファンドラップとうるさい。まず、自分で買ってからにしようね。
出典:(@chibinakendo)さんのX投稿(2020年7月28日)
みずほファンドラップには、担当者の営業姿勢に不満を感じる口コミもあります。契約を検討する際は、勧め方に加えて、手数料やリスクの説明が十分かも確認したいところです。
実際に、Yahoo!ファイナンスには、みずほ銀行で運用の提案を受けた人から「色々と手数料がかかるみたいで、手数料の話は一言もされておらず少し心配になりました」という相談も寄せられています。
運用を任せるサービスだからこそ、疑問や不安に具体的に答えてくれるかまで含めて判断することが大切です。
みずほファンドラップと他社サービスをランキング比較
ファンドラップを提供する金融機関は複数存在しますが、サービス内容や運用成績は各社で異なります。
ここでは、大手証券・銀行が提供する主要なファンドラップを、資産規模や運用実績などの観点から比較します。
ラップ口座の契約資産残高ランキング【2026年6月末】
ラップ口座の契約資産残高は、各社がどの程度の資産を預かって運用しているかを示す指標です。資産運用業協会の公表資料をもとに、主要な証券会社・銀行6社を比較しました。
| 順位 | 金融機関 | 契約資産残高 |
|---|---|---|
| 1位 | SMBC日興証券 | 約6兆9,097億円 |
| 2位 | 大和証券 | 約6兆7,651億円 |
| 3位 | 野村證券 | 約5兆3,666億円 |
| 4位 | 三井住友信託銀行 | 約2兆2,079億円 |
| 5位 | みずほ証券 | 約1兆1,246億円 |
| 6位 | りそな銀行 | 約8,958億円 |
※順位は上記6社内での比較です。残高はファンドラップ・SMAなどを含むラップ業務全体の数値で、億円未満を四捨五入しています。
みずほ証券の契約資産残高は約1.1兆円で、比較した6社では5位です。
ただし、預かっている資産が多いことと、運用成績が優れていることは別です。 残高はサービスの規模を把握する参考にし、実際のリターンやコストも確認しましょう。
主要ファンドラップの運用実績比較
以下は、各社の公式資料に掲載された直近1年間のモデルリターンです。※数値の幅は掲載コース・モデルの違いを示しており、利用者全体の平均利回りではありません。
| サービス | 直近1年間の モデルリターン | 基準日 |
|---|---|---|
| みずほファンドラップ ファーストステップ | 9.9~20.9% | 2026年3月末 |
| Mizuho Fund Wrap | 4.9~18.3% | 2026年3月末 |
| ダイワファンドラップ (代表7スタイル) | 3.7~21.7% | 2026年3月末 |
| 野村ファンドラップ (バリューの参考7モデル) | 1.77~14.36% | 2025年12月末 |
| 三井住友信託ファンドラップ (資産分散型) | 12.4~29.7% | 2026年6月末 |
| 日興ファンドラップ (標準モデル・投資制限なし・参考3モデル) | 14.0~30.8% | 2026年8月末 |
各社のモデルリターンは、基準日やリスク水準も異なるため、数値の大小だけで優劣を判断することはできません。
そのうえで一覧を見ると、みずほファンドラップが他社と比べて突出した実績を上げているわけではないことが分かります。
運用損益がプラスの顧客割合ランキング【2026年3月末】
運用損益がプラスの顧客割合は、基準日時点の対象顧客のうち、利益が出ている人がどの程度いるかを示す指標です。主要6社を比較すると、以下のようになります。
| 順位 | 金融機関 | 運用損益がプラスの 顧客割合 (2026年3月時点) | 運用損益がプラスの 顧客割合 (2023年3月時点) |
|---|---|---|---|
| 1位 | りそな銀行 | 99% | 21% |
| 2位 | 大和証券 | 98.0% | 80.7% |
| 3位 | 野村證券 | 97% | 75.0% |
| 3位 | SMBC日興証券 | 97% | 73.0% |
| 5位 | 三井住友信託銀行 | 93.0% | 82.0% |
| 6位 | みずほ証券 | 90% | 42.0% |
※順位は上記6社内での比較です。運用損益0%の顧客を含む数値があります。野村證券・大和証券は公式グラフの「0%以上」の各区分を合計しており、各社の集計対象や端数処理には違いがあります。
みずほ証券は、運用損益がプラスの顧客割合が2023年3月末の42.0%から2026年3月末には90%まで改善しています。市場環境の改善に伴い、利益が出ている顧客も増えたことが読み取れます。
一方、主要6社の比較では6位で、上位各社は93~99%でした。みずほでも多くの顧客がプラスになっているものの、他社と比べて突出して高い水準ではありません。
なお、この指標は投資開始時期や選択コースによって結果が変わるため、「どの会社の運用力が高いか」を直接示すものではありません。あくまで、その時点で利益が出ている顧客の割合を確認する指標として見るのが適切です。
みずほファンドラップが向いている人・向いていない人
みずほファンドラップは、投資信託の選定や売買、資産配分の見直しを任せられ、運用開始後も継続的な相談ができるサービスです。
ここまで解説した特徴を踏まえ、向いている人・向いていない人を整理しました。
| 向いている人 | 向いていない人 |
|---|---|
| 投資信託の選定や売買、資産配分の見直しを任せたい人 | 商品選びや売買を自分で行える人 |
| 担当者に相談しながら運用方針を決めたい人 | 担当者への相談を必要とせず、自分で運用を進めたい人 |
| 対価として、継続的な費用負担を受け入れられる人 | 手数料・信託報酬をできるだけ抑えることを優先する人 |
| 当面使う予定のない余裕資金で運用できる人 | 少額、または近いうちに使う予定のお金を運用したい人 |
| 元本割れのリスクを許容し、中長期で資産形成を目指す人 | 元本保証を求める人や、短期間で確実な利益を得たい人 |
※最低投資額は、ファーストステップが500万円、Mizuho Fund Wrapが1,000万円です。
判断のポイントは、手数料を払って運用管理や相談を任せる価値を感じるかです。
契約を検討する際は、希望するコースの手数料控除後の運用実績と値動きの大きさも確認し、自分の目標や許容できる損失に合っているかを確かめましょう。
みずほファンドラップ以外も比較|定期収入・高利回りを目指す運用先
みずほファンドラップを利用すれば、「自分で複数の投資信託を選び運用する」という手間は省ける一方、自分で運用する場合よりも高い手数料を負担することになります。
さらに、運用成果は株式・債券などの値動きに左右されるため、相場が低迷すれば損失が出ることもあり、運用益が伸び悩む時期にも費用負担は続きます。
そのため、500万円以上のまとまった資金を運用するのであれば、手数料負担や収益源の違いを踏まえ、定期的な配当収入や中長期の高いリターンを目指せる運用先も比較しておくのがおすすめです。
- ハイクアインターナショナル
定期収入を重視|年12%固定・年4回配当
固定配当で、定期的なキャッシュフローを得たい人向け
500万円なら年間60万円の配当 (税引前) - アクション合同会社
中長期の成長を重視|2024年度+17.35%
複数事業へ分散し、中長期で高い運用益を目指したい人向け
ハイクア・インターナショナル (年12%固定・手数料無料)
定期的な配当収入を重視するなら、ハイクア・インターナショナルが比較対象になります。
同社は、ベトナムで事業を展開する日系企業「SAKUKO Vietnam」への事業融資を通じて、年12%の固定配当を目指す運用会社です。
投資家は年4回・合計年12%の配当を受け取る仕組みで、元本500万円を運用した場合、年間60万円(税引前)の配当が見込めます。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年間12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで15年間事業を展開し、年商は約25億円。小売・ホテル・食品関連事業を手掛けています。同社から受け取る貸付金利息が、投資家への配当原資となる仕組みです。
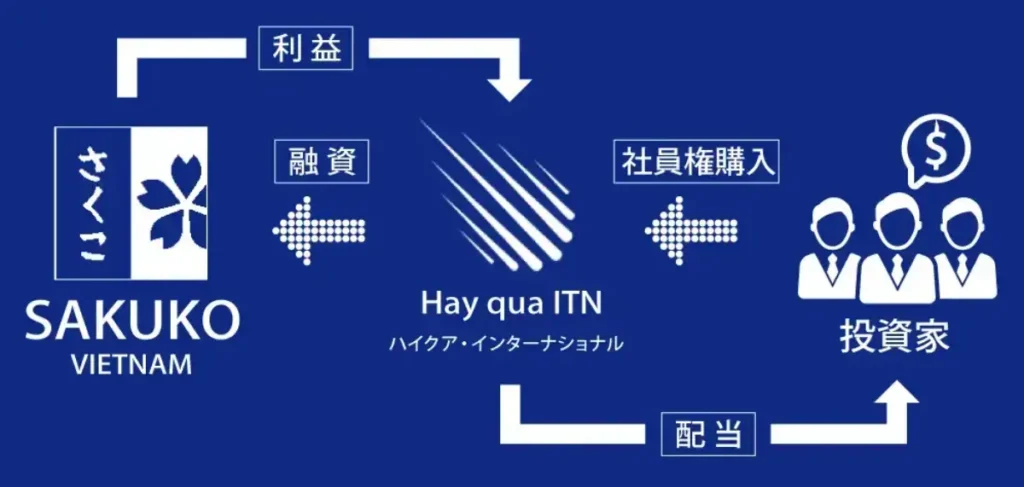
12%の配当は、1月・4月・7月・10月の年4回に分けて、各3%ずつ受け取れ、これまで配当遅延も発生していません。
| 出資額 | 3カ月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1000万円 | 30万円 | 120万円 |
| 2000万円 | 60万円 | 240万円 |
みずほファンドラップでは運用成果が相場によって変動するのに対し、ハイクアは値上がり益ではなく、年4回の配当による定期的なキャッシュフローを重視したい人向けです。
また、運用手数料は無料で、ファンドラップのような投資一任報酬や信託報酬がないため、受取額や目標額までの計画を立てやすい点も違いの一つです。
ただし、元本や将来の配当が保証されているわけではありません。5年以内に解約する場合は出資額の5%の手数料がかかるため、配当の仕組みだけでなく事業リスクや解約条件まで確認したうえで検討する必要があります。
Action (2024年度実績17.35%・複数事業に分散)
定期配当よりも、中長期で高い運用益を狙いたい場合はActionが比較対象になります。
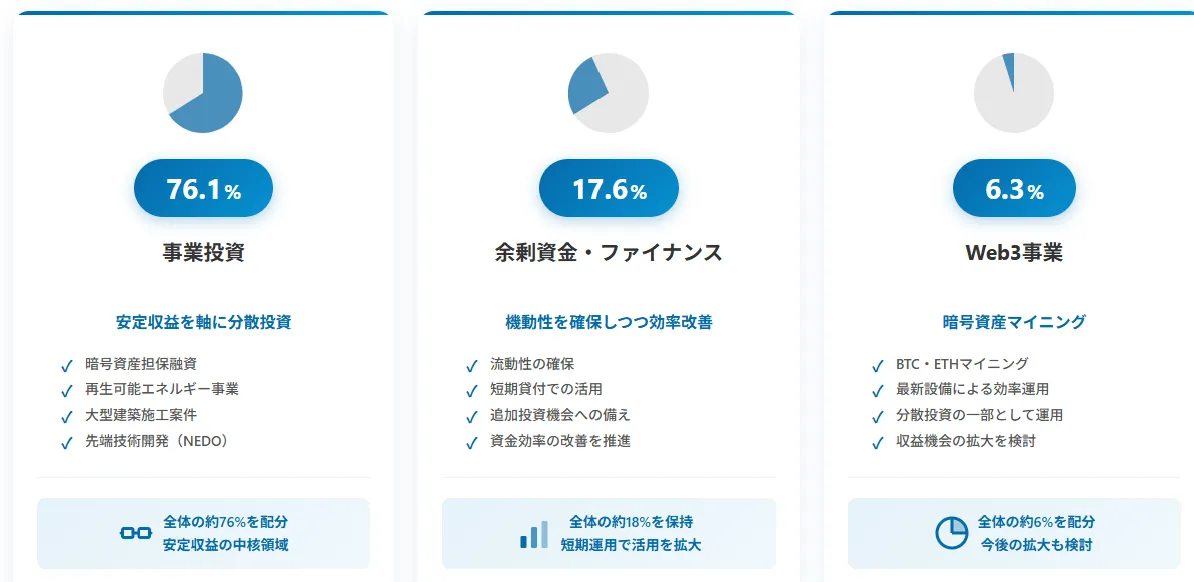
Actionは、事業投資・ファイナンス・Web3事業など複数の領域へ分散投資し、高いリターンを目指す運用会社です。
2024年度(2024年7月~2025年6月)は、年間+17.35%(税引前)の運用実績を達成しています。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 前年度実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
Action合同会社の代表を務める古橋弘光氏は、金融業界で30年以上の経験を持ち、トレイダーズインベストメント代表取締役やトレイダーズホールディングス取締役などを歴任しています。
運用では、事業投資を中心にファイナンス・Web3など複数の領域へ資金を分散しています。
株式や債券を組み合わせるファンドラップとは異なり、事業収益を主な収益源とするため、金融市場の短期的な値動きの影響を直接受けにくい点が特徴です。
基本方針として年間15%以上のリターンを目標とし、2025年度の想定リターンは12~17%、2024年度は+17.35%を達成しました。
最低投資額はファーストステップと同じ500万円から。契約期間は原則1年間で、運用状況は3カ月ごとのレポートで確認できます。配当は事業利益に応じて変動し、契約期間中の中途解約は原則できません。
アクションの詳しいポートフォリオや今後の見通しは、直接面談で説明を受けられます。ファンドラップとは異なる収益源へ資金を分散しながら、中長期の成長を狙いたい人は、運用内容やリスクを確認して比較するとよいでしょう。
みずほファンドラップに関するよくある質問
ここでは、みずほファンドラップに関するよくある質問に回答します。
みずほファンドラップの解約方法は?
みずほファンドラップを解約したい場合は、取引店・担当者に解約を申し込みます。
運用開始から3カ月経過後に、全部解約・一部解約が可能です。
一部解約は50万円以上・1万円単位で、解約後の時価評価額がファーストステップは500万円、Mizuho Fund Wrapは1,000万円を下回らない範囲で行えます。
解約代金は原則、受付日の翌営業日から10営業日以内に取引店口座へ振り替えられますが、換金状況などにより長引く場合があります。
解約手数料はかかりませんが、支払い済みの投資一任報酬は返金されません。
みずほファンドラップはNISAを利用できる?
みずほ証券のファンドラップは、新NISA・旧NISA・つみたてNISA・iDeCoのいずれも対象外です。税制優遇を重視する場合は、NISA対象の投資信託などと比較する必要があります。
みずほファンドラップの手数料はいくら?
みずほファンドラップでは、投資一任報酬と投資対象ファンドの信託報酬がかかります。
Mizuho Fund Wrapは、投資一任報酬が最大年0.88%、信託報酬が年0.47~0.64%程度です。
ファーストステップを含む詳しいコース別コストは、本文の「みずほファンドラップの手数料・信託報酬」で解説しています。
みずほファンドラップで大損することはある?
あります。元本保証ではないため、市場環境によっては大きな損失が出る可能性があります。
実際、Mizuho Fund Wrapでは、直近5年間の各1年間のパフォーマンスで-12%台まで下落したコースもありました。
株価・債券価格・為替などの影響を受けるため、プロに運用を任せても損失を完全に避けられるわけではありません。
まとめ|みずほファンドラップは評判・手数料・運用実績を比較して判断
みずほファンドラップは、投資信託の選定や売買、資産配分の見直しまで任せられるサービスです。運用の手間を減らし、担当者に相談しながら資産形成を進められる点がメリットです。
一方、投資一任報酬と信託報酬が継続的にかかり、利益が伸び悩む時期にも費用負担は続きます。元本保証もなく、プロに任せても相場下落による損失を避けられるとは限りません。
直近の運用実績は改善していますが、過去には費用控除後の5年年率リターンが1%前後にとどまった時期もありました。足元の成績だけでなく、手数料控除後の中長期リターンや下落局面での値動きまで確認して判断することが大切です。
500万円以上のまとまった資産を運用するなら、ファンドラップだけに絞らず、定期配当を狙う運用や、株式・債券市場とは異なる事業収益を原資とする運用先まで比較して、自分の目的に合う方法を選びましょう。
\ファンドラップ以外の運用先も比較/
 ハイクアインターナショナル | 【 年利12% 固定利率型 】 運用方法:事業融資 融資対象:ベトナムで事業展開する日系企業 最低出資額:500万円 500万円出資で年間配当60万円 固定利率型で配当額を把握しやすい ハイクア公式サイト |
 アクション | 【 2024年度 実績 17.35% 】 運用方法:4事業領域への分散投資 投資対象:事業投資・Web3・再生可能エネルギー・ファイナンス 最低出資額:500万円 分散投資で安定×高利回りを目指す アクション公式サイト |
詳しい仕組みや投資条件、最新の運用状況は、各社の公式サイトや無料面談で確認してから判断しましょう。