大和証券の「ダイワファンドラップ」は、資産配分から運用・管理までを任せられる投資一任サービスです。
大和証券のラップ口座サービスは、契約資産残高6.0兆円・国内シェア22%と国内最大級の規模を誇ります(2026年3月末時点)。
一方で、評判・口コミでは「運用を任せられて楽」「対面で相談できて安心」という声がある反面、「手数料が高い」「運用成果が期待ほど伸びない」といった不満も多く見られます。
そこで本記事では、利用を検討している方が気になる、
大和証券ファンドラップの評判口コミは?
実際の運用実績・利回りはどれくらい?
手数料・信託報酬はいくらかかる?
どんな人に向いている?解約方法は?
といった疑問を、最新の公式データや口コミをもとに検証します。
また記事後半では「より高い利回りを狙いたい」「手数料に見合う成果が得られない」と感じる方向けに、
年利12%の固定配当が狙える代替案(ハイクアインターナショナル)や、年利17%超の実績を持つヘッジファンド(アクション)も紹介します。
大和証券ファンドラップの評判・口コミ【結論】
大和証券ファンドラップには、運用を任せられる手軽さや相談体制を評価する声がある一方、手数料の負担や運用成果への不満も見られます。
実際の口コミや利用者アンケートでは、以下のような評価が確認できます。
| 評価 | 評判のポイント | 実際の口コミ・ 回答の要約 |
|---|---|---|
| 良い評判 | 運用を任せられ、店舗で相談できる | 分からないことを店舗で相談でき、自動運用とサポートに価値を感じている。 みん評/空也さん・2018年9月17日 |
| 良い評判 | 資産が増え、運用に満足している | ダイワファンドラップONLINEに1,700万円を預け、6年後評価額が2,300万円を超えた。 Yahoo!ファイナンス/向日葵さん・2025年7月16日 |
| 悪い評判 | 手数料が割高に感じられる | ダイワファンドラップONLINEの始めやすさを評価する一方、ロボアドバイザーと比べて手数料がやや高いと感じる。 価格.com/40~44歳男性・2023年4月調査 |
| 悪い評判 | 元本割れが続き、成果に満足できない | 300万円で運用を始めたが、半年ほど元本を下回る状態が続き、解約を検討している。 みん評/銀ちゃんさん・2023年3月29日 |
※口コミは個人の体験・感想であり、運用成果を保証するものではありません。投資金額や運用期間、選択したコースによって結果は異なります。
結論として、ダイワファンドラップは、自分で資産配分や売買を考える手間を減らし、担当者に相談しながら運用したい人には向いています。
一方で、コストを抑えたい人や、手数料に対して高いリターンを求める人は、実際の運用実績や費用を確認したうえで判断することが重要です。
ここからは、まずファンドラップの仕組みと種類を整理し、運用実績・利回りや手数料、良い評判・悪い評判の背景を詳しく解説します。
大和証券ファンドラップとは?4つの種類と違い
大和証券ファンドラップは、目的や投資金額、サポート方法によって、主に以下の4つから選べます。
大きな違いは、最低投資額・対面サポートの有無・運用の自由度・資産承継サービスです。
| サービス | 最低投資額 | 主な特徴 | 主な付帯サービス | 主な対象 |
|---|---|---|---|---|
| ダイワ ファンドラップ | 300万円 | 担当者と相談しながら 国際分散投資 | 定期受取 | 対面で相談しながら 運用したい人 |
| ダイワファンド ラップ プレミアム | 3,000万円 | 運用スタイルを細かく設計 複数の運用口を設定可能 | 定期受取 贈与サポート 相続時受取人指定 | まとまった資産を 目的別に運用したい人 |
| ダイワファンド ラップオンライン | 1万円 | ロボアドバイザーによる ネット完結型の運用 | 定期積立 | 少額から手軽に始めたい人 |
| あんしん つながるラップ | 3,000万円 | 運用と資産承継を まとめてサポート | 定期受取 贈与サポート 相続時受取人指定 運用情報共有 財産承継サポート | 65歳以上で相続・ 贈与も考えたい人 |
※契約条件やサービス内容は変更される場合があります。最新情報は大和証券公式サイトをご確認ください。
ダイワファンドラップ
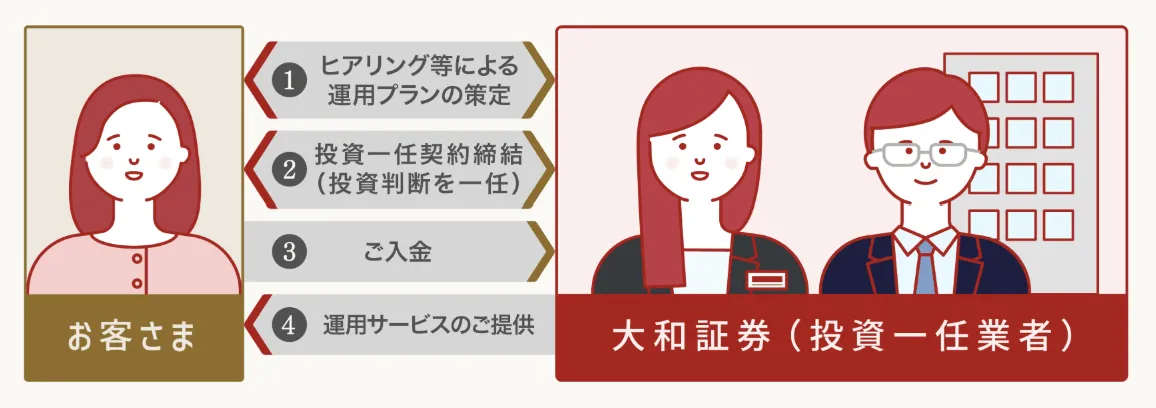
ダイワファンドラップは、大和証券の担当者と相談しながら運用方針を決め、その後の運用・管理を任せられるサービスです。
- 投資金額:300万円以上・1万円単位
- 運用法:専用投資信託を用いた国際分散投資
- 投資対象:国内外の8資産クラスに分散投資(計10本の専用投資信託)
- リスク水準:「安定」~「積極」まで5段階
- サポート:担当者との対面相談
- 付帯サービス:定期受取・寄附サービスなど
運用開始後は、大和証券が投資一任契約に基づいて資産配分や運用・管理を行います。
市場変動によって資産配分が崩れた場合にはリバランスも行われるため、設定した運用方針に沿った資産配分を維持しやすい仕組みです。
自分ですべての投資判断をするのは不安だが、担当者と相談しながら国際分散投資を続けたい人に向いています。
ダイワファンドラッププレミアム
ダイワファンドラッププレミアムは、通常のダイワファンドラップよりも、資産の目的に合わせて運用方針を細かく設計できる上位サービスです。
- 投資金額:3,000万円以上・1万円単位
- 運用法:専用投資信託を用いた国際分散投資
- リスク水準:「より安定」~「より積極」の7段階
- 投資対象:8資産クラス、4タイプ計42本の投資信託
- 運用スタイル:700種類超
- 運用口:複数設定可能
- 付帯サービス:定期受取・贈与サポート・相続時受取人指定など
通常版との大きな違いは、「つかう」「そなえる」「のこす」といった資産の目的ごとに運用口を分け、それぞれ異なる運用スタイルを設定できる点です。各運用口は300万円以上・1万円単位で設定できます。
投資対象は、国内外の株式・債券・REIT、コモディティなど8資産クラスで、4タイプ計42本の投資信託から選択できます。
資産クラスごとに最大3銘柄まで組み合わせられ、外国資産では為替ヘッジの有無も選べるため、700を超える運用スタイルから目的に合った設計が可能です。
運用状況は四半期ごとの運用報告書やマンスリーレポートで確認できます。まとまった資産を一括で運用するだけでなく、目的別に細かく管理しながら、資産形成から承継までまとめて任せたい人に向いています。
ダイワファンドラップオンライン (ロボアドバイザー型)
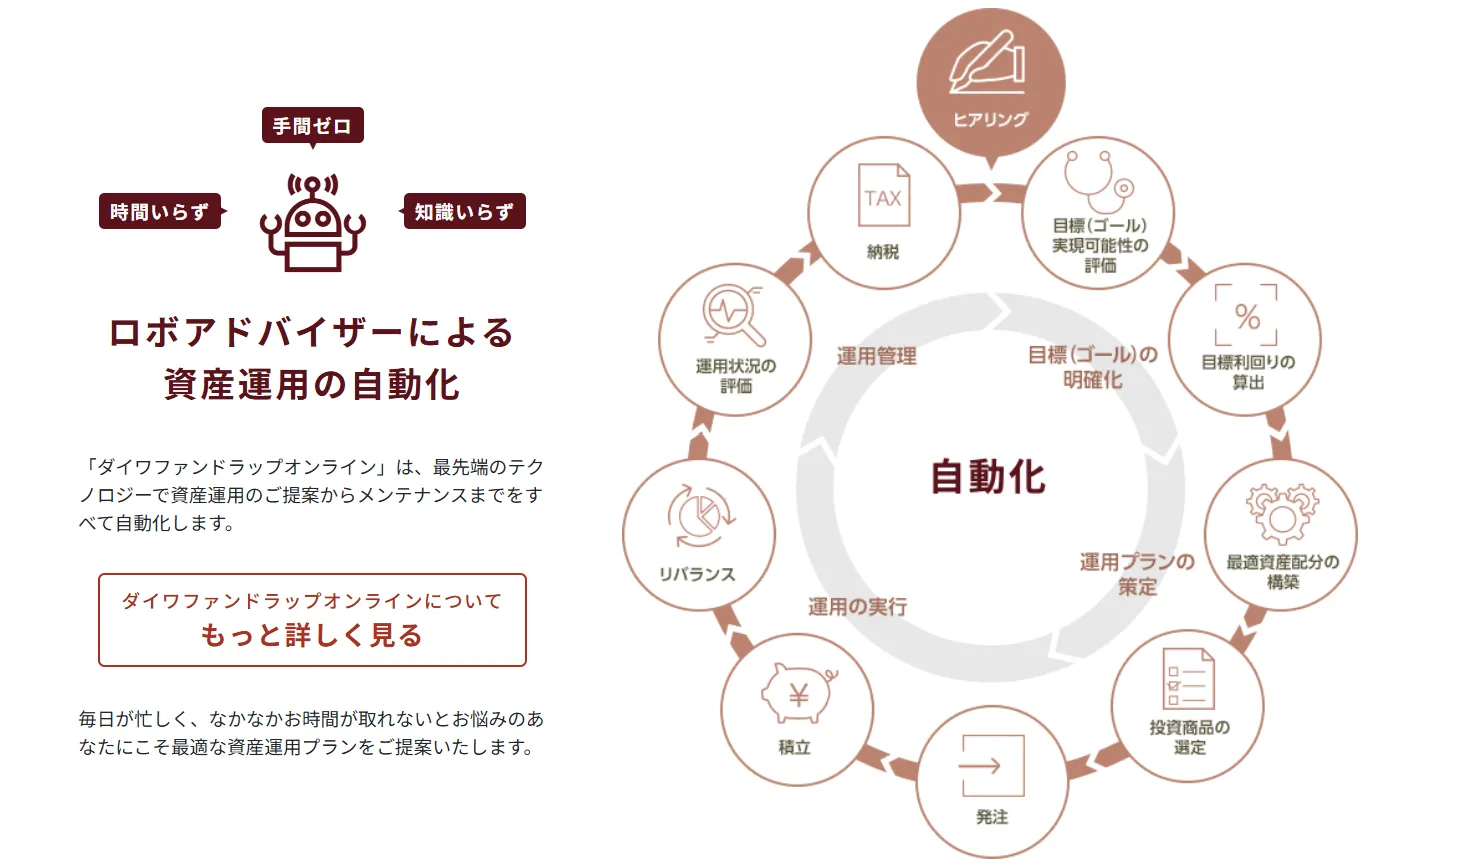
ダイワファンドラップオンラインは、ロボアドバイザーが運用プランの提案から資産管理までを自動化する、ネット完結型のファンドラップです。
- 投資金額:1万円以上・1円単位
- 投資対象:世界の株式・債券・REITなどへの国際分散投資
- リスク水準:「より安定」から「より積極」まで7段階
- 運用方法:ロボアドバイザーによる自動運用・資産管理
- 手続き:インターネットで完結
- 付帯サービス:月1万円からの定期積立
利用者が質問に回答すると、ロボアドバイザーが運用プランを提案し、その後の運用やメンテナンスも自動で行います。
対面型のダイワファンドラップとは異なり、担当者と店舗で相談しながら運用するサービスではありません。その分、1万円から始められ、月1万円から積立でき、店舗へ行かずに運用を任せられる点が特徴です。
少額から始めたい人や、積立を続けながら手間をかけずに運用したい人に向いています。
あんしんつながるラップ
あんしんつながるラップは、ダイワファンドラップによる資産運用に、生前贈与や相続などの資産承継サポートを組み合わせたサービスです。正式名は「安心つながる特約付ダイワファンドラップ」です。
- 対象:満65歳以上の個人
- 契約資産:3,000万円以上
- 運用方法:ダイワファンドラップと同様の国際分散投資
- リスク水準:「安定」から「積極」まで5段階
- 付帯サービス:定期受取・贈与サポート・相続時受取人指定・運用情報共有・財産承継サポートなど
通常のダイワファンドラップを契約したうえで「安心つながる特約」を付ける仕組みで、特約の申込みには契約資産の評価額3,000万円以上かつ満65歳以上などの条件があります。
特徴は、資産を運用するだけでなく、「誰に・どのように資産を引き継ぐか」まであわせて準備できる点です。
相続時受取人指定サービスでは、ファンドラップを換金せずにそのまま承継する「ラップ承継」と、現金化して承継する「現金承継」も選択できます。
老後資金を運用しながら、生前贈与や相続についても家族と準備しておきたい人に向いています。
大和証券ファンドラップの運用実績・利回り
ダイワファンドラップの口コミでは「思ったほど資産が増えない」「運用成果に満足できない」といった声も見られます。
では、実際の運用実績・利回りはどの程度なのでしょうか。ここでは、ダイワファンドラップ・プレミアム、ダイワファンドラップオンラインの最新実績を確認したうえで、投資信託・他社ファンドラップとも比較します。
ダイワファンドラップ・プレミアムの運用実績
通常のダイワファンドラップは「安定」~「積極」の5段階、プレミアムではさらに「より安定」「より積極」を加えた7段階のリスク水準から選択できます。
大和証券が公表する代表的な運用スタイルの実績は以下のとおりです。
| リスク水準 | 選択できるサービス | 過去1年間の 収益率 | 過去5年間の 平均収益率 | 過去10年間の 平均収益率 |
|---|---|---|---|---|
| より安定 | プレミアムのみ | 3.7% | -1.6% | ― |
| 安定 | 通常版・プレミアム | 9.3% | 3.7% | 3.6% |
| やや安定 | 通常版・プレミアム | 11.9% | 5.5% | 5.2% |
| バランス | 通常版・プレミアム | 14.3% | 7.2% | 6.7% |
| やや積極 | 通常版・プレミアム | 16.6% | 8.9% | 8.2% |
| 積極 | 通常版・プレミアム | 18.8% | 10.7% | 9.8% |
| より積極 | プレミアムのみ | 21.7% | 12.2% | ― |
※「過去5年間・10年間の平均収益率」は、各月末時点における直近1年間の収益率をもとに算出した平均値です。5年間・10年間の累計収益率を単純に年数で割った数値ではありません。
※過去の収益率は、各リスク水準の代表的な運用スタイルを使ったモデルパフォーマンスで、ファンドラップ・フィー相当額を控除後の数値です。実際の契約者の運用成果とは異なり、リバランスに伴う税金等は考慮されていません。
※「より安定」「より積極」は2016年10月にサービスを開始しており、10年間の実績は公表されていません。
運用実績を見ると、おおむねリスク水準が高くなるほどリターンも高くなる傾向が確認できます。直近1年間では全水準がプラスとなり、「安定」の9.3%に対して、「バランス」は14.3%、「積極」は18.8%でした。
「バランス」型を代表例として、過去1年間の収益率14.3%を投資額に単純適用すると、以下のようになります。
| 投資額 | 利益額の目安 | 1年後の評価額 |
|---|---|---|
| 300万円 | 約42.9万円 | 約342.9万円 |
| 500万円 | 約71.5万円 | 約571.5万円 |
| 1,000万円 | 約143万円 | 約1,143万円 |
| 3,000万円 | 約429万円 | 約3,429万円 |
一方、長期では常にプラスだったわけではありません。過去5年間の平均では「より安定」が-1.6%となっており、リスクを抑えた運用でも市場環境によって損失が出る可能性があります。
ダイワファンドラップオンラインの運用実績
ダイワファンドラップオンラインも、「より安定」から「より積極」まで7段階のリスク水準から選択できます。
大和証券が公表する2026年3月末時点の運用実績は以下のとおりです。
| リスク水準 | 過去1年間の収益率 | 過去5年間の 平均収益率 |
|---|---|---|
| より安定 | 1.8% | -1.1% |
| 安定 | 6.4% | 0.9% |
| やや安定 | 10.3% | 3.0% |
| バランス | 12.9% | 4.6% |
| やや積極 | 15.4% | 6.3% |
| 積極 | 18.2% | 8.0% |
| より積極 | 20.2% | 9.5% |
※「過去5年間の平均収益率」は、各月末時点における直近1年間の収益率をもとに算出した平均値です。5年間の累計収益率を単純に5で割った数値ではありません。
※過去の収益率は、代表的な運用スタイルを用いたモデルパフォーマンスで、ファンドラップオンライン・フィー(年1.1%、税込)を控除後の数値です。実際の運用成果とは異なり、リバランスに伴う税金等は考慮されていません。
オンラインも同様に、リスク水準によって収益率に差があります。
同じ「バランス」型で比較すると、通常版およびプレミアムは過去1年14.3%・5年平均7.2%なのに対し、オンラインは12.9%・4.6%とやや低い結果でした。
実際の投資額ではどの程度の差になるか、過去1年間の収益率を単純適用して比較すると以下のとおりです。
| 投資額 | 通常版・プレミアム 14.3% | オンライン 12.9% | 利益額の差 |
|---|---|---|---|
| 300万円 | 約42.9万円 | 約38.7万円 | 約4.2万円 |
| 500万円 | 約71.5万円 | 約64.5万円 | 約7万円 |
| 1,000万円 | 約143万円 | 約129万円 | 約14万円 |
※上記は過去1年間のモデルパフォーマンスを投資額に単純適用した試算であり、将来の運用成果を示すものではありません。
バランス型投資信託とのパフォーマンス比較
次に、ダイワファンドラップの実績は、投資信託や他社ファンドラップと比べるとどうなのでしょうか。
まず、国内外の株式・債券・REITへ均等に分散投資する低コストの投資信託「eMAXIS Slim バランス(8資産均等型)」のリターンと比較してみましょう。
2025年3月末~2026年3月末までの基準価額で計算すると、eMAXIS Slim バランスの1年間の収益率は約18.6%でした。これに対し、ダイワファンドラップの「バランス」は14.3%、「積極」は18.8%です。
| 商品・運用スタイル | 過去1年間の収益率 |
|---|---|
| eMAXIS Slim バランス (8資産均等型) | 約18.6% |
| ダイワファンドラップ 「バランス」 | 14.3% |
| ダイワファンドラップ 「積極」 | 18.8% |
※eMAXIS Slim バランスは2025年3月31日と2026年3月31日の基準価額から算出。ダイワファンドラップは大和証券公表のモデルパフォーマンスです。商品設計やリスク水準が異なるため、単純な優劣を示す比較ではありません。
直近1年では、eMAXIS Slim バランスがダイワファンドラップの「バランス」を上回り、「積極」とほぼ同水準のリターンを残しています。
低コスト投資信託でも高いリターンを得られる局面があるため、ファンドラップは運用成績だけでなく、担当者への相談や資産管理を任せられる点も含めて判断する必要があります。
ダイワファンドラップは運用を任せられる一方、低コスト投資信託を大きく上回る成果が得られるとは限りません。
「自分で投資先を選ぶのは避けたいけれど、より高いリターンを狙いたい」という方には、年利17%超の実績を持つヘッジファンド「アクション」という選択肢もあります。
アクションは2024年に年率17.35%を達成。ファンドラップと同じ「おまかせ運用」でありながら、株式・事業投資・ファクタリングなど多角的な戦略でリターンを追求しています。
他社ファンドラップとの運用実績比較
ファンドラップを検討する際は、大和証券だけでなく他社の運用実績も比較しておきたいところです。
金融庁が公表した2022年末時点の5年リターンと、各社が直近で公表している1年間のモデルリターンを並べると、以下のとおりです。
| サービス | 2022年末時点の 5年リターン | 直近1年間の モデルリターン | 基準時点 |
|---|---|---|---|
| ダイワファンドラップ | 年率1.8% | 3.7~21.7% | 2026年3月末 |
| みずほファンドラップ ファーストステップ | 年率0.7% | 9.9~20.9% | 2026年3月末 |
| Mizuho Fund Wrap | 年率0.9% | 4.9~18.3% | 2026年3月末 |
| 野村ファンドラップ | 年率0.9% | 1.77~14.36% | 2025年12月末 |
| 日興ファンドラップ | 年率1.1% | 14.0~30.8% | 2026年8月末 |
| ダイワファンドラップ オンライン (ロボアド) | 年率1.9% | 1.8~20.2% | 2026年3月末 |
※2022年末の数値は費用控除後の5年年率リターン、直近値は各社公表の1年間のモデルリターンです。直近値に幅があるのは、各社で複数のリスク水準・運用コースがあり、選ぶコースによって収益率が異なるためです。基準時点や運用条件も異なるため、参考値として比較してください。
比較すると、ダイワファンドラップの運用実績は他社と比べて突出して高いわけではありません。
また、直近1年間は各社とも比較的高いリターンを記録していますが、2022年末時点の5年リターンでは1%前後にとどまるサービスも多く、運用時期によって成果は大きく変わります。
そのため、過去の好成績だけでなく、リターンの変動幅まで含めて判断することが重要です。
ファンドラップは市場環境によって運用成果が大きく変わります。
「毎年の値動きに振り回されたくない」「運用を任せながら、決まった配当を受け取りたい」という方には、年12%の固定配当を掲げるハイクアインターナショナルという選択肢もあります。
同社は、成長率の高いベトナムの日系企業への事業融資を通じて、固定配当を目指すプライベートデットファンドです。
大和証券ファンドラップの良い評判・メリット
大和証券ファンドラップのメリットは、運用を任せられる手軽さ、国際分散投資のしやすさ、対面サポートや資産承継サービスの充実です。
実際、ダイワファンドラップ利用者72人への調査では、選んだ理由として「運用内容をお任せできて手間がかからない」が29.2%、「分散投資ができる」が14.7%と回答されています。
プロに運用を任せられる
ダイワファンドラップでは、投資一任契約を結ぶことで、資産配分の設計から投資信託の売買、運用後の管理まで大和証券に任せられます。
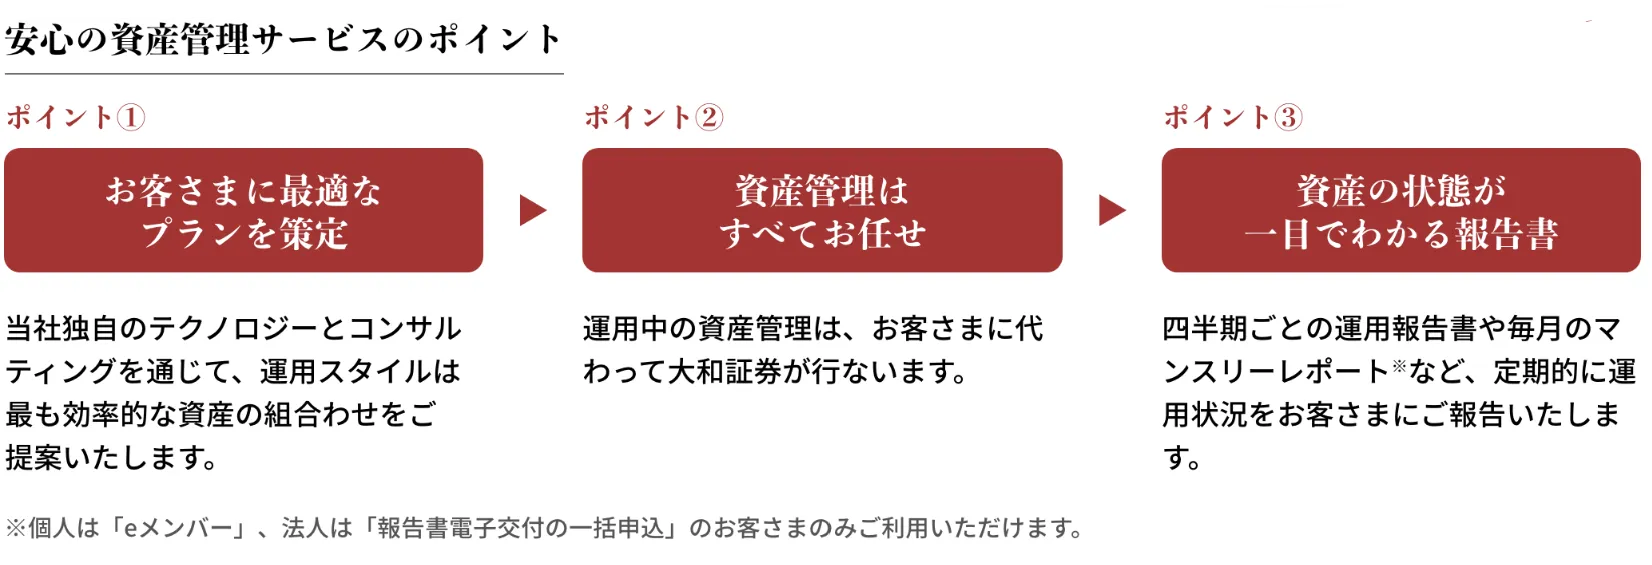
市場環境の変化で資産配分が崩れた場合にはリバランスも行われるため、自分で売買のタイミングや配分調整を判断する必要がありません。
そのため、投資判断に時間をかけたくない人や、自分ですべてを管理するのが不安な人にとって利用しやすい仕組みです。
幅広い資産へ分散投資でき、リスクも選べる
ダイワファンドラップでは、国内外の株式・債券・REITなど複数の資産へ分散して運用できます。
利用者72人への調査でも、14.7%が「分散投資ができること」を選んだ理由として回答しており、自分で複数の商品を組み合わせなくても分散投資できる点はメリットの一つです。
また、リスク水準を複数段階から選べるため、自分で細かな資産配分を考えなくても、運用目的やリスク許容度に近い運用方針を選びやすいのも特徴です。
| サービス | 主な投資対象 | リスク水準 |
|---|---|---|
| ダイワファンド ラップ | 国内外の株式・債券・REIT コモディティ・ヘッジファンド | 5段階 |
| ダイワファンド ラッププレミアム | 国内外の株式・債券・REIT コモディティ・ヘッジファンド | 7段階 |
| ダイワファンド ラップオンライン | 国内外の株式・債券・REIT | 7段階 |
| あんしん つながるラップ | 国内外の株式・債券・REIT コモディティ・ヘッジファンド | 5段階 |
特に、投資先の選定や配分調整まで自分で行うのが難しい人にとって、分散投資とリスク管理をまとめて任せられる点は利用価値があります。
分散運用をプロに任せる方法は、ファンドラップだけではありません。
「分散しながら、より高いリターンも狙いたい」という方には、以下も併せてご覧ください。
ファンドラップ以外の選択肢|
定期収入・高利回りを目指せる運用先
対面サポート・相続や贈与のサービスが充実
大和証券の対面型ファンドラップでは、全国の店舗で担当者に相談しながら運用方針を決められる点もメリットです。
(ダイワファンドラップオンラインを除く)
利用者調査でも「担当者に直接相談できること」が評価されています。さらに、プレミアムやあんしんつながるラップでは、資産運用だけでなく相続・贈与までサポートする付帯サービスを利用できます。
| サービス名 | 主な内容 | 対象ラップ口座 |
|---|---|---|
| 定期受取 | 運用資産の一部を定期的に 換金して受け取れる | ファンドラップ プレミアム あんしんつながるラップ |
| 贈与サポート | 契約資産の一部を換金し、 家族の預金口座へ振り込むなど生前贈与を支援 | プレミアム あんしんつながるラップ |
| 相続時受取人指定 | あらかじめ受取人を指定し、「ラップ承継」 または「現金承継」で資産を引き継げる | プレミアム あんしんつながるラップ |
| 運用情報共有・ 財産承継サポート | 家族との運用情報共有や、 相続・承継プランの相談ができる | あんしんつながるラップ |
| 定期積立 | 毎月一定額を自動で積み立てられる | ファンドラップオンライン |
贈与サポートでは贈与契約書の作成や振込などを支援し、相続時受取人指定サービスでは、資産を換金せずファンドラップのまま承継する方法も選べます。
大和証券ファンドラップの悪い評判・デメリット
一方、ダイワファンドラップには、手数料の高さや元本割れのリスク、最低投資額、解約制限などのデメリットがあります。
みん評では、5年間運用して利益が出た利用者からも「手数料が高い」「期待したほどのパフォーマンスが出ない」といった声への理解が示されており、別の利用者からは元本割れが続いたという投稿もあります。
手数料・信託報酬が高く、手数料負けする可能性がある
ダイワファンドラップでは、
- 大和証券に支払うファンドラップ・フィー(投資顧問料+取引等管理手数料)
- 投資対象となる投資信託の信託報酬など
という二重コストが発生します。運用益が小さい場合は、手数料を差し引くとほとんど利益が残らない「手数料負け」になる可能性があります。
実際の口コミでも、「手数料が高い」「成果の割にコスト負担が大きい」といった不満が見られます。
また、Yahoo!ファイナンスでは、ファンドラップの利益より手数料負担の方が大きかったため利用をやめたという投稿も確認できます。
具体的な手数料率や、500万円・1,000万円を運用した場合の年間コストは、続く章で詳しく解説します。
元本保証ではなく、期待どおりの利回りにならないことがある
ダイワファンドラップは預金ではないため、元本保証はありません。
みん評には、300万円で運用を始めたものの、半年ほど元本を下回る状態が続き、解約を検討したという投稿も見られます。
特に、ファンドラップは投資信託を中心に運用するため、相場急落時に現金化やヘッジなどの機動的な下落対策を取りにくいという欠点があります。
そのため、「プロに任せれば必ず増える」「大きな下落も避けられる」期待すると、実際の運用成果とのギャップが生じやすい点には注意が必要です。
ダイワファンドラップの「手数料が高い」「リターンが控えめ」というデメリットが気になる方には、年利12%固定配当のハイクアインターナショナルという選択肢があります。
| ダイワファンドラップ | ハイクア | |
|---|---|---|
| リターン | 市場環境 により変動 | 年12%の 固定配当 |
| 手数料 | 運用手数料 +信託報酬 | 無料 |
| 配当頻度 | なし (値上がり益) | 年4回 (3カ月ごと) |
| 最低投資額 | 300万円〜 | 500万円〜 |
500万円を投資した場合、年12%なら年間60万円(税引前)の配当となります。
最低投資額が高い
通常のダイワファンドラップは300万円以上、ダイワファンドラッププレミアムは3,000万円以上から契約できます。
そのため、少額からファンドラップを試したい人にはハードルが高めです。
ただし、ダイワファンドラップオンラインは1万円以上・1円単位から始められるため、最低投資額を抑えたい場合はこちらが選択肢になります。
契約後3カ月は解約できない
ダイワファンドラップは、契約締結日の3カ月後から解約可能です。つまり、契約直後に相場が急変した場合でも、すぐに解約することはできません。
ダイワファンドラップオンラインも同様に、契約締結日から3カ月間は解約できません。また、オンラインでは解約時にすでに支払ったファンドラップオンライン・フィーは返金されません。
そのため、近いうちに使う予定のある資金ではなく、少なくとも3カ月以上運用できる余裕資金で利用することが重要です。
大和ファンドラップの手数料・信託報酬|実際いくらかかる?
ダイワファンドラップの利用にかかる主なコストは、運用・管理にかかるファンドラップ・フィーと、投資対象となる投資信託の信託報酬などです。
対面型のダイワファンドラップ・プレミアムでは、ファンドラップ・フィーが一律ではなく、契約金額と選択するリスク水準によって変わる段階制になっています。
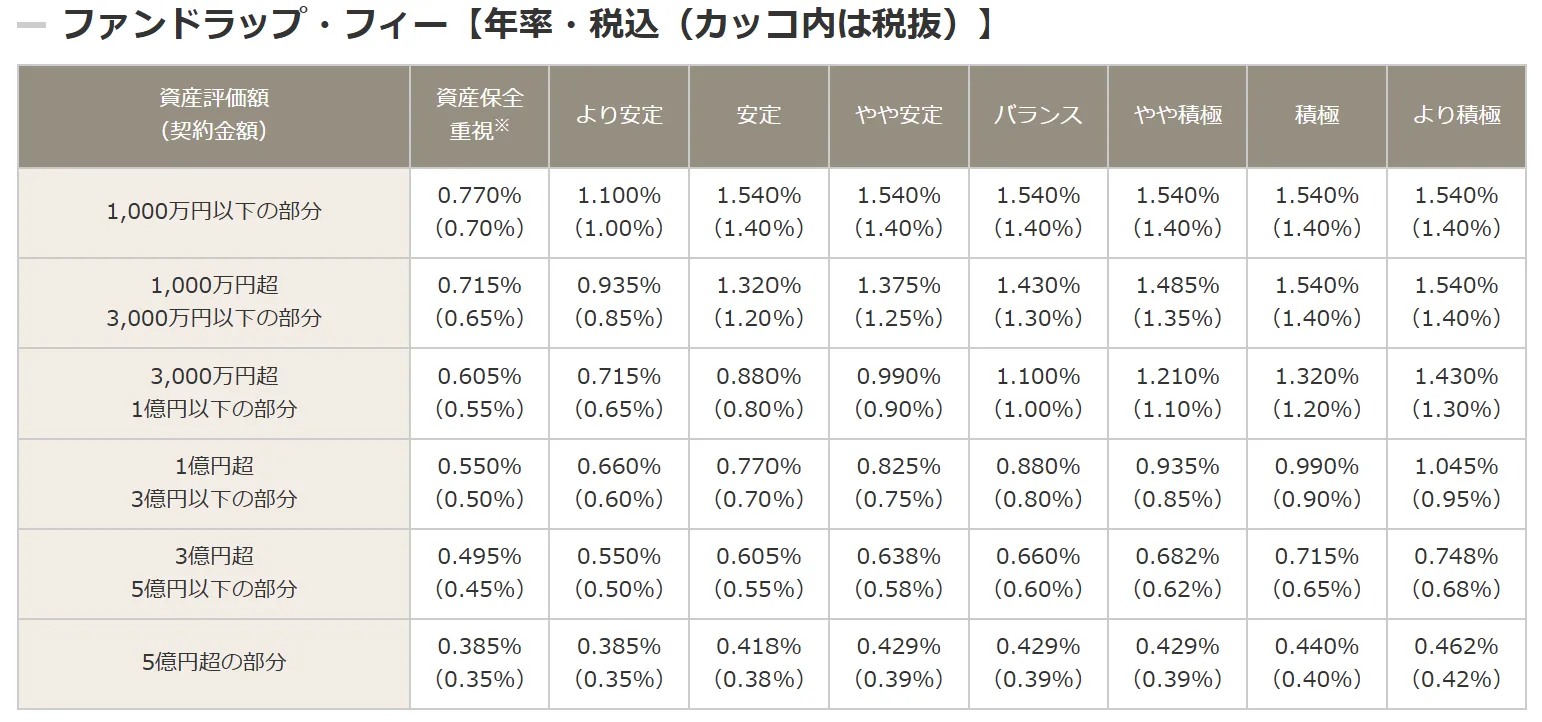
※「より安定」「より積極」はプレミアムのみで選択可能
たとえば、1,000万円以下の部分では、資産保全重視は年0.770%、より安定は年1.100%、安定以上のリスク水準では年1.540%です。
一方、ダイワファンドラップオンラインの利用料は年1.10% (税込) で、これに加えて投資信託の信託報酬などがかかります。
500万円・1,000万円運用時の年間コスト
ファンドラップ・フィーに信託報酬まで含めると、実際の年間コストはさらに大きくなります。
対面型は、ファンドラップ・フィー年1.54%に、2022年末時点の平均信託報酬約1.26%を加えた年約2.80%、ダイワファンドラップオンラインは、利用料年1.10%に平均信託報酬約0.28%を加えた年約1.38%を参考に試算します。
| 運用金額 | ダイワファンドラップ 年約2.80% | オンライン 年約1.38% |
|---|---|---|
| 500万円 | 約14万円 | 約6万9,000円 |
| 1,000万円 | 約28万円 | 約13万8,000円 |
※2022年末時点の平均信託報酬は、金融庁公表の「2022年末(4)ファンドラップ関連」データを参考にしており、純資産残高加重平均を使用した参考値です。現在の組入れファンドや資産配分によって、実際のコストは異なります。
たとえば1,000万円を運用した場合、対面型では年間約28万円、オンラインでは年間約13万8,000円のコストになる計算です。
仮に、コスト控除前のリターンが年3%だった場合、対面型の年間コストを年約2.80%とすると、コスト控除後のリターンは単純計算で約0.20%まで低下します。運用成績が低いほど手数料・信託報酬の影響は大きくなります。
大和ファンドラップの手数料を他社と比較
次に、ダイワファンドラップの運用サービス手数料を主要な対面型ファンドラップ・ロボアドと比較すると、以下のとおりです。(信託報酬は別途かかります)
| サービス | 種類 | 運用手数料 |
|---|---|---|
| ダイワファンドラップ | 対面型 | 年0.385~1.540% |
| みずほファンドラップ ファーストステップ | 対面型 | 年1.21~1.43% |
| 野村ファンドラップ | 対面型 | 年1.023~1.738% |
| 日興ファンドラップ | 対面型 | 最大年1.32% |
| ダイワファンドラップ オンライン | ロボアド | 年1.10% |
| WealthNavi | ロボアド | 年0.55~1.10%※ |
| 楽ラップ (固定報酬型) | ロボアド | 最大年0.715% |
| ON COMPASS | ロボアド | 年0.9775%程度※ |
※税込。WealthNaviは通常口座で3,000万円以下の部分が年1.10%、3,000万円を超える部分が年0.55%。ON COMPASSは投資一任報酬だけでなく、投資信託報酬やETF経費率などを含めたコストです。各サービスで手数料の算出方法が異なるため、単純比較ではありません。
対面型ファンドラップは、オンライン型より手数料が高くなりやすい傾向があります。
対面型の中でも中間的なリスク水準で比べると、1,000万円以下を運用するダイワファンドラップの「バランス」は年1.54%。
これに対し、みずほファンドラップ ファーストステップの「成長型」は年1.32%、野村ファンドラップの「RR4」は最大年1.386%となっています。
ダイワファンドラップは、標準的なリスク水準で比べてもやや高めです。
年3%近いコストは数字上は小さく見えても、運用期間が長くなるほど累積の負担は大きくなります。
年間数十万円~数百万円の手数料に抵抗がある方は、運用手数料のかからない運用先から始めてみるのも一つです。
大和ファンドラップの解約方法・条件
ダイワファンドラップは、契約締結日の3カ月後から解約できます。 プレミアムやあんしんつながるラップも同様です。全額解約だけでなく、条件を満たせば契約金額の一部を減額することも可能です。
解約・減額の主な条件は以下のとおりです。
- 解約可能時期:契約締結日の3カ月後から
- 減額可能時期:対象運用口の運用開始日の3カ月後から
- 減額単位 (対面型):1万円以上・1万円単位
- 減額単位 (オンライン):1万円以上・1円単位
- 減額上限:契約資産の評価額の80%まで
※対面型では、減額後の対象運用口の評価額が300万円を下回る減額はできません。プレミアム・あんしんつながるラップでは、契約全体の資産評価額が3,000万円を下回る減額もできません。
手続き方法はサービスによって異なります。対面型のダイワファンドラップは大和証券の本・支店で手続きし、ダイワファンドラップオンラインはオンライントレードから解約・減額を申し込めます。
オンラインでは、解約・減額の申込受付後、通常5~8営業日程度で資金が支払われます。対面型については、公式サイト上で具体的な支払日数は明示されていません。
解約手数料はかかりませんが、解約までに発生したファンドラップ・フィーや信託報酬などは負担します。また、オンラインは前払いした利用料が返金されず、組入れ投資信託によっては売却時に信託財産留保額がかかる場合があります。
ダイワファンドラップの解約を検討している方から、乗り換え先として注目されているのが以下の2つです。
- ハイクアインターナショナル
年12%固定配当・運用手数料無料・中途解約可。安定収入を重視する方向け。 - アクション
2024年実績17.35%・多角的運用でリターン追求。積極的にリターンを狙いたい方向け。
どちらも500万円から投資可能で、無料相談を受け付けています。ファンドラップからの乗り換えを検討中の方は、まず資料請求や面談で詳細を確認してみてください。
大和ファンドラップ以外も比較|定期収入・高利回りを目指す運用先
大和証券のファンドラップでは、「自分で複数の投資信託を選び運用する」という手間は省ける一方、自分で運用する場合よりも高い手数料を負担することになります。
さらに、運用成果は株式・債券などの値動きに左右されるため、相場が低迷すれば損失が出ることもあり、運用益が伸び悩む時期にも費用負担は続きます。
そのため、500万円以上のまとまった資金を運用するのであれば、手数料負担や収益源の違いを踏まえ、定期的な配当収入や中長期の高いリターンを目指せる運用先も比較しておくのがおすすめです。
- ハイクアインターナショナル
定期収入を重視|年12%固定・年4回配当
固定配当で、定期的なキャッシュフローを得たい人向け
500万円なら年間60万円の配当 (税引前) - アクション合同会社
中長期の成長を重視|2024年度+17.35%
複数事業へ分散し、中長期で高い運用益を目指したい人向け
ハイクア・インターナショナル (年12%固定・手数料無料)
定期的な配当収入を重視するなら、ハイクア・インターナショナルが比較対象になります。
同社は、ベトナムで事業を展開する日系企業「SAKUKO Vietnam」への事業融資を通じて、年12%の固定配当を目指す運用会社です。
投資家は年4回・合計年12%の配当を受け取る仕組みで、元本500万円を運用した場合、年間60万円(税引前)の配当が見込めます。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年間12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで15年間事業を展開し、年商は約25億円。小売・ホテル・食品関連事業を手掛けています。同社から受け取る貸付金利息が、投資家への配当原資となる仕組みです。
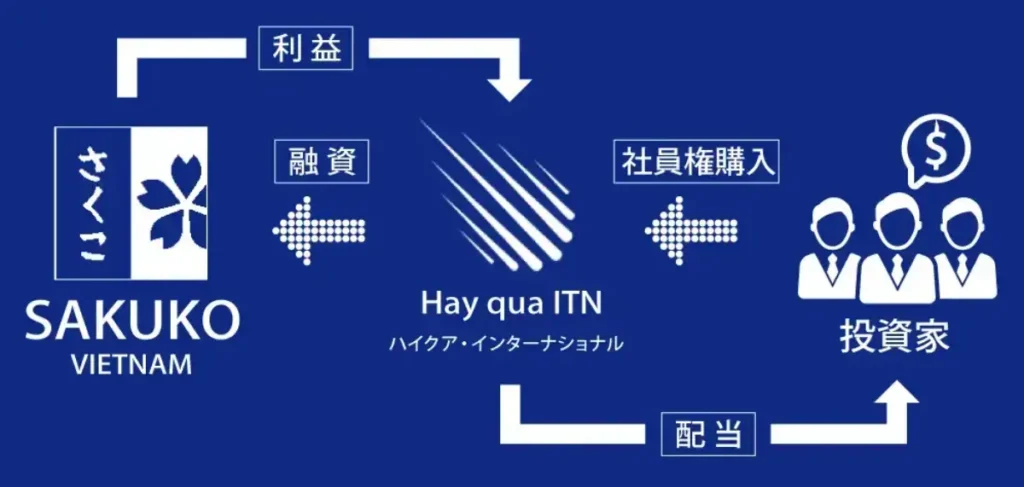
12%の配当は、1月・4月・7月・10月の年4回に分けて、各3%ずつ受け取れ、これまで配当遅延も発生していません。
| 出資額 | 3カ月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1000万円 | 30万円 | 120万円 |
| 2000万円 | 60万円 | 240万円 |
ダイワファンドラップでは運用成果が相場によって変動するのに対し、ハイクアは値上がり益ではなく、年4回の配当による定期的なキャッシュフローを重視したい人向けです。
また、運用手数料は無料で、ファンドラップのような投資一任報酬や信託報酬がないため、受取額や目標額までの計画を立てやすい点も違いの一つです。
ただし、元本や将来の配当が保証されているわけではありません。5年以内に解約する場合は出資額の5%の手数料がかかるため、配当の仕組みだけでなく事業リスクや解約条件まで確認したうえで検討する必要があります。
- 年利12%固定の高利回り:投資計画が立てやすい
- 価格変動リスク:事業融資型で市場変動の影響を受けにくい
- 定期的なキャッシュフロー:3カ月ごとに3%ずつ、年4回の分配金
- 高い透明性と信頼性:投資先の事業内容が明確で追跡可能
- 最低投資額500万円から:他のプライベートデットファンドより参入しやすい
- 成長市場での運用: ベトナムは年間5~6%の経済成長を継続中
\リスクも含め納得いくまで質問できる/
アクション (2024年度実績17.35%・複数事業に分散)
定期配当よりも、中長期で高い運用益を狙いたい場合は、アクションが比較対象になります。
アクション合同会社は、トレイダーズインベストメント元代表である古橋弘光氏が運用する国内ヘッジファンドです。
株式や債券だけでなく、成長性の高い分野への事業投資、ファクタリング、暗号資産関連事業への投資など、多角的な投資戦略を採用している点が特徴です。
2024年度(2024年7月~2025年6月)は、年間+17.35%(税引前)の運用実績を達成しています。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 運用実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
Action合同会社の代表を務める古橋弘光氏は、金融業界で30年以上の経験を持ち、トレイダーズインベストメント代表取締役やトレイダーズホールディングス取締役などを歴任しています。
運用では、事業投資を中心にファイナンス・Web3など複数の領域へ資金を分散しています。
株式や債券を組み合わせるファンドラップとは異なり、事業収益を主な収益源とするため、金融市場の短期的な値動きの影響を直接受けにくい点が特徴です。
基本方針として年間15%以上のリターンを目標とし、2025年度の想定リターンは12~17%、2024年度は+17.35%を達成しました。
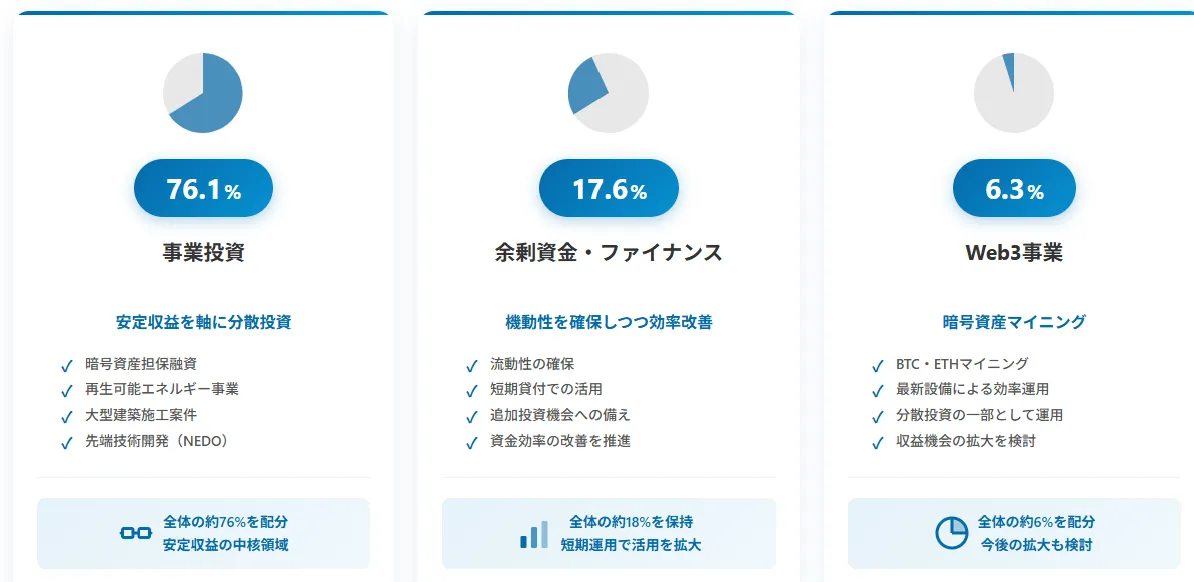
最低投資額は500万円から、契約期間は原則1年間で、運用状況は3カ月ごとのレポートで確認できます。配当は事業利益に応じて変動し、契約期間中の中途解約は原則できません。
アクションの詳しいポートフォリオや今後の見通しは、直接面談で説明を受けられます。ファンドラップとは異なる収益源へ資金を分散しながら、中長期の成長を狙いたい人は、運用内容やリスクを確認して比較するとよいでしょう。
- 圧倒的な運用実績:2024年度は年利17.35%を達成
- 金融業界経験30年以上:実力ある運用チームによる安心感
- 多角的な投資でリスク分散:株式、事業投資、ファクタリング、Web3事業など
- 高い透明性:役員陣や実績を公式サイトで公開、3カ月ごとに運用レポートを発行
- 最低投資額500万円から:ヘッジファンドとしては参入しやすい
大和証券ファンドラップに関するよくある質問
最後に、ダイワファンドラップを検討するにあたって、よくある質問をまとめてみました。
大和証券ファンドラップの評判は良い?
大和証券ファンドラップの評判を見ると、「運用を任せられる」「担当者に相談できる」といったサポート面は評価される一方、手数料や運用成果には不満が出やすい傾向があります。
そのため、口コミを見る際は「良い・悪い」だけで判断するのではなく、自分が対面サポートに価値を感じるか、手数料を払ってでも運用を任せたいかという視点で見るのが重要です。
大和証券ファンドラップの運用実績・利回りは?
2026年3月末時点のモデルパフォーマンスでは、ダイワファンドラップ・プレミアムの過去1年間の収益率は、リスク水準に応じて3.7~21.7%でした。
中間の「バランス」型は過去1年間14.3%、過去5年間の平均収益率7.2%です。オンラインの「バランス」は、それぞれ12.9%、4.6%となっています。
ただし、これらは実際の顧客口座の利回りではなく、手数料控除後のモデルパフォーマンスです。選ぶリスク水準や運用開始時期によって実際の成果は異なります。
詳しくはこちらの解説章をご覧ください。
大和ラップ口座の解約タイミングは?
解約は契約締結日の3カ月後から申し込みが可能です。
解約を検討する主な目安は、以下のようなケースです。
- 手数料を差し引いた運用成果に満足できない
- 含み益があり、資金を使う予定ができた
- 含み損が続き、当初想定したリスクを超えている
- 追加投資を勧められたものの、現在の運用方針に納得できない
ただし、一時的な相場下落だけを理由に解約すると、その後の回復局面を逃す可能性があります。
損益だけでなく、コストに見合う成果が出ているか、今後も同じ運用を続けたいかまで含めて判断するとよいでしょう。
大和SMAとは?ファンドラップとの違いは?
ダイワSMAは、ファンドラップよりもまとまった資産を持つ人向けに、運用内容を細かく設計できる投資一任サービスです。
ファンドラップのようにコースを選ぶのではなく、お客様の資産状況や目的に応じて、個別にカスタマイズされたポートフォリオをプロが設計・運用してくれるのが特徴です。
投資信託を中心に運用するコースは1億円以上、ETFも組み合わせるコースは2億円以上から利用できます。
大和証券ファンドラップの向き不向きは?
大和証券ファンドラップは、資産配分や売買を自分で管理する手間を減らし、担当者に相談しながら運用したい人に向いています。相続や贈与などの付帯サービスを重視する人にも選択肢になります。
一方、手数料をできるだけ抑えたい人や、自分で投資信託を選んで運用できる人、高いリターンを優先したい人には向かない可能性があります。
大和証券ファンドラップの評判まとめ
大和証券ファンドラップは、資産配分や売買、リバランスまで任せられ、担当者に相談しながら運用できる点が大きなメリットです。通常版だけでなく、少額から始められるオンラインや、相続・贈与まで支援するサービスも用意されています。
一方、口コミでは「手数料が高い」「期待したほど資産が増えない」といった不満も見られます。実際の運用成績もリスク水準や市場環境によって大きく変わるため、プロに任せれば安定して高い利回りが得られるわけではありません。
特にダイワファンドラップは、ファンドラップ・フィーに加えて信託報酬もかかります。運用を任せられる便利さや対面サポートに、継続的なコストを払う価値があるかを考えて選ぶことが重要です。
一方で、手数料をできるだけ抑えたい人や、より高いリターンや安定した配当を重視する人は、ファンドラップ以外の運用先も比較しておくとよいでしょう。
\ファンドラップ以外の運用先も比較/
 ハイクアインターナショナル | 【 年利12% 固定利率型 】 運用方法:事業融資 融資対象:ベトナムで事業展開する日系企業 最低出資額:500万円 500万円出資で年間配当60万円 固定利率型で配当額を把握しやすい ハイクア公式サイト |
 アクション | 【 2024年度 実績 17.35% 】 運用方法:4事業領域への分散投資 投資対象:事業投資・Web3・再生可能エネルギー・ファイナンス 最低出資額:500万円 分散投資で安定×高利回りを目指す アクション公式サイト |
詳しい仕組みや投資条件、最新の運用状況は、各社の公式サイトや無料面談で確認してから判断しましょう。