「ファンドラップは買ってはいけない?」「評判がひどいと言われるのはなぜ?」
ファンドラップとは、投資一任契約によって投資先の選定・売買・資産配分の見直しを金融機関などに任せるサービスです。
証券会社や銀行に資産運用を任せられる便利なサービスですが、「手数料が高い」「思ったほど儲からない」などの悪い評判もあります。
結論からいうと、ファンドラップは一概に「買ってはいけない」商品ではありません。手数料を抑えて効率的に運用したい人には不向きな場合がある一方、運用を任せたい人には選択肢となります。
本記事では、ファンドラップの評判がひどいと言われる理由やデメリットを紹介するとともに、金融庁の公表データに基づく15社の運用実績ランキングを掲載し、各社の運用成績や手数料を比較します。
また、記事後半では「安定的に収益を目指したい」「より高い利回りを狙いたい」という方向けに、
年12%の固定配当が狙える代替案(ハイクアインターナショナル)や、年利17%超の実績を持つヘッジファンド(アクション)も紹介します。
武蔵大学経済学部教授/茶野 努

住友生命保険相互会社等を経て現職。専門はリスクマネジメント論、金融論。著書に『保険と金融から学ぶリスクマネジメント』『基礎から理解するERM』『日本企業のコーポレート・ガバナンス』『日本版ビッグバン以後の金融機関経営』など。
武蔵大学経済学部教授/茶野 努のHP
ファンドラップは買ってはいけない?【結論】
ファンドラップを購入すべきかどうかは、運用を任せるメリットが、手数料などのコストに見合うかが判断のポイントです。
| 買ってはいけない人 | 検討してもよい人 |
|---|---|
| 手数料をできるだけ 抑えたい | 費用がかかっても 運用を任せたい |
| 自分で投資信託を 選んで運用できる | 資産配分や運用の 見直しを任せたい |
| コストを抑え、 運用効率を重視したい | 専門家の助言や サポートを受けたい |
ただし、ファンドラップは元本保証のない金融商品であり、運用成果が手数料に見合わない可能性もあります。
購入を判断する前に、評判がひどいと言われる理由や運用実績を確認しておきましょう。
ファンドラップの評判がひどい5つの理由・デメリット
ファンドラップの評判がひどいと言われる理由は、主に以下の5つです。
手数料が高く利益が目減りしやすい
ファンドラップの大きなデメリットは、資産運用を任せるための手数料に加え、投資先の投資信託にも費用がかかり、利益が目減りしやすいことです。
主な費用には、以下の種類があります。
- ファンドラップフィー:投資先の選定や売買、運用管理などを任せるための費用(投資一任報酬・管理手数料など)
- 信託報酬:投資先の投資信託の運用・管理にかかる費用
- その他の費用:投資信託の監査費用など。商品によっては運用益に応じた成功報酬も発生
例えば、ダイワファンドラップで1,000万円を運用する場合、信託報酬を年率0.5%と仮定すると、年間費用の目安は以下のとおりです。
| 費用の種類 | 年率 (税込) | 年間費用 |
|---|---|---|
| ファンドラップ・フィー | 1.54% | 15.4万円 |
| 信託報酬 (仮定) | 0.50% | 5万円 |
| 合計 | 2.04% | 20.4万円 |
出典:大和証券「お申込メモ・手数料」
つまり、年間約20.4万円の費用がかかる計算となり、運用益が出なかった場合も固定報酬などの負担が続きます。
こうした費用負担に不満を感じる利用者もおり、500万円を約3年間運用し、約508万円で解約したものの、手数料の高さを不満に挙げた口コミも見られます。
金融庁も2026年7月の資料で、低リスク帯のファンドラップは期待リターンに対してコスト負担が相対的に大きく、投資効率が低い傾向を指摘しています。
 武蔵大学経済学部教授/茶野 努
手数料構造が複雑でわかりにくく、しかも高いというのが最大のデメリットです。
【運用は任せたいが、手数料は抑えたい方へ】
手数料は運用成果にかかわらず発生するため、コストを抑えることは、手元に残る利益を増やすうえで重要です。
「ハイクア・インターナショナル」は、契約時・運用中の手数料が無料で、5年を超えて保有すれば解約手数料もかかりません。年12%の固定配当を掲げており、コストを抑えながら定期的な配当収入を目指す方にとって比較候補となります。
運用手数料無料・年12%固定配当の事業融資型ファンドを比較
期待したほどの運用実績・利回りが得られないことがある
ファンドラップは専門家に資産運用を任せられるため、自分で運用するより高い利回りを期待する人もいるでしょう。しかし、実際の運用成果が期待を下回るケースもあります。
ファンドラップは複数の投資信託を組み合わせて運用するのが一般的で、インデックスファンドを組み入れる場合は市場指数に連動した値動きを目指します。
そのため、プロに任せても市場平均を上回るとは限らず、手数料控除後のリターンが低コストの投資信託を自分で運用した場合を下回る可能性もあります。
また、リスクを抑えたコースでは、株式市場が大きく上昇しても利益が限定されることがあります。ファンドラップは運用の手間を省ける一方、必ずしも高い利回りを狙うための商品ではありません。
武蔵大学経済学部教授/茶野 努投資には要求リターンという考え方があります。無リスク資産(たとえば国債の利回り)+リスクプレミアムのことです。これを長期的に上回るパフォーマンスをあげているかがひとつの判断基準となります。
【運用を任せながら、収益の得方にもこだわりたいなら】
定期的な配当収入を目指す方法や、独自の投資戦略で運用益を追求する方法もあります。ファンドラップの運用方針が自分の目的と合わないと感じた方は、収益の仕組みが異なる3社も比較してみてください。
定期収入・積極運用を目指す私募ファンド3社を比較する
元本割れや大損のリスクがある
ファンドラップは複数の資産に分散投資しますが、元本が保証されるわけではなく、大きな損失が発生する可能性もあります。
実際に、3年半運用しても約2%の損失があり、一時期は10%以上のマイナスだったという口コミもあります。
ファンドラップの運用成果は、投資先の株式・債券・REITなどの価格変動や為替変動に左右されます。相場の急落時には複数の資産が同時に値下がりすることもあり、分散投資でも損失を完全には防げません。
運用判断を専門家に任せても、損失は契約者自身が負担する点に注意が必要です。
最低投資額が高い商品もある
対面型ファンドラップは、契約時に数百万円以上のまとまった資金が必要である点がデメリットです。
例えば、ダイワファンドラップは300万円、アクティブファンドも選べる「ダイワファンドラップ プレミアム」は3,000万円からです。
野村ファンドラップの利用者アンケートでも、「最低投資額を300万円にして欲しい」という声が寄せられています。
契約前に各社の実績を比較しにくい
ファンドラップは契約後に運用報告書などで成果を確認できますが、契約前に各社の運用実績や手数料を同じ条件で比較するのは難しいのが実情です。
金融庁も情報の「見える化」を進め、2022年末のファンドラップ関連データや2025年3月末基準の共通KPIデータを公表しています。
ただし、各社の最新の年率リターンを同一条件で比較できるランキングではなく、投資判断に必要な情報を横並びで把握しにくい点が課題です。
【金融庁データ】ファンドラップ15社の運用実績ランキング・比較
金融庁が公表した、各社の運用実績を同一基準で比較できるデータは、2022年末時点のものが現在確認できる最新の資料です。
そこで本章では、このデータをもとにファンドラップ15社の運用実績をランキング形式で比較し、各社の解説では公式サイトで公表されている最新の運用実績もあわせて紹介します。
ファンドラップ15社の運用実績・手数料比較一覧
以下は、金融庁が2023年に公表した2022年末時点の資料に基づく比較表で、掲載15商品の「費用控除後平均パフォーマンス」を、過去5年の年率リターンが高い順に並べています。
「平均パフォーマンス」は、各商品が組み入れる投資信託のリターンを残高に基づいて集計した数値です。信託報酬などを反映し、さらにファンドラップ手数料・投資一任報酬(固定報酬制)を控除しています。
| 順位 | 商品名 取引金融機関 | 過去5年平均 パフォーマンス (年率) | 過去3年平均 パフォーマンス (年率) | 年間費用 (2022年参考値) | 最低契約金額 |
|---|---|---|---|---|---|
| 1位 | ON COMPASS マネックス証券 (ロボアド型) | 4.60% | 6.30% | 0%※ | 1,000円 |
| 2位 | 東海東京ファンドラップ 東海東京証券 | 2.80% | 3.90% | 1.65% | 300万円 |
| 3位 | 楽ラップ 楽天証券 (ロボアド型) | 2.00% | 1.50% | 0.715% | 1万円 |
| 4位 | ダイワファンドラップ 大和証券 | 1.80% | 2.40% | 1.54% | 300万円 |
| 5位 | 三井住友信託ファンドラップ 三井住友信託銀行 | 1.60% | 2.10% | 1.54% | 500万円 |
| 6位 | いちよしファンドラップ いちよし証券 | 1.50% | 2.10% | 1.408% | 300万円 |
| 7位 | 水戸ファンドラップ 水戸証券 | 1.20% | 2.50% | 2.2% | 300万円 |
| 8位 | 日興ファンドラップ エドモンドロスチャイルド SMBC日興証券 | 1.10% | 2.30% | 1.32% | 300万円 |
| 9位 | アイザワファンドラップ アイザワ証券 | 1.10% | 1.40% | 1.65% | 300万円 |
| 10位 | SMBCファンドラップ 三井住友銀行 | 1.00% | 1.70% | 1.485% | 300万円 |
| 11位 | 野村ファンドラップ 野村証券 | 0.90% | 1.10% | 1.1605% | 500~1,000万円 |
| 12位 | みずほファンドラップ (ファーストステップ) みずほ証券 | 0.70% | 0.80% | 1.65% | 500万円 |
| 13位 | ウエルス・スクエア ファンドラップ 各取扱金融機関 | 0.50% | 0.40% | 0.99% | 300~1,000万円 |
| 14位 | りそなファンドラップ りそな銀行 | ▲0.9% | ▲2.2% | 1.1385% | 300~500万円 |
| 15位 | MUFGファンドラップ 三菱UFJ信託銀行 | ▲2.3% | ▲3.3% | 1.309% | 500万円 |
| 番外編 | ゆうちょファンドラップ ゆうちょ銀行 | – | – | 1.54% | 300万円 |
※データは2022年末時点
- 年間費用の定義:ファンドラップ手数料と投資一任報酬(固定報酬制)を合算した計算上の費用で、金融庁の2022年末時点の資料に基づく参考値です。原則、最大・最小料率の平均または一律料率を採用。信託報酬などは別途運用実績に反映済み。
- ON COMPASSの「0%」について:追加で控除する年間費用は0%(追加控除なし)ですが、報酬がすでに信託報酬に含まれるため、費用が無料という意味ではありません。同資料に記載された信託報酬・組入ETFの経費等は年1.0075%で、パフォーマンスには反映済み。
- 順位・表示方法:過去5年の費用控除後年率リターンで独自に順位付け。表示は小数第1位に丸めているため、同率でも順位が異なる場合があります。
- 集計方法:年率リターンは月次平均リターンを12倍した値を基にしており、複利年率とは異なります。複数のプログラムやSMA等をまとめた集計を含み、商品ごとの資産配分・リスク水準の違いは調整していません。
- 契約条件:最低契約金額は販売窓口やプログラムによって異なります。三井住友信託の年間費用は資産分散型、ウエルス・スクエアはマスター・プログラムとボンドコア・プログラムの平均値が採用されています。
- ゆうちょファンドラップ:同資料に3年・5年のパフォーマンスが掲載されていないため、順位の対象外としています。
以下、ランキング上位から各社の特徴と運用実績を順に見ていきましょう。
なお、個別解説の年間費用は、各社の公式資料に掲載された最大料率などを記載しているため、上記の比較一覧表とは算出基準や対象時点が異なる場合があります。
▶高利回りを目指すなら!ファンドラップ以外の運用先も比較したい方はこちら
1位:マネックス証券|ON COMPASS (ロボアド型)
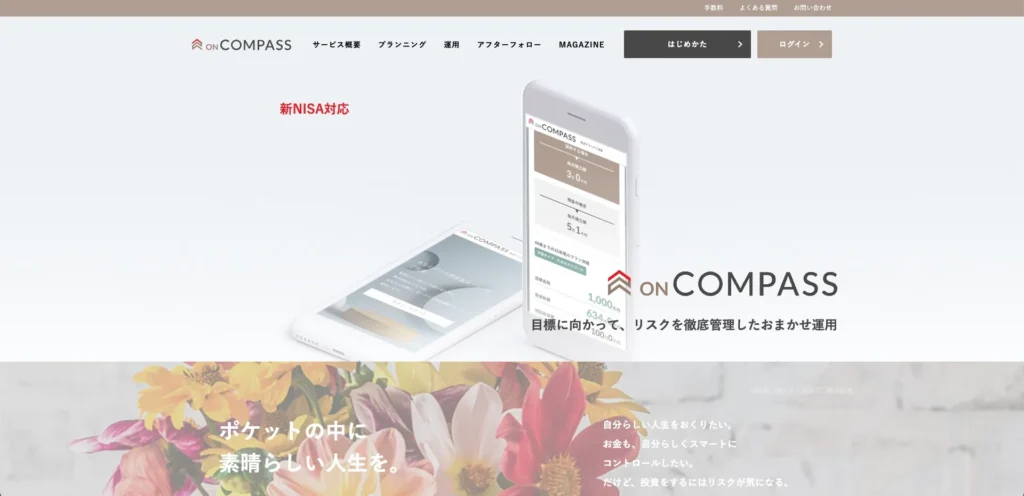
ON COMPASS(オンコンパス)は、目標金額や運用期間に合わせた資産計画を提案するロボアドバイザーです。
8段階のリスク水準から運用戦略を選べ、世界約70か国・約36,000銘柄に分散投資。NISAの成長投資枠に対応するほか、運用しながら資産を定期的に引き出すプランも用意されています。
| 過去5年リターン (年率) | 4.60% |
|---|---|
| 過去3年リターン (年率) | 6.30% |
| 年間費用 (税込) | 年率0.9775%程度 |
| 最低投資金額 | 1,000円 |
| NISA | 成長投資枠に対応 |
年間費用は投資信託の信託報酬・組入ETFの経費率を含む
最新の参考実績(2026年4〜6月)では、A~Hの全8コースで+4.56~+16.06%、Eコースは+10.07%でした。ただし、3か月間の成績であり、ランキングに使用した年率リターンとは集計期間・算出方法が異なります。出典:マネックス証券「2026年4〜6月の運用パフォーマンス」
オリコンの利用者口コミでは、運用実績や自動運用の手軽さを評価する声がある一方、「サイトの情報が少なすぎる」「アクセスしにくい」といった不満も見られます。
【運用実績を比較して、他の収益の仕組みも気になった方へ】
2位:東海東京証券|東海東京ファンドラップ
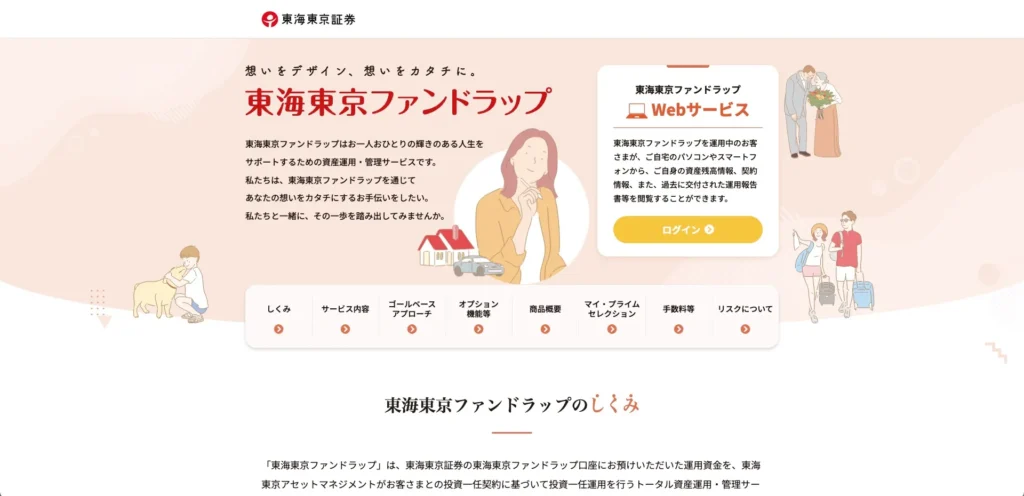
東海東京ファンドラップは、担当者との相談を通じて運用方針を決める対面型の投資一任サービスです。
リスク水準に応じた4つの運用コースに加え、インデックス・アクティブ運用を選択可能。一定の下落率に達すると自動的に売却を開始するストップロス機能も備えています。
| 過去5年リターン (年率) | 2.80% |
|---|---|
| 過去3年リターン (年率) | 3.90% |
| 年間費用 (税込) | 年率最大1.65% ※固定報酬型・当初2年 |
| 運用コース | 安定型・中立型・積極型・エクステンシブ型 |
| 最低投資金額 | 300万円 |
年間費用は投資信託の信託報酬などを含みません
2022年末時点の過去5年の年率リターンは2.80%で、対面型ファンドラップの中では最も高い数値です。
直近のコース別運用実績は公式サイト上で確認できませんが、手数料面では運用開始から2年経過後、対象プランの固定報酬が30%割引となり、年率最大1.65%から1.155%に下がります。出典:東海東京証券「手数料等」
オリコンの東海東京証券の利用者口コミでは、担当者が決まっていて相談しやすいという声がある一方、担当者からの情報提供やフォローが不十分との不満も見られます。※口コミは東海東京証券全般に関するもので、ファンドラップ限定の評価ではありません。
3位:楽天証券|楽ラップ (ロボアド型)
楽ラップは、楽天証券が提供する1万円から利用できるロボアドバイザーです。
リスク水準に応じた9つの運用コースを用意し、相場急変時に株式比率を引き下げ、損失の軽減を図る「下落ショック軽減機能(DRC)」も選択できます。(NISAは利用不可)
| 過去5年リターン (年率) | 2.00% |
|---|---|
| 過去3年リターン (年率) | 1.50% |
| 年間費用 (税込) | 固定報酬型:最大年率0.715% 成功報酬型:(最大0.65%+成功報酬5.5%) |
| 運用コース | 5種類・DRCありを含め計9コース |
| 最低投資金額 | 1万円 |
年間費用は投資信託の信託報酬などを含みません
楽天証券の最新の運用レポートによると、2026年9月末時点の「やや積極型(DRCなし)」の過去1年リターンは+9.44%、過去3年は累積+36.14%でした。ただし、こちらは信託報酬控除後・ラップ手数料控除前のモデル値であり、ランキングに使用した年率リターンとは算出条件が異なります。
2026年のオリコン利用者口コミでは、自動運用や積立の手軽さを評価する声がある一方、「運用成績が期待値に届いていない」「別コースとの運用益を比較できない」といった不満も見られます。
4位:大和証券|ダイワファンドラップ
ダイワファンドラップは、2007年にサービスを開始した、国内のファンドラップの先駆けとなる対面型の投資一任サービスです。
担当者と相談しながら5段階のリスク水準から運用スタイルを選択でき、定期受取サービスや相続・資産承継に関するサポートも利用できます。
大和証券には、投資金額や目的に応じて以下の4種類があります。
- ダイワファンドラップ(300万円〜): 対面型・5つのリスク水準
- ダイワファンドラップ プレミアム(3,000万円〜): アクティブファンドも選択可能・資産の目的別管理
- あんしんつながるラップ(3,000万円〜): 65歳以上限定・相続や贈与をサポート
- ダイワファンドラップオンライン(1万円〜): ロボアドによる自動運用
以下は、通常のダイワファンドラップの運用実績・費用です。
| 過去5年リターン (年率) | 1.80% |
|---|---|
| 過去3年リターン (年率) | 2.40% |
| 年間費用 (税込) | 最大年率1.54% |
| 運用コース | 安定型〜積極型の5種類 |
| 最低投資金額 | 300万円 |
年間費用はファンドラップ・フィーで、投資信託の信託報酬などは別途発生
大和証券の最新の公表データによると、2026年5月末時点で10年以上契約を継続している利用者の99.9%が評価益となっています。ただし、長期保有を継続している利用者の損益状況であり、全契約者の利益率や年率リターンを示すものではありません。
利用者72人へのアンケート調査では、「長期で見ると運用成績が良く安定感がある」「担当者に直接相談できる」と評価する声がある一方、期待リターンの低さや運用プランの選択肢の少なさを指摘する声も見られます。
5位:三井住友信託銀行|三井住友信託銀行ファンドラップ
三井住友信託ファンドラップは、資産運用に加え、相続・資産承継などのサポートも受けられる対面型の投資一任サービスです。
資産分散型は3つの運用タイプと5段階のリスク水準を組み合わせた15種類から選択可能。NISAの成長投資枠に対応するオプションや、定期払戻・相続時の資金交付などの機能も備えています。
| 過去5年リターン (年率) | 1.60%(資産分散型) |
|---|---|
| 過去3年リターン (年率) | 2.10%(資産分散型) |
| 年間費用 (税込) | 固定報酬型:最大年率1.54% |
| 運用コース | 資産分散型・株式特化型 |
| 最低投資金額 | 500万円 |
年間費用は投資顧問報酬で、投資信託の信託報酬などは別途発生
最新の公式資料によると、2026年6月末時点の資産分散型・中庸コースの過去1年モデルリターンは+19.6〜20.7%(費用控除後)でした。ただし、実際の顧客の運用成績ではなく、ランキングの年率リターンとも算出条件が異なります。
また、長期保有優遇制度により、固定報酬率は2年経過後に30%、5年経過後に50%引き下げられます。
利用者の口コミでは、500万円が約2年で547万円に増えたという声がある一方、別の口コミでは、2,000万円が約1,950万円に減少し、手数料の高さにも不満を感じたという声が見られます。
6位:いちよし証券|ドリーム・コレクション
ドリーム・コレクションは、国内外の株式・債券に加え、金やヘッジファンドなどのオルタナティブ資産にも分散投資する対面型ファンドラップです。
5段階の運用モデルを用意し、NISAや毎月自動積立の「ドリコレ・ミニ」にも対応。運用資産を換金せずに承継できる「ドリコレ・パス」も特徴です。
| 過去5年リターン (年率) | 1.50% |
|---|---|
| 過去3年リターン (年率) | 2.10% |
| 年間費用 (税込) | 固定報酬制:最大年率2.024% |
| 運用コース | 保守的〜積極的の5種類 |
| 最低投資金額 | 原則300万円(ドリコレ・ミニ併用時は1万円から) |
| NISA | 成長投資枠に対応 |
年間費用は投資顧問報酬と口座管理料の合計で、投資信託の信託報酬などは別途発生
最新の公式運用資料によると、2026年9月末時点の運用モデル別累積リターンは、2015年7月の開始時から+57.1〜94.3%でした。また、2026年3月末の共通KPIでは、93.9%の顧客が評価益となっています。
※累積リターンは所定の費用を控除したモデル実績で、ランキングに用いた年率リターンとは算出条件が異なります。
みん評のいちよし証券の利用者口コミでは、担当者の親身な対応を評価する声がある一方、ラップ型ファンドの運用成績や手数料への不満も見られます。なお、口コミはいちよし証券全般に関するものを含みます。
7位:水戸証券|水戸ファンドラップ
水戸ファンドラップは、長期運用を重視し、相場環境に応じて資産配分を調整する対面型の投資一任サービスです。
6つの運用コースを用意し、一定の下落時に資産を売却する「ロスカット機能」や、定時定額払戻し・相続時受取人指定サービスも利用できます。
| 過去5年リターン (年率) | 1.20% |
|---|---|
| 過去3年リターン (年率) | 2.50% |
| 年間費用 (税込) | 固定報酬型:最大年率2.09% 成功報酬併用型:最大年率1.567%+成功報酬11% |
| 運用コース | 安定型〜より積極型の6種類 |
| 最低投資金額 | 300万円 |
年間費用は投資信託の信託報酬などを含まず、固定報酬には長期保有割引があります
水戸証券の最新の公表データによると、2026年3月末時点で保有者の97.0%が運用損益率0%以上でした。さらに、平均保有期間(5.23年)を超える継続契約者では99.9%が評価益となっています。
ただし、いずれも顧客の損益割合であり、年率リターンではありません。
みん評の利用者口コミでは、ラップ口座での投資先の選定や定期的な運用報告を評価する声がある一方、担当者の対応や勧誘への不満も見られます。なお、悪い口コミは水戸証券全般に関するもので、ファンドラップ限定ではありません。
8位:SMBC日興証券|日興ファンドラップ
日興ファンドラップは、エドモン・ドゥ・ロスチャイルド・グループの運用ノウハウを活用した対面型の投資一任サービスです。
300万円からの「エドモンド・ロスチャイルド・セレクション」では7段階のリスク水準から選択可能。3,000万円からの「プライベート・プレミアム・セレクション」では、投資先のファンドを指定する運用にも対応しています。
| 過去5年リターン (年率) | 1.10% |
|---|---|
| 過去3年リターン (年率) | 2.30% |
| 年間費用 (税込) | 固定報酬型:最大年率1.32% |
| 運用コース | 2種類(標準モデル・セレクトモデル) |
| 最低投資金額 | 300万円(上位コースは3,000万円) |
年間費用は投資一任報酬で、投資信託の信託報酬などは別途発生
最新の公式資料によると、2026年8月末時点の標準モデルの過去1年リターンは、R1(低リスク)で+14.0%、R4(中程度)で+22.6%、R7(高リスク)で+30.8%でした。
※過去1年の数値は投資一任報酬控除後のモデルシミュレーションであり、実際の顧客の運用成績ではありません。
利用者69人へのアンケート調査では、サポート体制の充実やプロに運用を任せられる点が評価される一方、手数料の高さや手続きに時間がかかることへの不満も見られました。
9位:アイザワ証券|アイザワファンドラップ
アイザワファンドラップは、国内外の株式・債券・不動産などに分散投資する対面型の投資一任サービスです。
5段階のリスク水準とアクティブ運用の有無を組み合わせた10コースから選択でき、月5万円からの積立プランも設けられています。ただし、現在は新規受付を停止しています。
| 過去5年リターン (年率) | 1.10% |
|---|---|
| 過去3年リターン (年率) | 1.40% |
| 年間費用 (税込) | 固定報酬型:最大年率1.65% 成功報酬併用型:最大年率1.32%+成功報酬11% |
| 運用コース | 5段階×アクティブ運用の有無=10コース |
| 最低投資金額 | 300万円 |
| 新規受付 | 停止中 |
年間費用には投資信託の信託報酬などを含みません
最新の公式データによると、2026年3月末時点でファンドラップ保有顧客の100.0%が運用損益プラスとなっています。前年の98.2%から改善しましたが、保有顧客の損益割合であり、年率リターンを示すものではありません。
Yahoo!ファイナンスの利用者口コミでは、担当者の情報提供や対面サポートを評価する声がある一方、営業担当者の勧誘や対応への不満も見られます。なお、口コミはアイザワ証券全般に関するもので、ファンドラップ限定ではありません。
10位:三井住友銀行|SMBCファンドラップ
SMBCファンドラップは、三井住友銀行を相談窓口として、SMBC日興証券が運用・管理を行う投資一任サービスです。
6段階のリスク水準から運用コースを選べ、利益確定を目指す「プロフィットロック」や損失拡大を抑える「ロスカットルール」、長期契約による手数料割引なども利用できます。
| 過去5年リターン (年率) | 1.00% |
|---|---|
| 過去3年リターン (年率) | 1.70% |
| 年間費用 (税込) | 固定報酬型:最大年率1.54% 成功報酬併用型:最大年率1.21%+成功報酬11% |
| 運用コース | より安定型〜積極型の6種類 |
| 最低投資金額 | 300万円 |
年間費用は投資一任報酬で、投資信託の信託報酬などは別途発生
三井住友銀行の最新の公式資料によると、2026年1月末時点の過去1年リターンは、安定型+4.3%、バランス型+14.1%、積極型+22.9%でした。ただし、投資一任報酬控除後のシミュレーション値であり、実際の顧客の運用成績とは異なります。
公式サイト掲載の利用者の声では、担当者の定期的なフォローや説明の分かりやすさが評価されています。一方、Yahoo!ファイナンスの口コミには、コロナショック時に一時約30%の損失を経験したことや、手数料の高さを指摘する声もあります。
11位:野村証券|野村ファンドラップ

野村ファンドラップは、運用方針に合わせて2つのプログラムから選べる対面型の投資一任サービスです。
500万円からの「バリュー」はインデックス運用、1,000万円からの「プレミア」は市場平均を上回る収益を目指すアクティブ運用を採用。いずれも7段階のリスク水準から選択できます。
| 過去5年リターン (年率) | 0.90% |
|---|---|
| 過去3年リターン (年率) | 1.10% |
| 年間費用 (税込) | 固定報酬制:最大年率1.738% |
| 運用プログラム | バリュー・プレミアの2種類 |
| 運用コース | 7段階のリスク水準(RR1〜RR7) |
| 最低投資金額 | バリュー500万円/プレミア1,000万円 |
年間費用は投資一任報酬とファンドラップ報酬の合計で、投資信託の信託報酬などは別途発生
2026年4月公表の公式資料によると、2025年末時点のバリュー・プログラムの過去1年リターンは、RR1(低リスク)+1.77%、RR4(中程度)+10.99%、RR7(高リスク)+14.36%でした。RR4の過去5年累積リターンは+71.78%です。
※投資一任契約に係る費用を含むモデル実績であり、実際の顧客の運用成績やランキングの年率リターンとは算出条件が異なります。
利用者75人へのアンケート調査では、運用をプロに任せられる点や担当者の手厚いサポートが評価される一方、手数料・最低投資額の高さや取引ツールの使い勝手への不満も見られました。
12位:みずほ証券|みずほファンドラップ
みずほファンドラップ(ファーストステップ)は、国内外の株式・債券などのインデックスファンドを中心に分散投資する対面型の投資一任サービスです。
5つの運用コースから選択でき、市場環境に応じて資産配分を調整します。株式・債券に加え、金などのコモディティにも投資する点が特徴です。
なお、みずほ証券には、キャピタル・グループの運用ノウハウを活用したアクティブ運用型の「Mizuho Fund Wrap」もあります。こちらは1,000万円から利用でき、5つの運用コースから選択可能です。
| 過去5年リターン (年率) | 0.70% |
|---|---|
| 過去3年リターン (年率) | 0.80% |
| 年間費用 (税込) | 投資一任報酬:最大年率1.43% |
| 運用コース | 5種類(安定型・安定成長型・成長型・積極型・積極拡大型) |
| 最低投資金額 | 500万円 |
年間費用には投資信託の信託報酬(年率0.11〜0.13%程度)を含みません
2026年4月公表の公式資料によると、2026年3月末時点の過去1年リターンは、安定型+9.9%、成長型+16.5%、積極拡大型+20.9%でした。過去5年の年率リターンも、それぞれ+3.6%、+7.7%、+10.5%となっています。
※投資一任報酬控除後のモデル実績であり、実際の顧客の運用成績とは異なります。また、2023年に運用内容や手数料体系が見直されているため、2022年末のランキング実績とは算出条件や運用内容が異なります。
13位:ウエルス・スクエア|ウエルス・スクエア ファンドラップ
ウエルス・スクエアのファンドラップは、地域の銀行・証券会社を窓口に、野村グループの運用ノウハウを活用した資産運用を任せられるサービスです。
株式・債券・REITなどに分散投資する「マスター・プログラム」と、債券中心の「ボンドコア・プログラム」を用意。オルタナティブ投資の有無も選択でき、原則3ヵ月ごとに資産配分を見直します。
| 過去5年リターン (年率) | 0.50% |
|---|---|
| 過去3年リターン (年率) | 0.40% |
| 年間費用 (税込) | 投資顧問報酬:最大年率1.32% |
| 運用コース | マスター:10コース/ボンドコア:6コース |
| 最低投資金額 | マスター:300万円/ボンドコア:1,000万円 |
年間費用には投資信託の信託報酬などを含みません。最低投資額は取扱金融機関の契約条件に基づきます。
2026年5月公表の公式KPIによると、2018年6月〜2026年3月のマスター・プログラムの年率リターンは、保守型+2.8%、中位型+7.1〜7.4%、積極型+11.0〜11.4%でした。
一方、債券中心のボンドコア・プログラムでは、保守型が年率-0.3〜-0.1%となっています。
※公式KPIは対象口座の実績から投資顧問報酬相当額を差し戻して算出した数値であり、ランキングの費用控除後リターンとは条件が異なります。
14位:りそな銀行|りそなファンドラップ
りそなファンドラップは、インデックス運用中心の「スタンダード」と、アクティブ運用中心の「プレミアム」から選べる対面型の投資一任サービスです。
5つの運用スタイルに加え、定期受取・代理人特約・資産承継特約などの機能も充実。2026年10月からは、一定の条件を満たすスタンダードコースでNISAの成長投資枠にも対応しています。
| 過去5年リターン (年率) | ▲0.90% |
|---|---|
| 過去3年リターン (年率) | ▲2.20% |
| 年間費用 (税込) | 固定報酬型:最大年率1.32% 成功報酬併用型:最大年率1.21%+成功報酬11% |
| 運用スタイル | スタンダード・プレミアムの2種類 |
| 運用コース | 慎重型〜積極型の5段階 |
| 最低投資金額 | スタンダード300万円 プレミアム500万円 |
年間費用は投資顧問報酬で、投資信託の信託報酬などは別途発生
りそな銀行の最新の公表データによると、2017年2月〜2026年6月末の年率換算リターンは、スタンダードコースの慎重型+1.3%、バランス型+4.6%、積極型+7.8%でした。プレミアムコースは同順に+1.4%、+4.8%、+8.1%となっています。
※専用投信の信託報酬と概算の投資顧問報酬を控除したモデル実績であり、実際の顧客の運用成績ではありません。2022年末のランキングとも対象期間・算出方法が異なります。
みん評の利用者口コミでは、運用益や対面での丁寧な説明を評価する声がある一方、別の口コミでは、運用損失や手数料の高さ、担当者の対応への不満も見られます。
15位:三菱UFJ信託銀行|MUFGファンドラップ
MUFGファンドラップは、三菱UFJ信託銀行の年金運用ノウハウを活用した対面型の投資一任サービスです。
資産を幅広く分散する「リスク分散コース」と、相場環境に応じて配分を調整する「下方リスク抑制コース」を用意。利益確定・損失抑制機能や資産承継特約も利用できます。
ただし、2026年4月1日から新規契約の受付を停止しています。
| 過去5年リターン (年率) | ▲2.30% |
|---|---|
| 過去3年リターン (年率) | ▲3.30% |
| 年間費用 (税込) | 固定報酬型:最大年率0.91619% 成功報酬型:最大年率0.78529%+成功報酬11% |
| 運用コース | 2コース・計7スタイル |
| 最低投資金額 | 500万円 (新規受付停止中) |
年間費用は投資一任報酬で、投資信託の信託報酬などは別途発生

番外編:ゆうちょ銀行|ゆうちょファンドラップ

ゆうちょファンドラップは、ゆうちょ銀行で相談・申し込みができ、実際の運用・管理は大和証券が担う投資一任サービスです。
20段階のリスク水準から運用方針を決め、国内外の株式・債券・REITに分散投資。目標時期に合わせてリスクを調整する運用計画や、定期積立・定期受取サービスも利用できます。
| 過去5年リターン (年率) | 公表データなし |
|---|---|
| 過去3年リターン (年率) | 公表データなし |
| 年間費用 (税込) | 投資一任手数料:年率1.54% ※Web割引適用時1.5092% |
| 運用スタイル | リスク水準20段階 |
| 最低投資金額 | 300万円 |
| NISA | 非対応 |
2022年5月にサービスが開始されたため、金融庁の2022年末時点の5年・3年リターンランキングには含めず、番外編として紹介しています。
ゆうちょ銀行の最新の公式データによると、2026年3月末時点で保有顧客の91%が運用損益プラスとなっています。前年の63%から大幅に改善しましたが、顧客の損益割合であり、平均利回りを示すものではありません。
Yahoo!知恵袋の契約者の投稿では、300万円で契約したものの、評判が気になり解約を迷っているという声があります。別の相談でも、初心者にも任せやすいと提案された一方、高額な投資金額と手数料への不安が挙げられています。
以上、ファンドラップ15商品の過去5年の運用実績ランキングと、番外編のゆうちょファンドラップを紹介しました。
直近では株式市場の上昇を背景に、多くのファンドラップで運用成績が回復傾向にある一方、金融庁の2022年末データでは、過去5年の年率リターンが数%台やマイナスの商品も見られます。
直近の好成績だけでなく、長期的に手数料に見合う運用成果が期待できるかという視点で比較することが大切です。
なお、運用資金が500万円以上ある方は、個人投資家向けの私募ファンドも選択肢となります。
固定配当を掲げるファンドなどもあるため、それぞれの特徴やリスクを比較し、自分に合った投資先を慎重に検討しましょう。
| 比較項目 | ハイクアインターナショナル | Action (アクション) |
|---|---|---|
| 運用タイプ | 事業融資型ファンド | 多様な投資戦略を活用するファンド |
| 配当 / 実績 | 年12%の固定配当を掲げる | 2024年度+17.35%の運用実績 |
| 最低投資額 | 500万円〜 | 500万円〜 |
| 注目ポイント | 配当条件の見通しやすさ | 運用戦略の柔軟性 |
| 詳細 | 公式サイトを 見る | 公式サイトを 見る |
ファンドラップの良い評判・メリット
投資家によって評価が分かれるファンドラップですが、運用を任せられる手軽さや、専門家によるサポートに魅力を感じて利用する人もいます。
ここでは、利用者の良い評判を交えながら、ファンドラップの4つのメリットを紹介します。
専門家に資産運用を任せられる
投資先の選定から売買・運用管理まで一任できることは、ファンドラップの大きなメリットです。
投資家は、銘柄の調査や分析、売買タイミングの決定、日々の運用状況の確認やリバランスなどを任せられるため、投資初心者や投資に時間を割けない人には便利なサービスです。
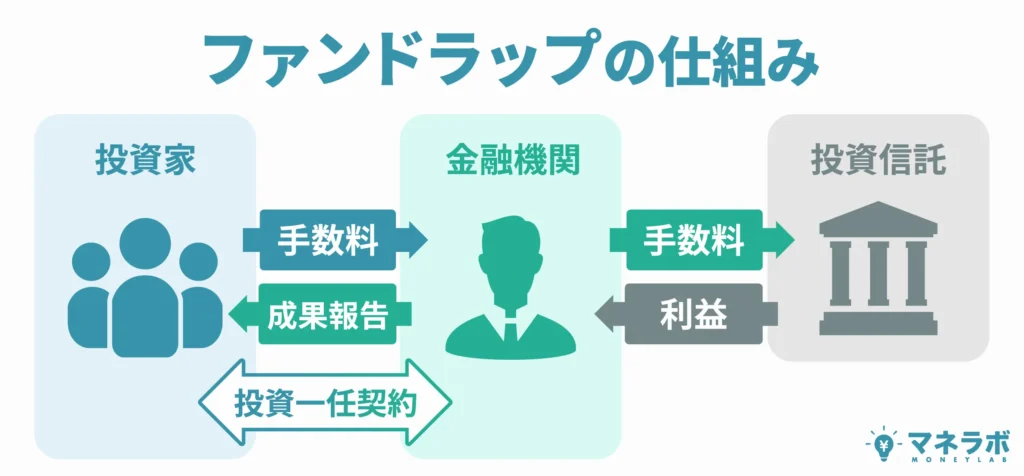
日興ファンドラップ利用者69人への調査でも、27.5%が「運用内容をお任せできて手間がかからないから」と回答し、商品を選んだ理由の第1位となっています。
分散投資や資産配分の見直しを任せられる
ファンドラップでは、国内外の株式・債券・REIT(不動産投資信託)・コモディティなど、複数の資産に分散投資できます。
異なる値動きをする資産を組み合わせることで、特定の市場や銘柄の下落リスクを抑え、ポートフォリオ全体の安定性を高める効果が期待できます。
また、運用開始後も市場環境や資産配分の変化に応じて、リバランス(資産配分の調整)を行ってもらえるため、自分で投資先の比率を管理する手間が省けます。
ただし、市場全体が下落すれば、分散投資をしていても損失が生じるため、元本割れを防げるわけではない点に注意しましょう。
担当者に相談できるサービスもある
対面型ファンドラップでは、担当者に運用方針やリスク水準を相談しながら投資を始められることもメリットです。
運用開始後も、定期的な報告を受けたり、退職・相続などライフステージの変化に合わせて運用方針を見直したりできます。
ダイワファンドラップ利用者72人への調査でも、担当者に直接相談できる点や、契約後の丁寧なアフターフォローを評価する声が見られました。
ただし、担当者の対応やサービス内容は金融機関によって異なり、ロボアド型では対面相談に対応していない場合もあります。
相続・贈与などの付帯サービスを受けられる
一部のファンドラップでは、資産運用だけでなく、老後の定期受取や相続・贈与を支援するサービスも利用できます。
例えば、りそなファンドラップには、本人に代わって家族が所定の手続きを行える「代理人特約」や、相続時に運用資産を指定した相手へ承継できる「資産承継特約」があります。
SMBCファンドラップの公式サイトにも、子どもへの相続を考え、複数の投資信託をファンドラップにまとめたという利用者の声が掲載されています。
ファンドラップを買ってはいけない人・向いている人
ファンドラップが自分に合うかどうかは、運用実績だけでなく、投資経験やコストに対する考え方、資産管理にかけられる時間によっても変わります。
ここでは、どのような人がファンドラップに向いているのか、具体的な判断基準を整理します。
ファンドラップを買ってはいけない人
次のような人は、ファンドラップを利用する必要性が低いと考えられます。
- 運用コストをできるだけ抑えたい人:低コストのインデックスファンドなどで、自分で資産形成したい
- 投資経験が豊富な人:投資先の選定や資産配分の調整を自分で判断できる
- 高いリターンを最優先する人:手数料を支払ってでも市場平均を大きく上回る成果を求めている
- 短期間で資金を使う予定がある人:近いうちに住宅購入や教育費などでまとまった資金が必要になる
特に、自分で投資信託を選び、長期的に運用・管理できる人は、ファンドラップに費用をかけるメリットが小さい可能性があります。
ファンドラップが向いている人
一方、次のような人はファンドラップを検討する価値があります。
- 投資経験が浅い人:自分に合った運用方針を専門家と相談しながら決めたい
- 資産運用に時間をかけられない人:投資先の選定や売買、資産配分の見直しを任せたい
- サポートを重視する人:費用を負担してでも、定期的な運用報告や専門家への相談を利用したい
- まとまった資金を長期運用したい人:日々の値動きに左右されず、資産全体を計画的に管理したい
運用の手間を減らすことや、専門家のサポートに費用以上の価値を感じられる人には、ファンドラップが選択肢となります。
ただし、初心者だからといって必ずしもファンドラップが最適とは限りません。契約前には、自分で低コストの投資信託を運用する方法とも比較し、必要なサービスを見極めましょう。
ファンドラップで後悔・大損しないための注意点
ファンドラップで後悔しないためには、運用実績の高さだけでなく、費用・リスク・資金計画を総合的に判断することが大切です。
損失を完全に防ぐことはできませんが、契約前に確認しておきたい4つのポイントを解説します。
手数料を含めた運用コストを確認する
契約前には、投資一任報酬だけでなく、投資信託の信託報酬や成功報酬なども含めた総コストを確認しましょう。
特に、運用成績がマイナスでも固定報酬は発生するため、手数料を差し引いた後にどれだけの利益が期待できるかという視点で比較しましょう。
過去の運用実績だけで判断しない
直近の運用成績が好調でも、そのリターンが今後も続くとは限りません。
過去1年の実績だけでなく、3年・5年など複数の期間を確認し、株式市場が下落した時期にどの程度の損失が発生したかも調べましょう。
自分に合ったリスク水準のコースを選ぶ
ファンドラップは複数の運用コースから選べる商品が多く、リスク水準によって期待リターンや損失の大きさが異なります。
例えば、株式の組入比率が高い積極型は大きな利益を狙える反面、相場下落時には損失も拡大しやすくなります。
直近のリターンの高さだけで選ばず、運用目的・投資期間・許容できる損失額を担当者と確認し、自分に合ったコースを選びましょう。
余裕資金で運用し、短期間の損益だけで判断しない
ファンドラップは、生活費や近いうちに使う予定の資金を除き、当面使う予定のない余裕資金で運用することが基本です。
短期間の値下がりだけで慌てて解約すると、その後の相場回復による利益を得られなくなる可能性があります。
ただし、長期間保有すれば必ず損失が回復するわけでもありません。定期的に運用成績や手数料、当初の投資目的を確認し、必要に応じて運用方針の変更や解約を検討しましょう。
ファンドラップ以外も比較|定期収入・高利回りを目指す私募ファンド
「運用はプロに任せたいが、手数料や利回りも妥協したくない」という方は、ファンドラップ以外の投資先にも目を向けてみましょう。
ファンドラップは主に投資信託・ETFを通じて金融市場で運用しますが、私募ファンドには事業融資など、異なる収益源を持つ商品もあります。
| 比較項目 | ファンドラップ | 私募ファンド |
|---|---|---|
| 主な投資対象 | 投資信託・ETFなど | 株式・債券・事業融資・不動産など |
| 収益の源泉 | 主に金融市場での運用成果 | 市場での運用益・融資利息・事業収益など |
| 主なリスク | 市場変動・元本割れ・運用コスト | 市場リスク・信用リスク・換金制限など |
※どちらも運用を任せられますが、収益構造やリスクは商品によって異なります。
定期収入や積極的なリターンを目指す方は、以下の3商品を比較してみてください。
- ハイクアインターナショナル
定期収入を重視|年12%固定・年4回配当
固定配当で、定期的なキャッシュフローを得たい人向け - アクション合同会社
中長期の成長を重視|2024年度+17.35%
複数事業へ分散し、中長期で高い運用益を目指したい人向け - GFマネジメント
日本株への厳選投資|運用担当者の設立前の実績:年平均約29%
日本株の銘柄選定によって、積極的なリターンを目指す人向け
ハイクアインターナショナル|年12%固定・運用手数料無料
定期的な配当収入を重視するなら、ハイクアインターナショナルが比較候補になります。
同社は、ベトナムで事業を展開する日系企業「SAKUKO Vietnam」への事業融資を通じて、年12%の固定配当を目指す運用先です。配当は年4回で、500万円を出資した場合、年間60万円(税引前)を受け取れる計算です。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 購入 / 運用手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで小売・ホテル・食品関連事業などを展開する日系企業グループです。年商は約25億円で、同グループへの融資から得られる利息が投資家への配当原資となります。
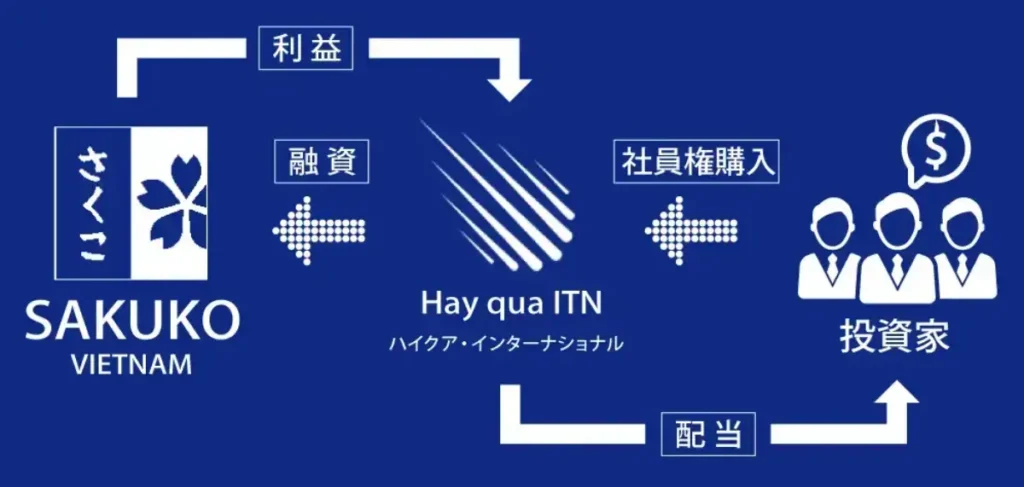
12%の配当は、1月・4月・7月・10月の年4回に分けて、各3%ずつ受け取れ、これまで配当遅延は発生していません。
| 出資額 | 3カ月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1000万円 | 30万円 | 120万円 |
| 2000万円 | 60万円 | 240万円 |
ファンドラップは市場の値動きによって運用成果が変動するのに対し、ハイクアは年12%の固定配当による定期収入を目指せる点が特徴です。
また、運用手数料は無料で、ファンドラップのような投資一任報酬や信託報酬がないため、受取額や目標額までの計画を立てやすい点も違いの一つです。
- 年12%固定の高利回り:配当条件が明確で収入計画を立てやすい
- 価格変動リスク:事業融資型で市場変動の影響を受けにくい
- 定期的なキャッシュフロー:年4回、3カ月ごとの配当を目指せる
- 高い透明性と信頼性:投資先の事業内容が明確で追跡可能
- 手数料無料:購入時・運用中の手数料負担がない
- 成長市場での運用:ベトナムは年間5~6%の経済成長を継続中
ただし、元本や将来の配当が保証されているわけではありません。5年以内に解約する場合は出資額の5%の手数料がかかるため、配当の仕組みだけでなく事業リスクや解約条件まで確認したうえで検討する必要があります。
- 資料請求:公式サイトから無料で詳細資料を入手
- 無料面談:オンラインまたは対面で投資内容を確認(代表者が直接説明)
- 契約手続き:納得したら投資契約を締結
- 運用開始:3ヶ月ごとに配当を受け取り、定期的に事業報告会にも参加可能
\リスクも含め納得いくまで質問できる/
アクション合同会社|2024年度実績 年利17.35%
中長期で高い運用益を目指すなら、アクション合同会社が比較候補です。
同社は、トレイダーズインベストメント元代表である古橋弘光氏が代表を務め、事業投資・ファイナンス・Web3事業などに資金を分散する運用先です。
2024年度(2024年7月〜2025年6月)には、年間+17.35%(税引前)の運用実績を達成しています。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 運用実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
アクションは、株式市場だけでなく、事業投資やファイナンス、Web3など複数の分野に資金を分散しています。
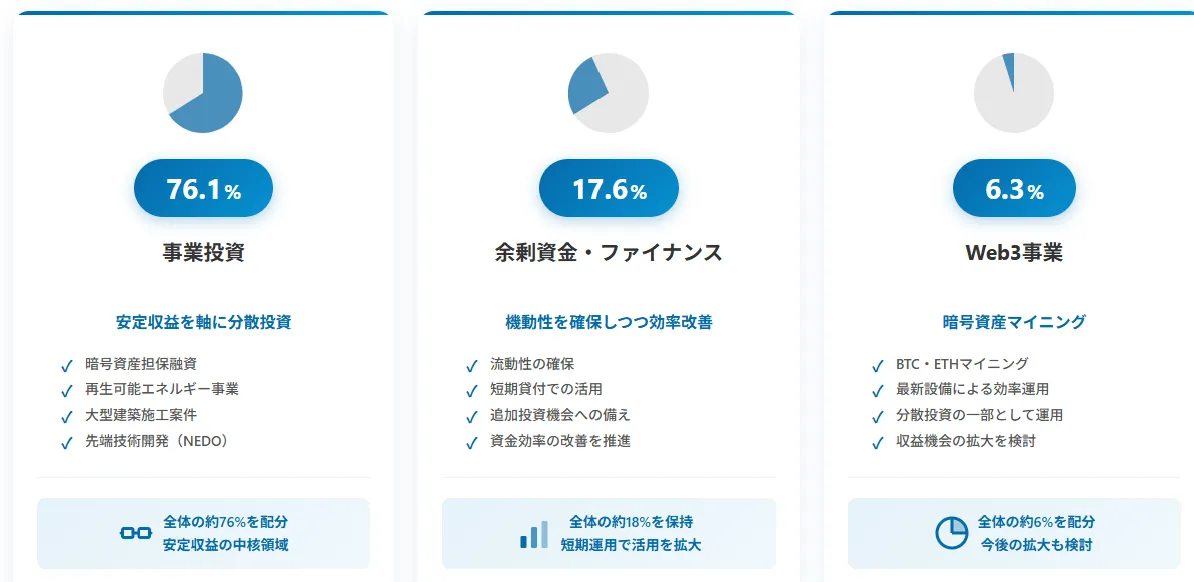
株式や債券を組み合わせるファンドラップとは異なり、事業収益を主な収益源とするため、金融市場の短期的な値動きの影響を直接受けにくい点が特徴です。
- 2024年度実績+17.35%:税引前の年間運用実績を公表
- 金融業界30年以上の経験:古橋弘光氏が代表を務める
- 多角的な投資戦略:事業投資・ファイナンス・Web3などに分散
- 定期的な情報開示:3カ月ごとに運用状況を報告
- 最低投資額500万円:無料のオンライン相談に対応
最低投資額は500万円で、契約期間は原則1年間。運用状況は3カ月ごとのレポートで確認できます。
ただし、運用益は事業収益や投資先の状況によって変動し、元本割れや配当が支払われないリスクがあります。また、契約期間中の中途解約は原則できません。
「どのような投資で+17.35%の実績を生み出したのか」「今後どのような収益機会を狙うのか」が気になる方は、無料オンライン面談で直接確認してみてください。
GFマネジメント|運用担当者の過去5年平均リターン29%
日本株への投資で中長期の資産成長を目指すなら、GFマネジメントも比較候補です。
同社は、日本の大型株を中心に、企業の収益力や成長性を分析して投資先を選定する「J-Prime戦略」を採用しています。
GFマネジメントの運用担当者は、ファンド設立前の5年間で年平均約29%、累計約277%の運用実績を残しています。
| 運用会社 | GF Management合同会社 |
|---|---|
| 設立 | 2023年 |
| 投資対象 | 国内大型株を中心とした日本株 |
| 投資戦略 | J-Prime戦略 |
| 過去の運用成績 | 年平均約29% 累計約277%(ファンド設立前の運用担当者の実績) |
| 最低投資金額 | 原則1,000万円(500万円から相談可能) |
| 運用の相談 | 資料請求・面談 |
| 公式サイト | https://gfmgmt-llc.com/ |
GFマネジメントの「J-Prime戦略」は、企業の収益力・成長性・競争優位性などを分析し、日本の大型株を中心に20〜30銘柄程度へ厳選投資する手法です。
市場指数への連動を目指す多くのファンドラップとは異なり、独自の企業分析と銘柄選定によって、市場平均を上回るリターンを積極的に狙える点が大きな魅力です。
また、毎月の運用レポートで投資成果を確認できるほか、最低投資額は原則1,000万円ながら、500万円からの相談にも対応しています。
- 運用担当者の過去実績:設立前の5年間で年平均約29%、累計約277%
- 独自のJ-Prime戦略:企業の本質的価値に着目して投資先を選定
- 日本の大型株に厳選投資:20〜30銘柄程度を中心に運用
- 毎月の運用レポート:運用状況を定期的に確認できる
- 500万円から相談可能:オンライン・対面で投資条件を確認できる
ただし、集中投資によって個別銘柄の値下がりの影響を受けやすく、元本割れのリスクもあります。
過去の高い運用実績を支えた投資戦略や、現在のファンドの成績に興味がある方は、無料面談で詳しい運用内容や投資条件を確認できます。
- お問い合わせ
公式サイトからお問い合わせ - 無料面談
オンラインまたは対面でJ-Prime戦略や運用実績を確認 - 契約手続き
納得したら投資契約を締結 - 運用開始
毎月運用レポートを受け取り、資産状況を定期的に確認
ファンドラップに関するよくある質問(FAQ)
では、最後にファンドラップに関してよくある質問と回答を紹介します。
ファンドラップは儲かる?
ファンドラップは複数の資産に分散投資してリスクの軽減を図れますが、必ず儲かるわけではありません。
市場全体が下落すれば元本割れする可能性があり、運用益が手数料を下回ることもあります。
直近では好成績の商品もある一方、過去には低利回りやマイナスの時期もあったため、手数料控除後の長期的な運用実績を確認することが大切です。
ファンドラップと投資信託の違いは?
ファンドラップは金融機関に資産運用を一任するサービス、投資信託は投資家自身が選んで購入する金融商品です。
主な違いは以下のとおりです。
| 比較項目 | 投資信託 | ファンドラップ |
|---|---|---|
| 投資先の選択 | 自分で商品を選ぶ | 専門家などに任せる |
| 資産配分の見直し | 原則自分で判断 | 運用方針に沿って自動調整 |
| 手数料 | 信託報酬など | 投資一任報酬+信託報酬など |
| 最低投資額 | 100円からの商品あり | 1,000円〜数百万円以上と幅がある |
対面型ファンドラップとロボアドバイザーの違いは?
対面型は担当者と相談しながら運用方針を決めるのに対し、ロボアドバイザーは診断結果などに基づいて運用を自動化するサービスです。
主な違いを比較すると、以下のとおりです。
| 比較項目 | 対面型 | ロボアド型 |
|---|---|---|
| 相談・運用方法 | 担当者と対面で相談 | オンラインで診断・自動運用 |
| 最低投資額 (例) | 300万円(ダイワ) 500万円(野村バリュー) | 1,000円(ON COMPASS) 1万円(WealthNavi) |
| 年間手数料 (税込・例) | 野村:最大1.738%+信託報酬等 | ON COMPASS:約0.9775% WealthNavi:1.1%+ETF保有コスト |
| サポート | 対面相談、相続・贈与支援など | オンライン中心 |
| 代表例 | 野村・大和・三井住友信託 | WealthNavi・ ON COMPASS・楽ラップ |
※数値は代表商品の一例です。ON COMPASSの費用にはETF経費率を含みます。ロボアドバイザーには、資産配分の助言のみを行うタイプもあります。
ファンドラップはNISAで利用できる?
ファンドラップは原則としてNISA対象外ですが、一部NISAの成長投資枠に対応する商品もあります。
例えば、ON COMPASSやりそなファンドラップの一部コースなどが該当します。利用条件や対象商品は金融機関によって異なるため、事前に確認しましょう。
ファンドラップのやめどき・解約タイミングは?
運用成績が長期間低迷し、手数料に見合う成果が得られない場合や、運用目的・資金計画が変わったときが解約を検討するタイミングです。
解約は金融機関の窓口やオンラインで申し込み、保有資産の売却・精算後に資金が振り込まれます。
契約後約3か月間は解約できない商品もあり、入金まで7〜10営業日程度かかるケースもあります。
また、解約手数料が無料でも、信託財産留保額や未払いの運用報酬が差し引かれる場合があります。売却時の価格によっては損失が確定するため、解約条件・費用・換金日数を事前に確認しましょう。
ファンドラップを解約すると税金はかかる?
解約に伴う投資信託などの売却で利益が生じた場合、原則20.315%の税金がかかります。
売却益がなければ原則として譲渡益への課税はなく、特定口座(源泉徴収あり)なら通常は確定申告も不要です。
まとめ|ファンドラップは手数料と運用実績を比較して判断しよう
ファンドラップは一概に「買ってはいけない」商品ではありませんが、運用成果やサービス内容が手数料に見合っているかを見極めることが大切です。
専門家に資産運用を任せられる手軽さやサポートは魅力ですが、手数料負担や元本割れのリスクもあります。
選ぶ際は、直近の好調なリターンだけでなく、長期的な運用実績や総コストを比較し、自分の投資目的に合っているかを判断しましょう。
また、定期的な配当収入や、より積極的なリターンを求めるなら、ファンドラップとは収益構造や運用戦略が異なる私募ファンドも選択肢となります。
利回りだけでなく、リスクや換金条件も比較し、自分に合った運用先を選びましょう。
| 比較項目 | ハイクアインターナショナル | Action (アクション) |
|---|---|---|
| 運用タイプ | 事業融資型ファンド | 多様な投資戦略を活用するファンド |
| 配当 / 実績 | 年12%の固定配当を掲げる | 2024年度+17.35%の運用実績 |
| 最低投資額 | 500万円〜 | 500万円〜 |
| 詳細 | 公式サイトを 見る | 公式サイトを 見る |
※将来の収益を保証するものではありません。いずれも元本割れや換金制約などのリスクがあります。