野村ファンドラップは、最低投資額500万円から、資産配分の提案や商品選定、運用・管理まで野村證券に任せられる投資一任サービスです。
投資方針に合わせて2つのプログラムから選択でき、担当者に相談しながら運用できるメリットがあります。
一方、手数料・信託報酬の高さや、プロに任せても期待どおりの運用成果を得られるとは限らない点を不満視する声もあります。元本保証はなく、運用状況によっては大損する可能性にも注意が必要です。
そこで本記事では、次の疑問に最新の公式資料や口コミをもとに回答します。
また記事後半では「より高い利回りを狙いたい」「手数料に見合う成果が得られるか不安」と感じる方向けに、年12%の固定配当を目指すハイクア・インターナショナルや、2024年度実績17.35%のActionも紹介します。
野村ファンドラップ・野村SMAの評判・口コミ【結論】
野村ファンドラップ・野村SMAについては、ネット上でマイナスの評判も見られるものの、一概に「ひどい」とはいえません。
野村ファンドラップと野村SMAの評判を整理すると、以下のとおりです。
| 評価項目 | 野村ファンドラップ | 野村SMA |
|---|---|---|
| 良い評判 | 商品選定や運用を任せられる 担当者のサポートを受けられる | 投資方針を細かく設定できる まとまった資産の運用を任せられる |
| 悪い評判 | 手数料の負担が大きい 期待したほどの運用成果が得られない | 手数料が高い 投資額が3,000万円と高い |
| 向いている人 | 500万円以上を手間を かけずに運用したい人 | 3,000万円以上を自分の意向に 沿って運用したい人 |
野村ファンドラップの評判・口コミ
野村ファンドラップでは、「利益が出た」「運用を任せられて楽」といった肯定的な口コミがある一方、「手数料が高い」「思ったほど資産が増えなかった」という不満も見られます。
運用を任せられる利便性を重視する人からは評価されやすい一方、手数料控除後のリターンを重視する人からは不満が出やすい傾向です。
野村SMAの評判・口コミ
野村SMAでは、「資産配分や運用方針を細かく相談できる」「まとまった資産の管理を任せられる」といった点が評価されています。一方、「手数料負担が大きい」「最低契約額が高い」という不満が見られます。
野村ファンドラップよりも、運用に個別の意向を反映させやすい点は強みですが、利用には3,000万円以上の資金が必要です。
まとまった資産を専門家と相談しながら運用したい人には向いている一方、少額から始めたい人やコストを抑えたい人には適していません。
手数料や運用実績の実態など、これらの評判の背景にあるメリット・デメリットは後半で詳しく解説します。
野村ファンドラップ・野村SMA・のむラップ・ファンドの違い
野村証券のラップ口座である「野村ファンドラップ」・「野村SMA」は、いずれも野村證券と投資一任契約を結び、投資判断や売買・管理を任せるサービスです。
混同されやすい商品として「のむラップ・ファンド」がありますが、これは投資一任契約を結ばずに購入するバランス型投資信託です。
| 比較項目 | 野村ファンドラップ | 野村SMA | のむラップ・ファンド |
|---|---|---|---|
| 商品分類 | 投資一任サービス | 富裕層向け投資一任サービス | バランス型投資信託 |
| 最低投資額 | バリュー:500万円~ プレミア:1000万円~ | 3000万円~ | 1万円~※ |
| 投資一任契約 | あり | あり | なし |
| 運用の特徴 | 2つのプログラムから選択 | 個別の意向を反映しやすい | 5つのファンドから選択 |
| NISA | 対象外 | 対象外 | 対象 |
| 主なコスト | 投資一任報酬・信託報酬など | SMA報酬・信託報酬など | 購入時手数料・信託報酬など |
以下で各サービスの詳細を見てみましょう。
野村ファンドラップ|500万円からの投資一任サービス
野村ファンドラップは、運用目的やリスク許容度について担当者のヒアリングを受けたうえで、資産配分や投資信託の売買、リバランスなどを野村證券へ任せるサービスです。
500万円から利用可能でインデックス運用を中心とする「バリュー・プログラム」と、1000万円から利用でき、アクティブ運用を中心とする「プレミア・プログラム」の2種類から選択できます。
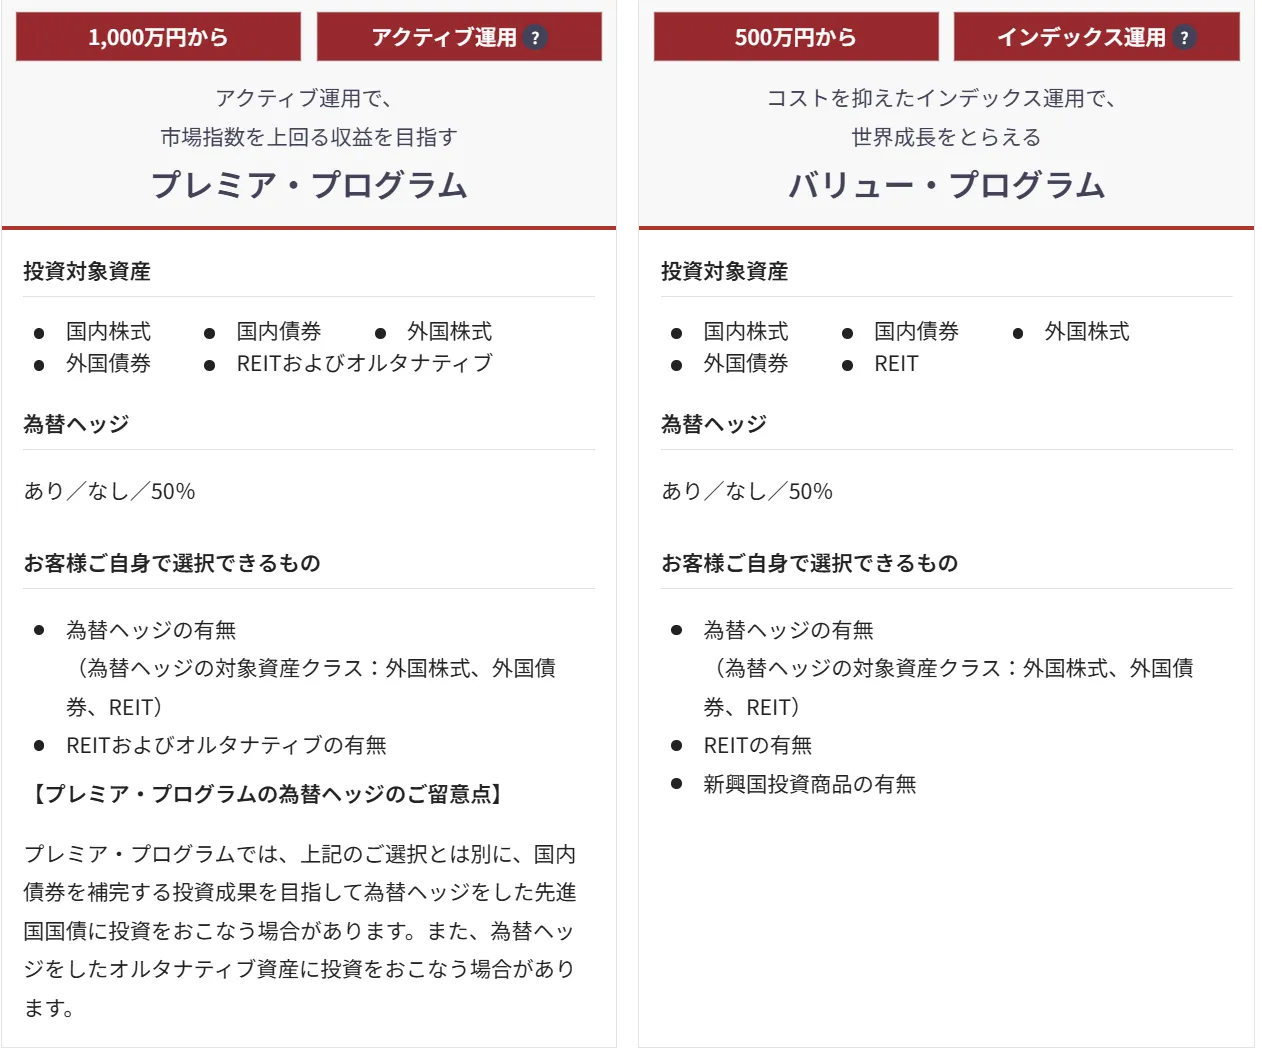
いずれも国内外の株式や債券、REITなどへ分散投資しますが、プレミア・プログラムではオルタナティブ資産も投資対象に含まれます。為替ヘッジやREITの組み入れなど、一定の条件は投資方針に合わせて選択できます。
野村ファンドラップは、自分で投資信託を選んだり、相場に合わせて資産配分を調整したりする必要がないため、運用に手間をかけたくない人には利用しやすいサービスです。
一方、運用を任せる対価として「投資一任報酬」がかかるほか、ラップ口座の管理・サービス料としての「ファンドラップ報酬」や、組み入れる投資信託の「信託報酬」などもかかります。
| 費用 | 内容 |
|---|---|
| 購入時手数料 | なし |
| 投資一任報酬 | 固定報酬制:最大年0.418% 実績報酬併用制:最大年0.209%+運用益の11.0% |
| ファンドラップ報酬 | 最大年1.320% |
| 投資信託の信託報酬 | 最大年3.00%程度 |
| 信託財産留保額 | 最大0.5% |
| その他の費用 | 運用状況などにより発生する場合あり |
野村SMA|3,000万円からの富裕層向け投資一任サービス
野村SMA(エグゼクティブ・ラップ)は、3,000万円から利用できる投資一任サービスです。
| 項目 | 内容 |
|---|---|
| 最低投資額 | 3,000万円~ |
| 投資一任契約 | あり |
| 投資対象資産 | 国内株式・国内債券 外国株式・外国債券 REIT オルタナティブ |
| NISA | 対象外 |
| サポート内容 | ファイナンシャル・カウンセリング、投資提案、運用管理、定期的な運用報告など |
| 向いている人 | まとまった資産を個別性の高い方針で運用したい人 |
野村ファンドラップとの大きな違いは、投資スタイルや個別の運用商品について、より細かく意向を反映できることです。
野村SMAでは、資産状況や運用目的、リスク許容度などについてファイナンシャル・カウンセリングを行い、投資計画を作成した上で、投資判断や売買、運用管理を野村證券に任せます。
また、運用商品の選定では、自社やグループ会社の商品に限定しない「オープンアーキテクチャー」を採用しています。
手数料体系は以下の通りで、投資一任報酬が最大年0.110%、SMA報酬が最大年1.540%かかり、別途、組み入れる投資信託の信託報酬や信託財産留保額などがかかります。
| 費用 | 内容 |
|---|---|
| 購入時手数料 | なし |
| 投資一任報酬 | 最大年0.110% |
| SMA報酬 | 最大年1.540% |
| 投資信託の信託報酬 | 最大年4.00%程度 |
| 信託財産留保額 | 最大0.5% |
| その他の費用 | 運用状況などにより発生する場合あり |
のむラップ・ファンド|投資一任契約を結ばないバランス型投資信託
のむラップ・ファンドは、商品名に「ラップ」と入っていますが、野村ファンドラップや野村SMAのような投資一任サービスではありません。
投資家自身がリスク水準の異なる5つのファンドから商品を選び、購入するバランス型投資信託です。
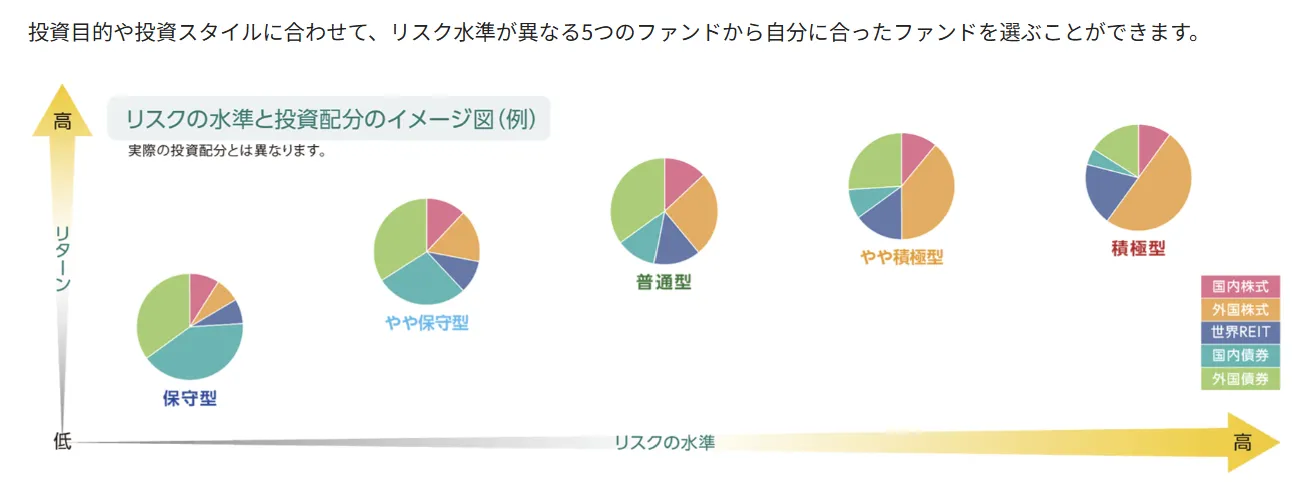
「保守型」「やや保守型」「普通型」「やや積極型」「積極型」があり、それぞれ国内外の株式・債券・REITへ分散投資します。
購入後の銘柄選定や資産配分の調整はファンド内で行われますが、野村ファンドラップや野村SMAのように、投資家ごとの運用方針を作成して野村證券に運用を一任するサービスではありません。
野村證券では通常1万円以上から購入でき、5つのファンドはいずれもNISAの成長投資枠とつみたて投資枠の対象です。まとまった資金や個別の運用サポートは必要ないものの、少額から分散投資を始めたい人に適しています。
| 費用 | 内容 |
|---|---|
| 購入時手数料 | 購入価額の1.1%以内 |
| 信託報酬 | 年1.188~1.518% |
| 信託財産留保額 | 換金時0.3% |
| その他の費用 | 売買委託手数料・外貨建資産の保管費用など |
野村ファンドラップで儲かった?運用実績・利回りを検証
公式のモデルパフォーマンスによると、野村ファンドラップと野村SMAは、過去1年・過去5年の運用成績がいずれも全リスク水準でプラスです。
野村ファンドラップの運用実績・利回り
2026年4月版の重要情報シートでは、野村ファンドラップ「バリュー・プログラム」の参考コースについて、以下のモデルパフォーマンスが公表されています。
| 期間 | RR1 | RR2 | RR3 | RR4 | RR5 | RR6 | RR7 |
|---|---|---|---|---|---|---|---|
| 1年間 2025/1/6-2025/12/30 | 1.77% | 5.04% | 8.56% | 10.99% | 11.72% | 13.04% | 14.36% |
| 5年間 2021/1/4-2025/12/30 | 21.10% | 37.26% | 55.84% | 71.78% | 84.29% | 100.09% | 116.24% |
※参考コース:為替ヘッジなし・REITあり・新興国なし。
※数値は投資一任契約の費用を差し引いたモデル値で、実際の運用成果とは異なります。
※5年間の数値は累計パフォーマンスであり年率ではありません。
※リバランス時の税金等は計算に入れていません。
RR1からRR7へリスク水準が上がるほど、1年間・5年間ともパフォーマンスも高くなっています。
では、この成績は一般的な分散型投資信託と比べて高いのでしょうか。
参考として、国内外の株式・債券・REITへ均等に分散するeMAXIS Slim バランス(8資産均等型)は、2025年12月30日時点の過去1年間で+15.9%でした。
| 2025年の参考比較 | 1年間のリターン |
|---|---|
| 野村ファンドラップ RR1 | +1.77% |
| 野村ファンドラップ RR4 | +10.99% |
| 野村ファンドラップ RR7 | +14.36% |
| eMAXIS Slim バランス (8資産均等型) | +15.9% |
野村ファンドラップでは、資産配分が比較的近い中間リスクのRR4が+10.99%です。
両者は新興国資産の有無など配分条件が異なるため、単純な優劣判断はできませんが、株式比率が高く最もリスク水準の高いRR7(+14.36%)も、eMAXIS Slim バランス(8資産均等型)の+15.9%を下回る結果となっています。
野村SMA (エグゼクティブ・ラップ) の運用成績
野村SMAの2026年4月版の重要情報シートでも、RR1~RR7のモデルパフォーマンスが公表されています。野村ファンドラップと比較すると、以下の通りです。
| リスク水準 | 野村ファンドラップ 1年間 | 野村SMA 1年間 | 野村ファンドラップ 5年間累計 | 野村SMA 5年間累計 |
|---|---|---|---|---|
| RR1 | 1.77% | 5.76% | 21.10% | 19.32% |
| RR2 | 5.04% | 8.27% | 37.26% | 34.45% |
| RR3 | 8.56% | 10.81% | 55.84% | 51.25% |
| RR4 | 10.99% | 13.07% | 71.78% | 68.78% |
| RR5 | 11.72% | 15.42% | 84.29% | 88.13% |
| RR6 | 13.04% | 17.20% | 100.09% | 101.15% |
| RR7 | 14.36% | 16.72% | 116.24% | 107.21% |
※1年間は2025年1月6日~12月30日、5年間は2021年1月4日~2025年12月30日の累計パフォーマンス。
※野村ファンドラップは「バリュー・プログラム(為替ヘッジなし・REITあり・新興国なし)」、野村SMAは「株式制限なし・為替ヘッジなし・REITあり・オルタナティブあり・CIO厳選モデル選択」の参考コース。
※いずれも投資一任に係る費用を差し引いた後のモデル値で、リバランス時の税金等は考慮されていません。
2025年の1年間では、野村SMAがRR1~RR7のすべてで野村ファンドラップを上回りました。一方、5年間ではRR5・RR6を除いて、野村ファンドラップの方が高い結果となっています。
ただし、両者は参考コースの投資対象や資産配分が異なり、同じRRでも運用条件は同一ではありません。野村ファンドラップは新興国を含まない一方、野村SMAはREITやオルタナティブも組み入れています。
実績を見る限り、運用の自由度や最低投資額が高いからといって、SMAが常にファンドラップを上回るわけではなく、期間やリスク水準によって優劣は入れ替わっています。
金融市場の値動きに左右されにくい運用先はある?
直近5年間では高いパフォーマンスを示している野村証券のラップ口座ですが、2021~2025年はコロナショック後の回復や株価の恩恵を強く受けた期間です。
そのため、この期間だけで「ファンドラップなら高いリターンを得られる」と判断するのは早計です。
2022年末時点の過去5年間の年率リターンは、野村ファンドラップが2.1%、野村SMAが2.2%にとどまり、ラップ口座の費用控除後ではそれぞれ僅か0.9%、1.2%でした。
このように株などの金融商品で運用する場合、運用成果は市場環境によって大きく変わります。
まとまった資産を運用するなら、株式・債券市場とは異なる事業収益からリターンを目指す運用先も比較しておきましょう。
野村ファンドラップはひどい?悪い評判・デメリット
資産運用を専門家に一任したい方には選択肢の一つとなり得るファンドラップですが、手数料や元本割れリスク、最低投資額の高さなど、注意すべき点もあります。
手数料・信託報酬が高く、手数料負けする可能性がある
僕も一時期はよくファンドラップやSMAを提案してたけど内心「こんな手数料高いものを全社大号令で積み上げてええんか」と思っていました。
そして12月から高コストで有名なプライベートアセットを組み入れるとのこと。「野村ばかり利益が出てラップ投資家は全然儲からない」という未来が見えます…
出典:ようへい(@chokin_hanashi)さんのX投稿(2025年11月30日)
ファンドラップの手数料の高さは論外。投資一任報酬や信託報酬などで野村は年最大3.79%。
一方、eMAXIS Slim米国株は0.10%。野村との手数料差をダウ平均に換算すれば1200㌦。最初からそれだけのハンデで運用を始めるようなもの。
ファンドラップを買う人はただの情弱。
出典:オッカムの剃刀(@occamnokamisori)のX投稿(2022年11月7日)
野村ファンドラップや野村SMAでは、投資を一任する対価として、自分で投資信託を購入する場合には発生しない投資一任報酬やラップ口座の利用に掛かる報酬が上乗せされます。
以下の手数料の内、赤色は運用中に継続してかかるコストです。実際の負担率はプランやリスク水準によって異なりますが、合計すると年2%台~3%台のコストになるケースもあり、長期運用ではリターンへの影響を無視できません。
| 費用 | 野村ファンドラップ | 野村SMA |
|---|---|---|
| 購入時手数料 | なし | なし |
| 投資一任報酬 | 固定報酬制: 最大年0.418% 実績報酬併用制: 最大年0.209%+運用益の11.0% | 最大年0.110% |
| ラップ口座 関連報酬 | ファンドラップ報酬: 最大年1.320% | SMA報酬: 最大年1.540% |
| 投資信託の 信託報酬 | 最大年3.00%程度 | 最大年4.00%程度 |
| 信託財産留保額 | 最大0.5% | 最大0.5% |
| その他の費用 | 運用状況などにより発生する場合あり | 運用状況などにより発生する場合あり |
例えば、野村ファンドラップの年間コストを3%として試算すると、500万円の運用では年間15万円に相当します。10年間運用を続けた場合、単純計算で150万円がコストとして出ていくことになります。
また、野村SMAで3000万円を運用し、年間コストを4%と仮定した場合は、年間120万円です。10年間の運用では1200万円ものお金が手数料として引かれる計算です。
実際の手数料は契約内容によって異なるものの、投資額が大きいほど、そして投資期間が長いほど、金額ベースの負担も大きくなります。
さらに、相場が低迷している局面では、運用益より手数料負担が大きくなる「手数料負け」も起こり得ます。
高い手数料や手数料負けが気になる方は?
年3%ものコストは数字上は小さく見えても、運用期間が長くなるほど累積の負担は大きくなります。
年間数十万円~数百万円の手数料に抵抗がある方は、運用手数料のかからない運用先から始めてみるのも一つです。
プロに任せても期待どおりの運用成果が得られるとは限らない
最後に問題のラップ口座(投資一任口座)。8年間で数パーセントのプラス。減ってないだけ良かったけど、一任手数料と、買わされてる投信の手数料が酷い(計3%越え)。普通にインデックス投資なら50%近く増えてただろうに・・・。こちらも解約手続き。
出典:株ハリ君(@Drkannenn)のX投稿(2022年9月3日)
野村ファンドラップや野村SMAでは、時期によっては運用成果に満足している口コミがある一方で、市場の不調時には「期待したほど増えなかった」「長期間運用してもマイナスになった」という声も多くみられます。
野村ファンドラップ・野村SMAはいずれも、複数の投資信託などを組み合わせて分散運用する仕組みです。
そのため、株式や債券など幅広い資産が下落する局面では、プロに運用を任せていても損失を避けられるとは限りません。また、相場が横ばい・もみ合いとなり、運用収益が伸び悩む期間もあります。
さらに、前述した割高な手数料率が実質的なリターンを押し下げるため、「プロに任せたのになぜ成績が悪いのか?」「なぜ損失が出ているのか?」という不満につながりやすい傾向があります。
元本保証がなく、大損する可能性もある
3年半預けて、2%ほどの損です。一時期は10%以上マイナスでしたが少し持ち直してきました。このまま続けるべきか、やめるべき迷っています。
出典:1252988954さんのYahoo!JAPANファイナンスの投稿(2024年8月6日)
この投稿では、3年半の運用中に一時約300万円の含み損を抱え、その後は約80万円の損失まで回復したとされています。長期運用で持ち直す場合があっても、途中で大きく元本を割り込む可能性があることが分かります。
専門家によるリバランスは定期的に行われるものの、投資信託を中心とした分散運用だけでは下落相場で取れる対応にも限りがあります。
たとえば500万円を運用して10%下落すれば、含み損は約50万円です。プロに任せていても大きく元本を割り込む可能性がある点は理解しておく必要があります。
値上がり益より、定期収入を重視したい方へ
ファンドラップは、市場環境や資産配分によって運用成果が変動します。
一定のペースで受け取れる配当収入も重視したい方は、値上がり益とは異なる仕組みの運用先も比較してみましょう。
その選択肢の一つが、事業融資を通じて年12%の固定配当を目指すハイクア・インターナショナルです。最低投資額は500万円で、運用手数料はかかりません。
最低投資額が500万円以上と高い
野村ファンドラップは500万円から利用でき、プレミア・プログラムを選ぶ場合は1,000万円以上が必要です。さらに、野村SMAは3,000万円からと、いずれもまとまった資金が必要です。
少額から投資を始めたい人にとっては、利用のハードルは高めです。
一方で、500万円以上の資金を運用するのであれば、ファンドラップだけに絞る必要はありません。配当収入を重視する運用先や私募ファンドなど、まとまった資産向けの選択肢も比較しておくとよいでしょう。
野村ファンドラップ以外も比較|定期収入・高利回りを目指す運用先
野村ファンドラップの良い評判・メリット
不満の声も聞かれる野村ファンドラップ・野村SMAですが、自分で投資商品を選んで運用する自信がない方や、手数料を払ってでも商品選定・リバランスなどをプロに任せたい方には、一定のメリットがあります。
運用方針に合わせて2つのプログラムから選べる
野村ファンドラップでは、インデックス運用を中心とする「バリュー・プログラム」と、アクティブ運用を中心とする「プレミア・プログラム」から選べます。
| バリュー・ プログラム | プレミア・ プログラム | |
|---|---|---|
| 最低投資額 | 500万円~ | 1,000万円~ |
| 運用方法 | インデックス運用ファンドを組み合わせる | アクティブ運用ファンドを組み合わせる |
| 運用の方向性 | コストを抑えながら世界の成長を取り込む | 市場指数を上回る収益を目指す |
| 主な投資対象 | 国内外の株式・債券・REIT | 国内外の株式・債券・REIT・オルタナティブ |
バリュー・プログラム、プレミア・プログラムともに、リスク許容度に応じてRR1~RR7の7段階が用意されています。
自分で資産配分を一から組み立てなくても、希望する運用スタイルとリスク水準から選びやすい点は、野村ファンドラップのメリットです。野村SMAでもリスク水準はRR1~RR7に分かれており、より細かな運用条件を設定できます。
担当者による運用サポートを受けられる
野村ファンドラップでは、契約時のヒアリングをもとに運用目的や期間、リスク許容度に合わせた運用計画を作成してもらえます。運用開始後も状況に応じてレビューが行われ、必要に応じて運用計画の変更提案を受けられます。
また、運用状況はオンラインで確認できるほか、毎月の運用レポートや市場環境・運用状況の動画解説も提供されています。四半期ごとにレポートを郵送で受け取ることも可能です。
野村SMAでもファイナンシャル・カウンセリングを通じて投資計画を共有し、継続的なサポートを受けられます。
相場やライフプランの変化に応じて担当者へ相談しながら運用方針を見直せる点は、自分だけで判断するのが不安な人にとってメリットです。
商品選定やリバランスを任せられる
・長期運用していればリスク全振りのプランでも収益プラスになる
出典:しばパパ(@shibapapa_note)さんのX投稿(2026年3月27日)
・定期的に資産配分を勝手に調整してくれるので、高値掴み・狼狽売りを防いでくれる。
・投資判断を証券会社側に委ねることになるので、自分の投資判断のストレスがない。
・自分が相場が読めなくても、資産を増やしてくれる。
野村ファンドラップ・野村SMAでは、商品選定や売買、資産配分の見直しまで一任できるため、投資にかかる手間を大きく減らせます。
運用中に資産配分が投資方針からずれた場合もリバランスが行われるため、自分で相場を見ながら売買のタイミングを判断する必要がありません。
高値で買い増したり、下落時に慌てて売却したりといった感情的な判断を避けやすい点もメリットです。
このように、商品選定からリバランスまで任せられるため、投資判断や資産管理に時間をかけたくない人にとっては利用しやすいサービスです。
野村ファンドラップ以外も比較|定期収入・高利回りを目指す運用先
野村ファンドラップ・野村SMAを利用すれば、「自分で複数の投資信託を選び運用する」という手間は省ける一方、自分で運用する場合よりも高い手数料を負担することになります。
また、運用成果は組み入れた投資信託の値動きに左右されるため、株式や債券など市場全体が下落する局面では損失を避けにくく、手数料負担がリターンをさらに押し下げる可能性があります。
そのため、500万円以上のまとまった資金を運用するのであれば、こうした市場連動型の運用だけでなく、定期的な配当収入を狙う運用先や、事業収益を原資にリターンを目指す運用先も比較しておくのがおすすめです。
- ハイクアインターナショナル
定期収入を重視|年12%固定・年4回配当
固定配当で、定期的なキャッシュフローを得たい人向け
500万円なら年間60万円の配当 (税引前) - アクション合同会社
中長期の成長を重視|2024年度+17.35%
複数事業へ分散し、中長期で高い運用益を目指したい人向け
ハイクア・インターナショナル (年12%固定・手数料無料)
定期的な配当収入を重視するなら、ハイクア・インターナショナルが比較対象になります。
同社は、ベトナムで事業を展開する日系企業「SAKUKO Vietnam」への事業融資を通じて、年12%の固定配当を目指す運用会社です。
投資家は年4回・合計年12%の配当を受け取る仕組みで、元本500万円を運用した場合、年間60万円(税引前)の配当が見込めます。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年間12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで15年間事業を展開し、年商は約25億円。小売・ホテル・食品関連事業を手掛けています。同社から受け取る貸付金利息が、投資家への配当原資となる仕組みです。
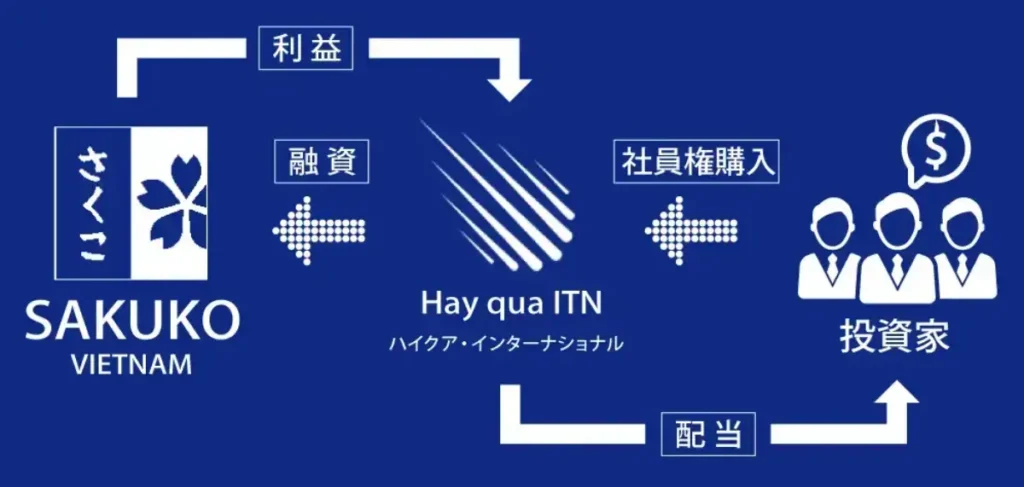
12%の配当は、1月・4月・7月・10月の年4回に分けて、各3%ずつ受け取れ、これまで配当遅延も発生していません。
| 出資額 | 3カ月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1000万円 | 30万円 | 120万円 |
| 2000万円 | 60万円 | 240万円 |
野村ファンドラップでは運用成果が相場によって変動するのに対し、ハイクアは値上がり益ではなく、年4回の配当による定期的なキャッシュフローを重視したい人向けです。
また、運用手数料は無料で、ファンドラップのような投資一任報酬や信託報酬がないため、受取額や目標額までの計画を立てやすい点も違いの一つです。
ただし、元本や将来の配当が保証されているわけではありません。5年以内に解約する場合は出資額の5%の手数料がかかるため、配当の仕組みだけでなく事業リスクや解約条件まで確認したうえで検討する必要があります。
Action (2024年度実績17.35%・複数事業に分散)
定期配当よりも、中長期で高い運用益を狙いたい場合はActionが比較対象になります。
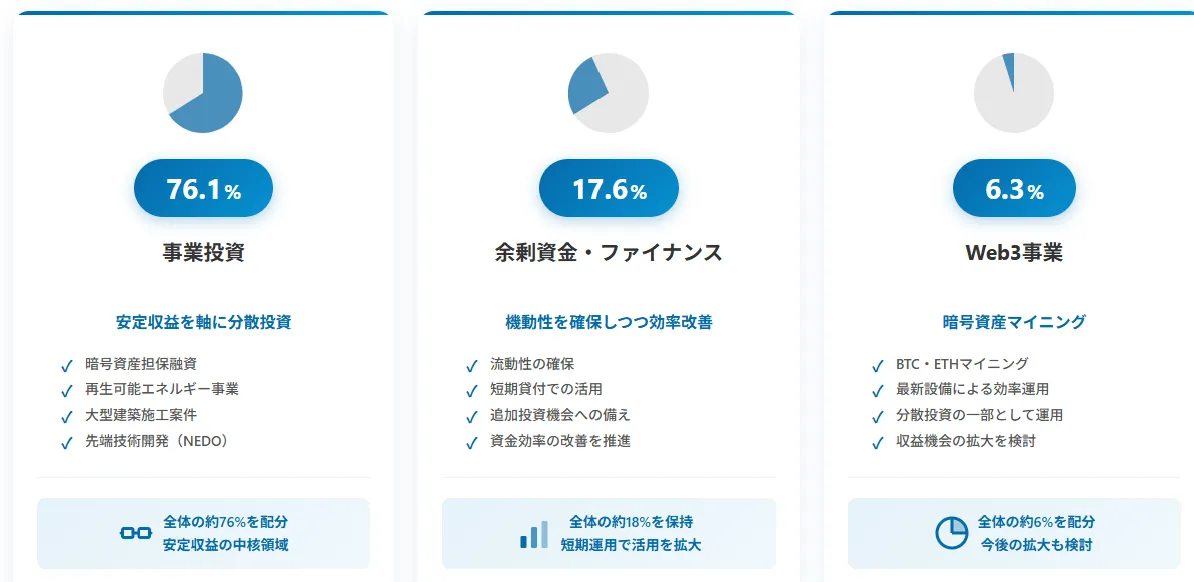
Actionは、事業投資・ファイナンス・Web3事業など複数の領域へ分散投資し、高いリターンを目指す運用会社です。
2024年度(2024年7月~2025年6月)は、年間+17.35%(税引前)の運用実績を達成しています。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 前年度実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
Action合同会社の代表を務める古橋弘光氏は、金融業界で30年以上の経験を持ち、トレイダーズインベストメント代表取締役やトレイダーズホールディングス取締役などを歴任しています。
運用では、事業投資を中心にファイナンス・Web3など複数の領域へ資金を分散しています。
株式や債券を組み合わせるファンドラップとは異なり、事業収益を主な収益源とするため、金融市場の短期的な値動きの影響を直接受けにくい点が特徴です。
基本方針として年間15%以上のリターンを目標とし、2025年度の想定リターンは12~17%、2024年度は+17.35%を達成しました。
最低投資額は野村ファンドラップと同じ500万円から。契約期間は原則1年間で、運用状況は3カ月ごとのレポートで確認できます。配当は事業利益に応じて変動し、契約期間中の中途解約は原則できません。
アクションの詳しいポートフォリオや今後の見通しは、直接面談で説明を受けられます。ファンドラップとは異なる収益源へ資金を分散しながら、中長期の成長を狙いたい人は、運用内容やリスクを確認して比較するとよいでしょう。
野村ファンドラップ・野村SMAに関するよくある質問
ここでは、野村ファンドラップ・野村SMAに関するよくある質問に回答します。
野村ファンドラップは途中解約・一部解約できる?
はい。運用開始から3か月後に全部解約でき、契約金額を減らして一部を引き出すことも可能です。返金までは通常9営業日程度かかります。
野村ファンドラップを解約するタイミングは?
資金を使う予定ができたときや、手数料控除後のリターンが期待に見合わない状態が続くときは、解約を検討する目安です。相場が低迷している局面では費用負けしていないかも確認しましょう。
ただし、一時的な下落だけで解約すると回復局面を逃す可能性もあります。
返金には通常9営業日程度かかるため、資金が必要な時期から余裕を持って手続きするのがおすすめです。
野村ファンドラップの解約時に手数料はかかる?
公式資料に一律の解約手数料は記載されていません。ただし、組入投資信託の売却時には信託財産留保額(最大0.5%)がかかる場合があり、支払い済みの投資一任報酬・ファンドラップ報酬は返金されません。
野村ファンドラップを一部解約・売却した場合の税金はいくら?
売却額全体ではなく、売却した投資信託の利益に対して原則20.315%の税金がかかります。例えば課税対象の利益が10万円なら、税額は2万315円です。特定口座(源泉徴収あり)では、売却時に税金が徴収されます。
野村ファンドラップ・野村SMAを相続するとどうなる?
野村ファンドラップも野村SMAも、運用資産は相続できます。ただし、本人が亡くなると投資一任契約は終了し、保有する投資信託を換金した現金を相続人が受け取ります。
SMAの運用を続けたまま引き継ぐには、生前に別サービスの「ラップ信託」を契約しておく必要があります。
ファンドラップの契約残高ランキングで野村證券は何位?
資産運用業協会の2026年3月末の統計では、野村證券は3位です。契約残高の上位3社は次のとおりです。
| 順位 | 会社 | 契約残高 |
|---|---|---|
| 1位 | SMBC日興証券 | 約6兆1,942億円 |
| 2位 | 大和証券 | 約6兆496億円 |
| 3位 | 野村證券 | 約4兆7,703億円 |
野村證券の数字は、野村ファンドラップ単体ではなく、野村SMAなども合わせたラップ口座の残高です。
業界全体の残高は2026年6月末に30兆3,706億円へ拡大しました。ただし、契約残高の順位は、運用成績の優劣を示すものではありません。
野村ファンドラップの評判まとめ
野村ファンドラップ・野村SMAは、商品選定や売買、リバランスまで任せられ、担当者のサポートも受けられる点がメリットです。自分で運用判断をする手間を減らしたい人には利用しやすいサービスといえます。
一方、投資一任報酬やラップ口座の報酬、投資信託の信託報酬などがかかり、長期運用では手数料負担がリターンを押し下げる可能性があります。
直近1年・5年のモデルパフォーマンスは良好ですが、過去には費用控除後のリターンが低水準だった時期もあります。直近の実績だけで判断せず、手数料控除後のリターンや市場環境も含めて検討することが重要です。
500万円以上のまとまった資産を運用するなら、ファンドラップだけに絞らず、定期配当を狙う運用や、株式・債券市場とは異なる事業収益を原資とする運用先まで比較して、自分の目的に合う方法を選びましょう。
\ファンドラップ以外の運用先も比較/
 ハイクアインターナショナル | 【 年利12% 固定利率型 】 運用方法:事業融資 融資対象:ベトナムで事業展開する日系企業 最低出資額:500万円 500万円出資で年間配当60万円 固定利率型で配当額を把握しやすい ハイクア公式サイト |
 アクション | 【 2024年度 実績 17.35% 】 運用方法:4事業領域への分散投資 投資対象:事業投資・Web3・再生可能エネルギー・ファイナンス 最低出資額:500万円 分散投資で安定×高利回りを目指す アクション公式サイト |
詳しい仕組みや投資条件、最新の運用状況は、各社の公式サイトや無料面談で確認してから判断しましょう。