退職金専用定期預金の金利ランキング1位は三井住友信託銀行の年3.00%で、1,000万円を満期(3カ月)まで預けた場合の税引前利息は、最大で7万4,000円となります。
- 1位:三井住友信託銀行【年3.00%】
- 2位:三菱UFJ銀行【年2.70%】
- 3位:三菱UFJ信託銀行【年2.50%】
(条件達成で3.00%)
なお、本記事では、投資信託等とセットで同時購入をすることで、定期預金の部分の金利が年8~13%となる退職金定期預金も紹介しています。
【2026年最新】退職金専用定期預金金利ランキング|投資信託なしで使える銀行を比較
ここでは、投資信託等の購入が不要な退職金専用定期預金を、金利の高い順に比較します。
| 順位 | 金融機関 | 金利(3カ月) | 1,000万円預け時の利息(3カ月) |
|---|---|---|---|
| 1位 | 三井住友信託銀行 | 年3.00% | 7万4,000円 |
| 2位 | 三菱UFJ銀行 | 年2.70% | 6万6,600円 |
| 3位 | 三菱UFJ信託銀行 | 年2.50% (条件達成で3.00%) | 6万1,600円 (条件達成で7万4,000円) |
| 3位 | りそな銀行 | 年2.50% | 6万1,600円 |
| 3位 | みずほ銀行 | 年2.50% | 6万1,600円 |
| 6位 | 池田泉州銀行 | 年2.00% (NISA口座開設時) | 4万9,300円 |
| 6位 | 横浜銀行 | 年2.00% | 4万9,300円 |
| 6位 | 京都銀行 | 年2.00% | 4万9,300円 |
| 6位 | 静岡銀行 | 年2.00% (所定の取引がある場合) | 4万9,300円 |
| 6位 | 福岡銀行・熊本銀行・十八親和銀行 | 年2.00% | 4万9,300円 |
| 11位 | みなと銀行 | 年1.70% (NISA口座開設時) | 4万1,900円 |
| 12位 | 東京スター銀行 | 年1.30% | 3万2,100円 |
| 参考 | 投資信託とセット商品 | 年8~13% | 19万7,300円~32万500円 |
※金利は税引前の年率。利息は3カ月(90日)預け入れた場合の税引前の概算です
なお、投資信託等とセットで8~13%の高い金利を狙える商品についても本章の最後にご紹介します。
1位:三井住友信託銀行【年3.00%】1,000万円預け時7万4,000円
三井住友信託銀行の「セカンドライフ(退職金特別プラン)」は、投資商品の購入なしで、退職金受取後3年以内の方が利用できる定期預金です。
| 金利 | 年3.00%(3カ月、2026年10月1日〜2027年3月31日) |
|---|---|
| 1,000万円預け時の利息額 | 税引前7万4,000円(税引後:5万8,900円) |
| 預入金額 | 退職者500万円以上(上限なし) |
| 対象 | 退職金受取後3年以内の個人 |
| 条件 | 専用アプリの登録・ライフプランコンサルティングの利用 |
| 満期後 | 店頭表示金利(3カ月もの・年0.500%)で自動継続 |
| 公式サイト | https://www.smtb.jp/ |
本制度は、アプリ登録とコンサルティングの利用で年3.00%の金利が適用されますが、3カ月の満期後にコンサルティングを通じて他の金融商品を案内される可能性もあります。
一番高金利の退職金定期預金でも年3.00%、しかも適用されるのは当初3カ月だけです。年12%の固定配当を目標としているハイクア・インターナショナルと比較してみると、1,000万円を1年間保有した場合の利益の差は約108万8,000円になります。
| 比較項目 | 三井住友信託銀行 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年3.00% | 年12% |
| 金利の適用期間 | 3カ月のみ(以降は年0.500%) | 固定・継続 |
| 1,000万円運用時の1年間の利益 | 11万1,600円(税引前) | 120万円(税引前) |
| 詳細 | 本章にて解説 | 次章にて解説 |
| 公式サイト | https://www.smtb.jp/ | https://hayqua-international.co.jp/ |
2位:三菱UFJ銀行【年2.70%】1,000万円預け時6万6,600円
三菱UFJ銀行の「退職金円定期金利優遇プラン」は、同行の「エクセレント倶楽部」会員を対象とした定期預金です。
| 金利 | 年2.70%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前6万6,600円(税引後:5万3,100円) |
| 対象 | エクセレント倶楽部会員(資産運用残高1,000万円以上等) |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.bk.mufg.jp/index.html |
エクセレント倶楽部への入会には、資産運用残高1,000万円以上等の条件を平時から満たす必要があり、退職金を受け取った時点で新たに会員資格を得られるわけではない点に注意が必要です。
3位:三菱UFJ信託銀行【年2.50%】1,000万円預け時6万1,600円
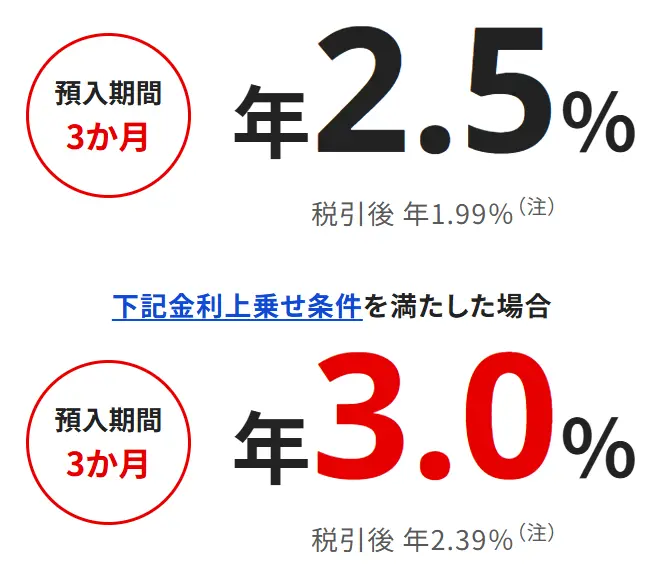
三菱UFJ信託銀行の「ご退職者特別プラン」は、投資商品の購入なしで、退職金受取後3年以内・満50歳以上の方が利用できる定期預金です。
| 金利 | 年2.50%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前6万1,600円(税引後:4万9,100円) |
| 預入金額 | 1,000万円以上1億円以下 |
| 対象 | 退職金受取後3年以内・満50歳以上の個人 |
| 満期後 | 店頭表示金利(3カ月もの・年0.500%)で自動継続 |
| 公式サイト | https://safe.tr.mufg.jp/ |
NISA口座開設と月1万円以上の投信積立を組み合わせると、年3.00%まで金利が引き上げられますが、その場合は投資信託の継続的な購入が前提となる点に注意が必要です。
三菱UFJ信託銀行も、適用されるのは当初3カ月だけです。年12%の固定配当を目標としているハイクア・インターナショナルと比較してみると、1,000万円を1年間保有した場合の利益の差は約110万1,000円になります。
| 比較項目 | 三菱UFJ信託銀行 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年2.50% | 年12% |
| 金利の適用期間 | 3カ月のみ(以降は年0.500%) | 固定・継続 |
| 1,000万円運用時の1年間の利益 | 9万9,300円(税引前) | 120万円(税引前) |
| 詳細 | 本章にて解説 | 次章にて解説 |
| 公式サイト | https://safe.tr.mufg.jp/ | https://hayqua-international.co.jp/ |
3位:りそな銀行【年2.50%】1,000万円預け時6万1,600円
りそな銀行の「退職金・相続資金 定期預金コース」は、投資商品の購入なしで、退職金受取後3年以内の方が利用できる定期預金です。
| 金利 | 年2.50%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前6万1,600円(税引後:4万9,100円) |
| 預入金額 | 1,000万円以上1億円以下 |
| 対象 | 退職金受取後3年以内の個人 |
| 条件 | りそなグループアプリの登録、本プラン未利用であること |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.resonabank.co.jp/ |
りそなグループアプリの登録に伴い、投資信託やりそなファンドラップ等の商品案内を受ける場面が生じる可能性があります。
3位:みずほ銀行【年2.50%】1,000万円預け時6万1,600円
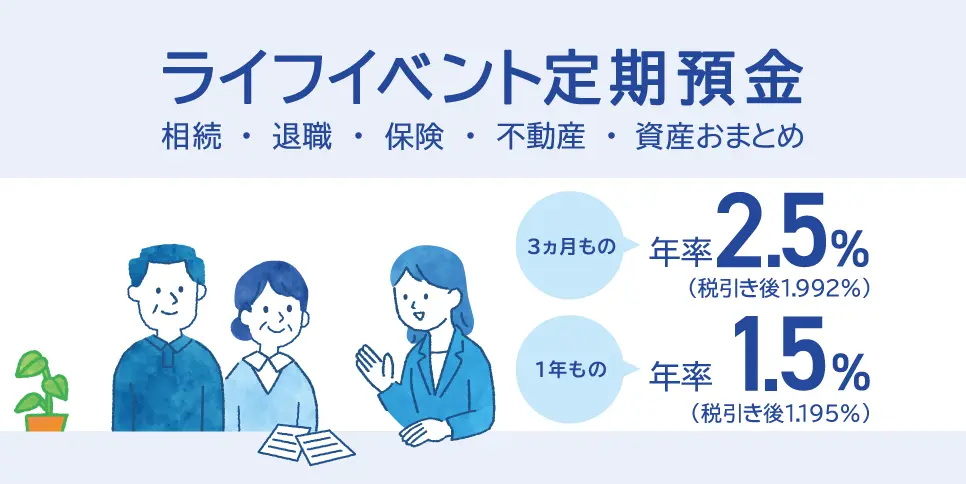
みずほ銀行の「ライフイベント定期預金(退職)」は、投資商品の購入なしで、退職金受取後3年以内の方が利用できる定期預金です。
| 金利 | 年2.50%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前6万1,600円(税引後:4万9,100円) |
| 預入金額 | 1,000万円以上10億円以下 |
| 対象 | 退職金受取後3年以内の個人 |
| 条件 | 直近3カ月以内にみずほ銀行へ入金した資金 |
| 満期後 | 店頭表示金利(3カ月もの・年0.500%)で自動継続 |
| 公式サイト | https://www.mizuhobank.co.jp/ |
直近3カ月以内の入金資金が対象のため、退職金を受け取ってすぐに申し込む必要があります。他行で退職金を受け取った場合は、みずほ銀行へ預け替えたうえでの利用となります。
みずほ銀行も、適用されるのは当初3カ月だけです。年12%の固定配当を目標としているハイクア・インターナショナルと比較してみると、1,000万円を1年間保有した場合の利益の差は、約110万1,000円になります。
| 比較項目 | みずほ銀行 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年2.50% | 年12% |
| 金利の適用期間 | 3カ月のみ(以降は年0.500%) | 固定・継続 |
| 1,000万円運用時の1年間の利益 | 9万9,300円(税引前) | 120万円(税引前) |
| 詳細 | 本章にて解説 | 次章にて解説 |
| 公式サイト | https://www.mizuhobank.co.jp/ | https://hayqua-international.co.jp/ |
6位:池田泉州銀行【年2.00%】1,000万円預け時4万9,300円
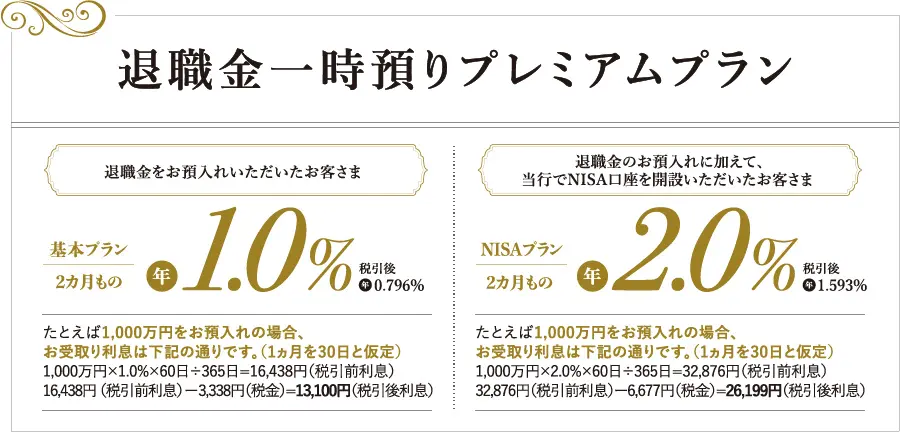
池田泉州銀行の「退職金一時預りプレミアムプラン」は、退職金受取後2年以内の方が利用できる定期預金です。
| 金利 | 年2.00%(3カ月、NISA口座開設時) ※NISA口座を開設しない場合は年1.00% |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万9,300円(税引後:3万9,300円) |
| 預入金額 | 300万円以上1億円以下 |
| 対象 | 退職金受取後2年以内の個人 |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.sihd-bk.jp/ |
年2.00%の適用には、池田泉州銀行でのNISA口座開設が必要です。投資信託等の購入は不要ですが、口座開設には1〜1.5カ月程度かかるほか、開設後に資産運用の提案を受ける場合があります。
6位:横浜銀行【年2.00%】1,000万円預け時4万9,300円
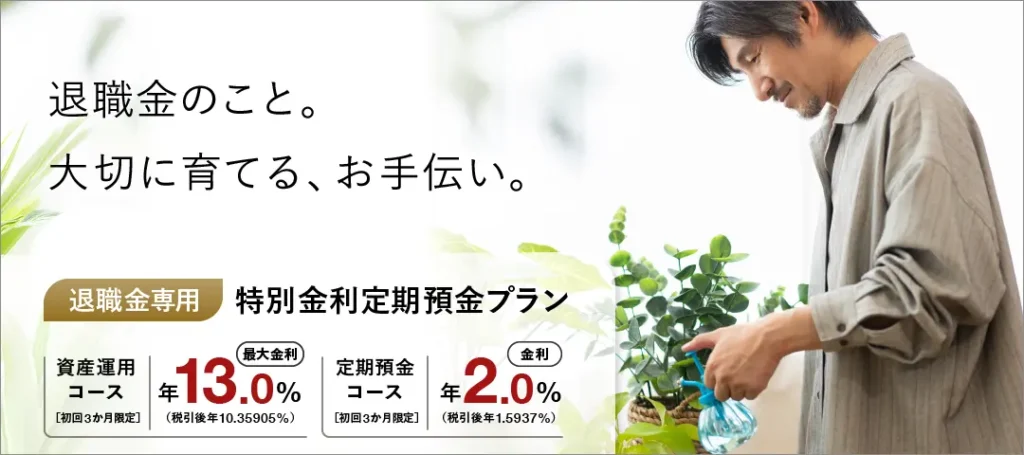
横浜銀行の「退職金専用特別金利定期預金プラン(定期預金コース)」は、投資商品の購入なしで、退職金受取後2年以内の方が利用できる定期預金です。
| 金利 | 年2.00%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万9,300円(税引後:3万9,300円) |
| 預入金額 | 240万円以上、退職金受取額まで |
| 対象 | 退職金受取後2年以内の個人(本支店近隣在住・勤務) |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.boy.co.jp/ |
名古屋支店・大阪支店など一部の店舗では取り扱っていないため、事前に最寄り店舗での取り扱いを確認しておくと安心です。
6位:京都銀行【年2.00%】1,000万円預け時4万9,300円
京都銀行の「退職金特別定期預金ファーストステップⅡ」は、投資商品の購入なしで、退職金受取後1年以内の方が利用できる定期預金です。
| 金利 | 年2.00%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万9,300円(税引後:3万9,300円) |
| 預入金額 | 300万円以上1億円以内 |
| 対象 | 退職金受取後1年以内の個人 |
| 条件 | 満期後の資産運用相談についてのアンケート回答 |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.kyotobank.co.jp/ |
申込時にアンケートへの回答が条件に含まれており、その過程で投資信託等の提案を受ける場面が生じる可能性があります。
6位:静岡銀行【年2.00%】1,000万円預け時4万9,300円
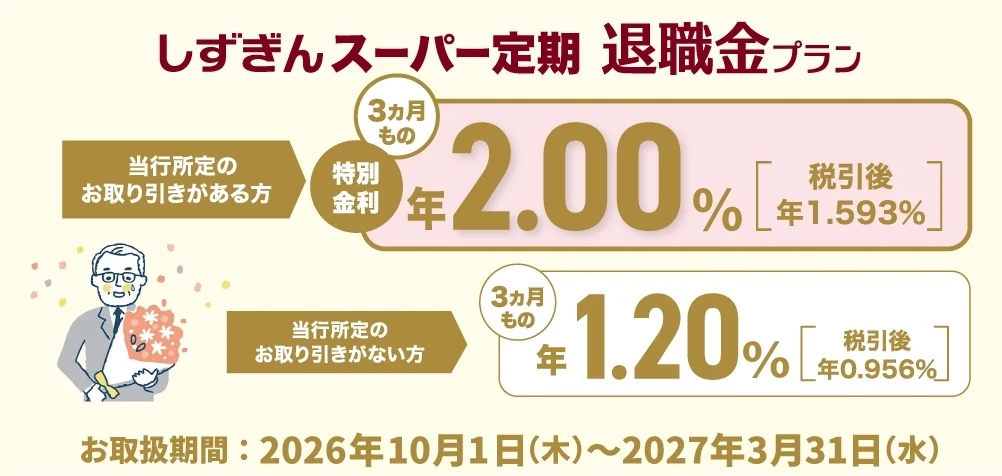
静岡銀行の「しずぎん スーパー定期 退職金プラン」は、投資商品の購入なしで、退職金受取後1年以内の方が利用できる定期預金です。年齢条件はありません。
| 金利 | 年2.00%(3カ月、当行所定の取引がある場合) ※所定の取引がない場合は年1.20% |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万9,300円(税引後:3万9,300円) |
| 預入金額 | 100万円以上、退職金のうち当行口座への入金額まで |
| 対象 | 退職金受取後1年以内の個人 |
| 条件 | 退職金受取の前後6カ月に静岡銀行で給与を受け取った、公的年金を静岡銀行で受け取っている、しずぎん年金予約サービスに申込済み、のいずれか |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.shizuokabank.co.jp/ |
インターネット支店では取り扱っておらず、店頭での申し込みとなります。取扱期間中でも、募集金額に達した時点で受付が終了する点に注意しましょう。
6位:福岡銀行・熊本銀行・十八親和銀行【年2.00%】1,000万円預け時4万9,300円
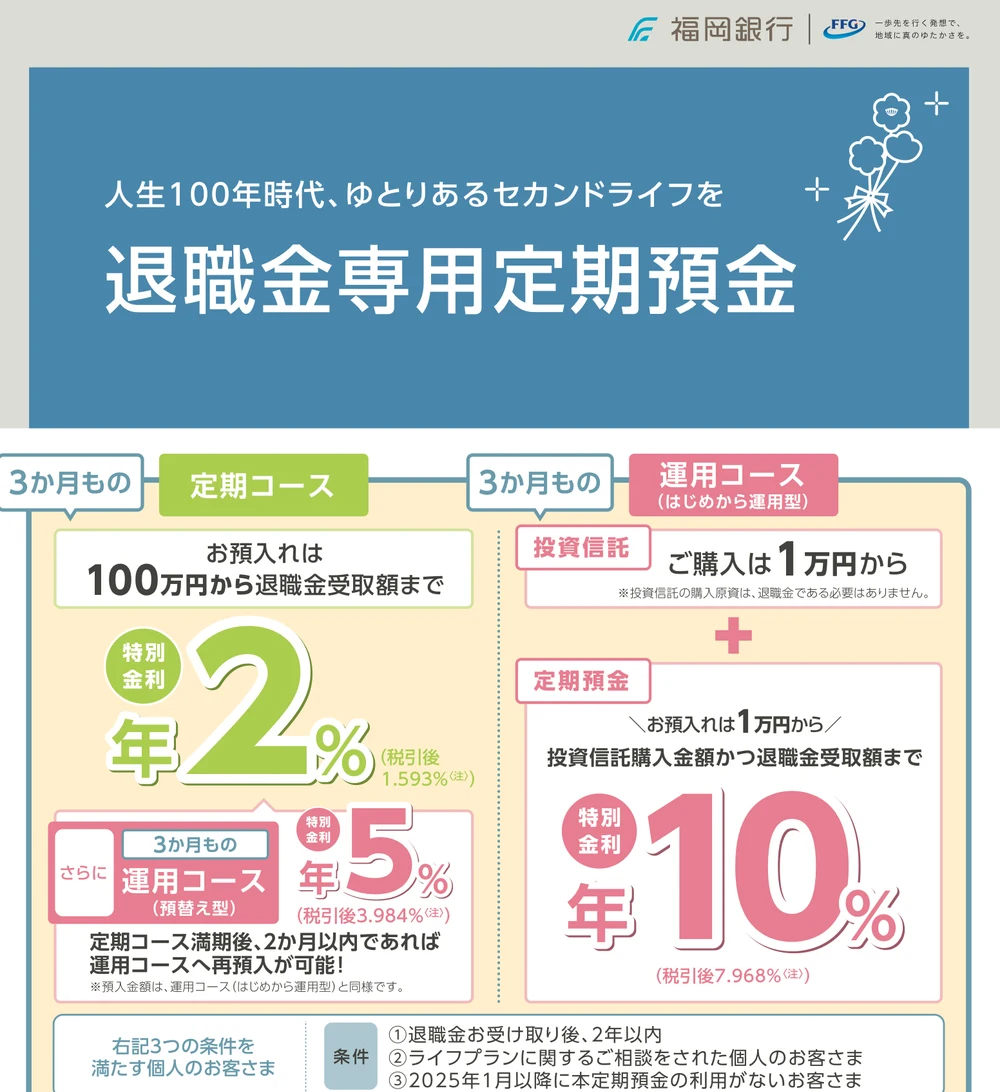
福岡銀行・熊本銀行・十八親和銀行(FFG3行)の「退職金専用定期預金(定期コース)」は、投資商品の購入なしで、退職金受取後2年以内の方が利用できる定期預金です。
| 金利 | 年2.00%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万9,300円(税引後:3万9,300円) |
| 預入金額 | 100万円以上、退職金受取額(税引後)まで |
| 対象 | 退職金受取後2年以内の個人 |
| 条件 | ライフプランに関する相談の利用、2025年1月以降に本定期預金の利用がないこと(FFG3行で1人1回) |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.fukuokabank.co.jp/ |
東京・大阪・名古屋・広島の各支店では取り扱っていません。定期コースの満期後2カ月以内であれば、投資信託とセットの運用コース(預替え型・年5%)へ預け替えることもできます。
11位:みなと銀行【年1.70%】1,000万円預け時4万1,900円
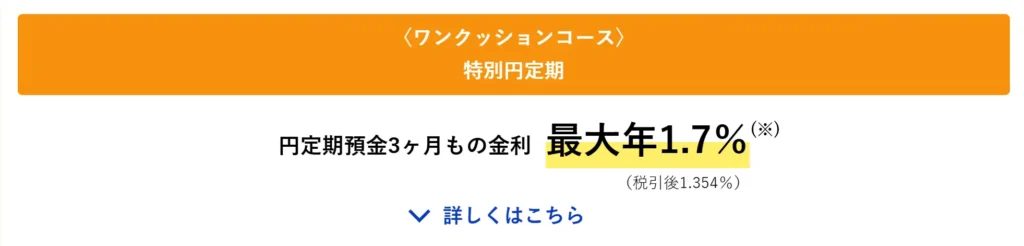
みなと銀行の「セレクトG(ワンクッションコース)」は、退職金受取後1年以内の方が利用できる定期預金です。
| 金利 | 年1.70%(3カ月、NISA口座開設時) ※NISA口座を開設しない場合は年1.50% |
|---|---|
| 1,000万円預け時の利息額 | 税引前4万1,900円(税引後:3万3,400円) |
| 対象 | 退職金受取後1年以内の個人(同一支店の普通預金口座要) |
| 満期後 | 店頭表示金利で自動継続 |
| 公式サイト | https://www.minatobk.co.jp/ |
年1.70%の適用には、みなと銀行でのNISA口座開設が必要です。投資信託等の購入は不要ですが、開設後に資産運用の提案を受ける場合があります。
12位:東京スター銀行【年1.30%】1,000万円預け時3万2,100円
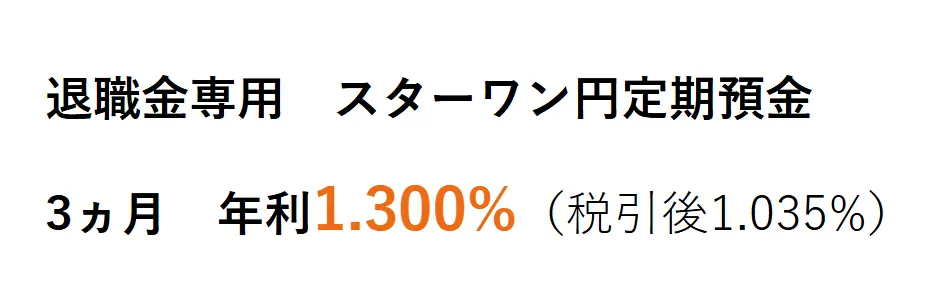
東京スター銀行の「退職金専用 スターワン円定期預金」は、退職金受取後3年以内の方が利用できる定期預金です。
| 金利 | 年1.30%(3カ月) |
|---|---|
| 1,000万円預け時の利息額 | 税引前3万2,100円(税引後:2万5,500円) |
| 預入金額 | 500万円以上 |
| 対象 | 退職金受取後3年以内の個人 |
| 条件 | 個別相談会への参加(電話・オンラインで来店不要) |
| 満期後 | 店頭表示金利(3カ月もの・年0.405%)で自動継続 |
| 公式サイト | https://www.tokyostarbank.co.jp/ |
個別相談会は電話・オンラインのビデオ通話で完結でき、来店は必須ではありません。ただし、資産運用や保険の見直しなど、本商品以外の相談にも応じる前提の面談です。
東京スター銀行も、適用されるのは当初3カ月だけです。年12%の固定配当を目標としているハイクア・インターナショナルと比較してみると、1,000万円を1年間保有した場合の利益の差は約113万7,000円になります。
| 比較項目 | 東京スター銀行 | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年1.30% | 年12% |
| 金利の適用期間 | 3カ月のみ(以降は年0.405%) | 固定・継続 |
| 1,000万円運用時の1年間の利益 | 6万2,600円(税引前) | 120万円(税引前) |
| 詳細 | 本章にて解説 | 次章にて解説 |
| 公式サイト | https://www.tokyostarbank.co.jp/ | https://hayqua-international.co.jp/ |
【参考】投資信託とセットで8%以上の金利を狙う退職金専用定期預金
ここまでのランキングで紹介した定期預金は、いずれも投資信託等の購入が不要な商品でした。一方、投資信託やファンドラップ等を同時に購入することを条件に、定期預金部分にさらに高い金利を上乗せする商品もあります。
| 金融機関 | 金利(3カ月) | 投資信託等の購入条件 |
|---|---|---|
| 横浜銀行 | 年13.0% | 投資信託・ファンドラップを同額以上 |
| 三井住友信託銀行 | 年12.0% | 投資信託・ファンドラップ50%以上 |
| 三菱UFJ信託銀行 | 年12.0% | 投資信託を所定の割合で |
| みずほ銀行 | 年10.0% | 投資信託500万円以上 |
| FFG3行 ・福岡 ・熊本 ・十八親和 | 年10.0% | 投資信託と同時に店頭で申込 |
| りそな銀行 | 年8.0% | 投資信託・ファンドラップ50%以上 |
金利だけ見ると単体型より大幅に高くなりますが、注意点もあります。高金利が適用されるのは「投資信託等と同額まで」の定期預金部分のみです。
たとえば横浜銀行のセット商品(年13%)の場合、1,000万円の退職金だけで利用しようとすると、定期預金500万円・投資信託500万円という分け方になります。
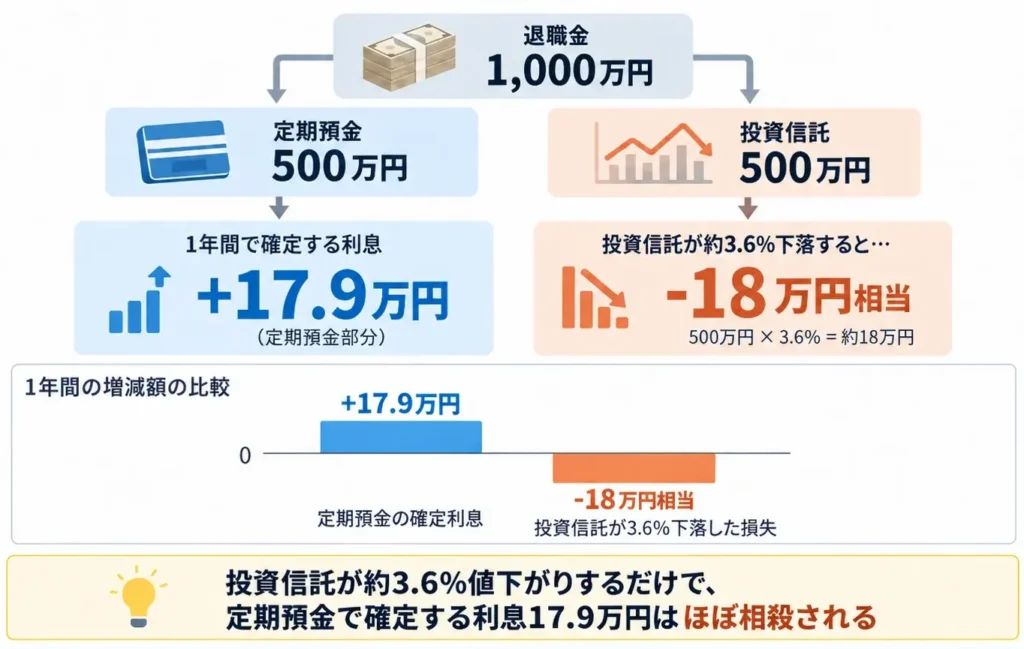
定期預金の500万円に対しては年13%(3カ月のみ)は確定しており、また元本保証の対象となりますが、投資信託部分には元本保証がなく、運用がマイナスになった場合は投資信託側の値下がりが定期預金側で得た金利分を相殺してしまう可能性もあります。
つまり、13%という数字が目立っていても、1,000万円全体で見た実際の受取額は、投資信託の運用成績次第で定期預金の確定利息分を下回ることもあり得るということです。
受け取った退職金を全て(ここでは1000万円とします)年12%の固定配当を目標としているハイクア・インターナショナルに預けた場合と比較してみます。
| 比較項目 | セット商品 (例:横浜銀行) | ハイクア・インターナショナル |
|---|---|---|
| 金利 | 年13.0%(定期預金部分のみ) | 年12% |
| 適用される元本 | 投資信託と同額まで (1,000万円の退職金の場合、定期預金は500万円) | 全額(1,000万円) |
| 投資信託部分の値動き | あり(元本割れの可能性) | なし(配当は固定) |
| 1,000万円・3カ月の確実な受取額 | 約16万円 (定期預金500万円分のみ。残り500万円は投資信託の運用次第) | 30万円(税引前、全額に適用) |
| 詳細 | 各行の公式サイトにて確認 | 次章にて解説 |
| 公式サイト | ー | https://hayqua-international.co.jp/ |
ここまで見てきたように、投資信託等の購入が不要な単体型は、最高でも年3.00%、しかも適用されるのは当初3カ月だけでした。
投資信託等とセットにすれば数字は年13%まで上がりますが、適用されるのは投資信託と同額までの部分に限られ、投資信託自体が値下がりすれば、その分を相殺してしまう可能性もあります。
退職金を運用して老後資金にしたいと考えていた方にとっては、どちらも「3カ月だけの優遇」「条件付きの高金利」であり、長期的な安定収入にはつながりにくいものです。
そこで次の章では、元本の値動きに左右されずに利息(配当)を安定して受け取りたい方のための選択肢をご紹介します。
退職金より高い金利で安定した老後資金を|ハイクア・アクション
退職金の運用先としては、受取額の見通しやすさを重視するか、より高いリターンを狙うかで選択肢が分かれます。
ここでは、配当目標を年12%に固定しているハイクア・インターナショナルと、複数の事業に分散投資するアクションという、退職金専用定期預金とは異なる考え方の2社を紹介します。
| 比較項目 | ハイクア | アクション | 退職金専用定期預金 |
|---|---|---|---|
| 利回り | 年12%(固定) | 2025年度想定12〜17% (2024年度実績+17.35%) | 単体型:最大年3.00% セット型:最大年13%(定期預金部分のみ) |
| 1,000万円の 年間受取額 | 120万円 | 173万5,000円 (前年度実績ベース) | 11万1,600円 (単体型・1位の場合) |
| 受取額の変動 | なし(固定) | あり(実績に応じて変動) | 単体型:なし(確定) セット型:投資信託部分は変動 |
| 元本保証 | なし | なし | 定期預金部分はあり |
| 最低投資額 | 500万円〜 | 500万円〜 | 商品により異なる |
| 高金利の期間 | 継続 | 原則1年間ごとに更新 | 当初3カ月のみ |
| 解説 | ハイクアの解説へ | アクションの解説へ | 本記事で解説 |
ハイクア・インターナショナル【年12%固定】1,000万円預け時120万円
| 利回り | 年12%(固定) ※将来の実績を保証するものではありません |
|---|---|
| 配当頻度 | 年4回(1月・4月・7月・10月) |
| 最低投資額 | 500万円〜 |
| 手数料 | 契約手数料・運用手数料ともに無料 5年以内の解約は手数料5%、5年超は無料 |
| 運用の相談 | 無料資料請求・無料個別面談(オンライン可) |
| 公式サイト | https://hayqua-international.co.jp/ |
退職金専用定期預金は、最高でも年3.00%で、しかも適用されるのは当初3カ月だけです。満期を迎えると、通常の金利に戻ってしまいます。
一方ハイクア・インターナショナルは、3カ月ごとに3%ずつ・年12%の配当を受け取れる仕組みで、1,000万円を預けた場合、年間の配当は120万円となる計算です。
配当は年12%(固定)を目標としているため、受け取れる額が変動することがなく、安定した収入が見込めることが特徴。ハイクアインターナショナルは老後のために「資金を守りながら増やしたい」という方に向いています。
- 随時申し込み可能
申込みのタイミングを気にせず検討できる - 年12%固定・1,000万円運用で年間受取額は120万円(税引前)
退職金専用定期預金の確定利息(単体型・最大で年11万円程度)より高い水準の受取額となる - 年4回の配当で、資金計画が立てやすい
3カ月ごとに決まった時期に受け取れる仕組み - 契約手数料・運用手数料ともに無料
受け取る配当から手数料が差し引かれない - 5年を区切りに解約条件が変わる
5年超の保有で解約手数料が無料になり、長期保有ほど有利
| 利回り | 年12%(固定) |
|---|---|
| 配当 | 年4回3%ずつ |
| 必要資金 | 500万円〜 |
| 手数料 | 契約手数料・運用手数料ともに無料 5年以内の解約は手数料5%、5年超は無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
アクション【2024年度実績+17.35%】1,000万円預け時173.5万円
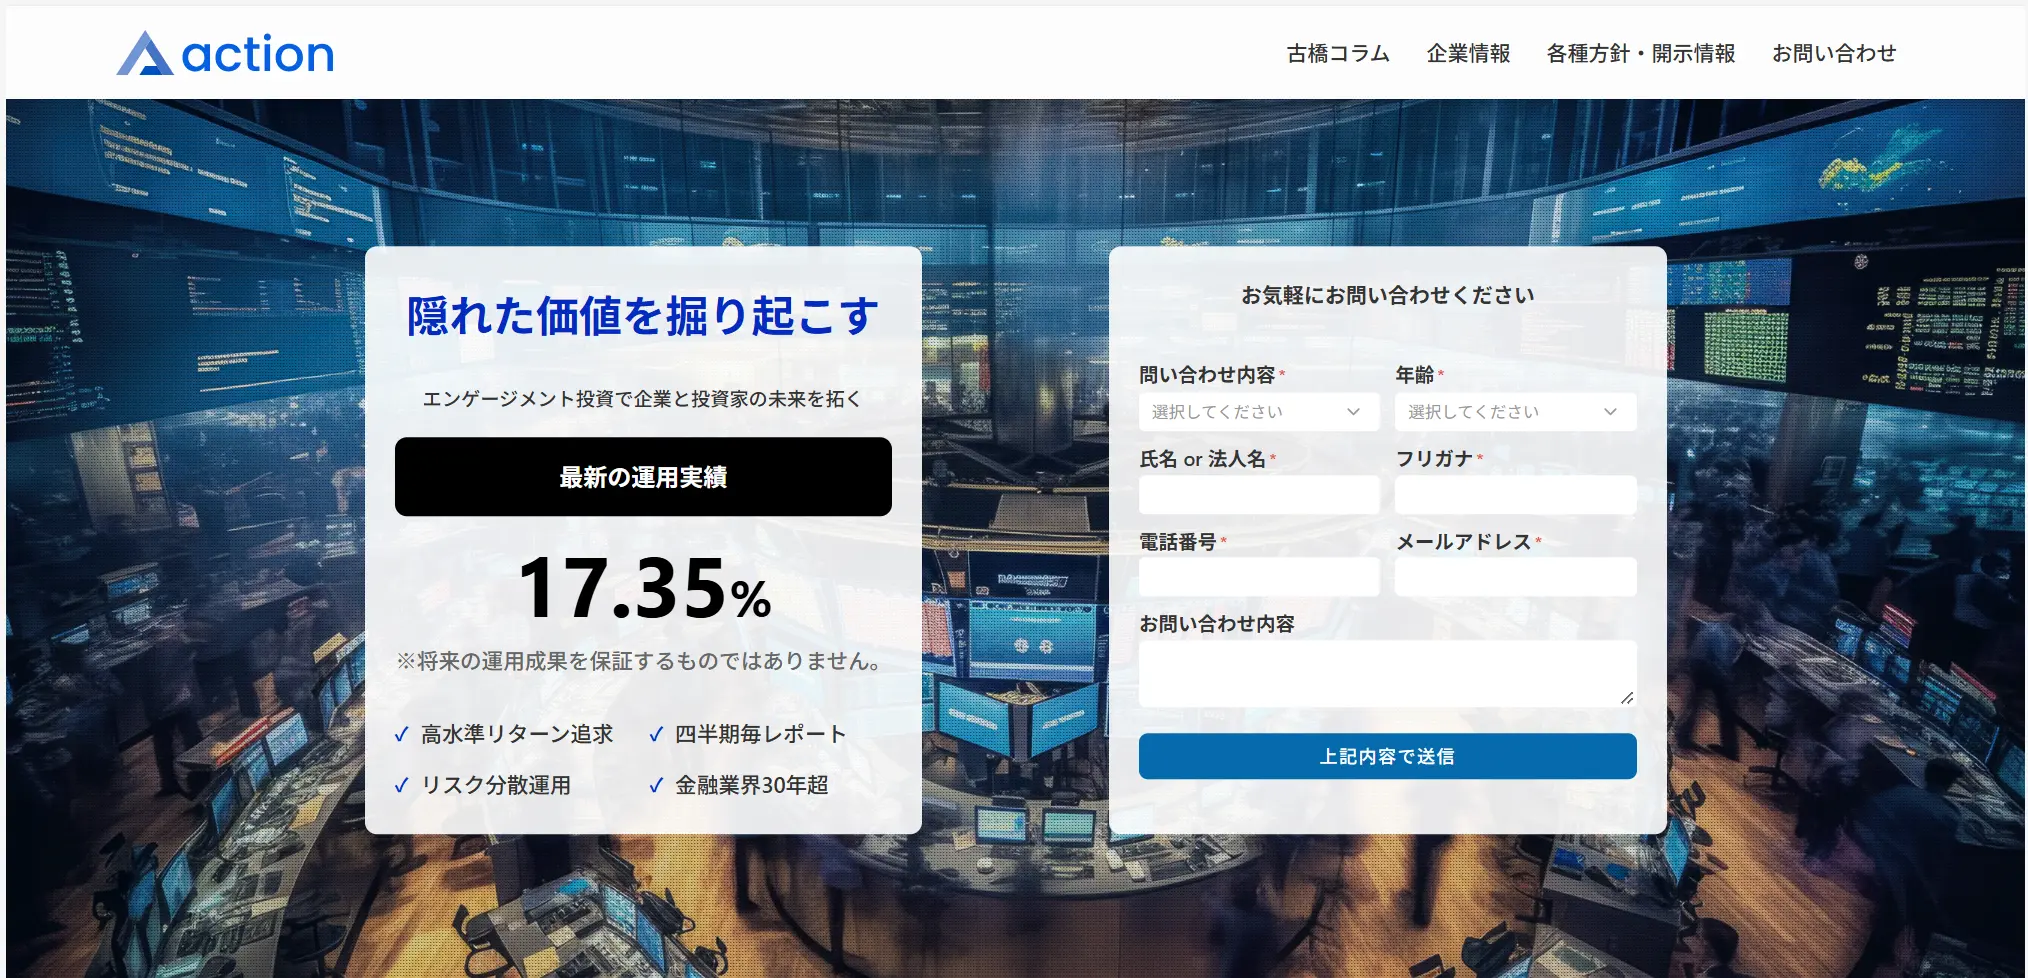
| 想定利回り | 2025年度想定12〜17% |
|---|---|
| 前年度実績 | 2024年度+17.35%(税引前) ※過去の実績であり、将来の成果を保証するものではありません |
| 最低投資額 | 500万円〜 |
| 運用の相談 | 無料資料請求・無料個別面談(オンライン可) |
| 公式サイト | https://action-goudou.co.jp/ |
ハイクア・インターナショナルが配当を固定して見通しやすさを重視しているのに対し、アクションは事業投資・暗号資産マイニング・再生可能エネルギーなど複数の領域に分散投資することで、より高いリターンを狙う仕組みです。
2024年度の実績は+17.35%で、1,000万円を預けていた場合は173万5,000円の計算になります。2025年度の想定利回りは12〜17%と幅がありますが、下限の12%であっても、退職金専用定期預金の上限(単体型で最高年3.00%)を上回る水準です。
ハイクア・インターナショナルが「配当を固定して受取額を見通しやすくする」仕組みなのに対し、アクションは「複数の事業に分散し、より高いリターンを狙う」仕組みです。退職金の運用先として、安定した金額を重視するか、相場や事業の状況次第でより高いリターンを狙うかで、選び方が変わってくるでしょう。
- 2024年度実績は+17.35%
複数事業への分散投資によるリターンを毎年公表 - 最低投資額は500万円〜
まとまった資金での運用に向いた設計 - 四半期ごとに運用レポートを発行
分散先の状況を定期的に確認できる - 金融業界30年超の代表が運用
複数領域への配分を一任できる
| 想定利回り | 2025年度想定12〜17% |
|---|---|
| 前年度実績 | 2024年度+17.35%(税引前) |
| 必要資金 | 500万円〜 |
| 契約期間 | 原則1年、中途解約原則不可 |
| 公式サイト | https://action-goudou.co.jp/ |
ゆうちょ銀行・ろうきんに退職金専用定期預金はある?
次に、利用者も多いゆうちょ銀行やろうきんでは、退職金専用定期預金を利用できるのでしょうか。現在の取扱状況と金利をそれぞれ確認します。
ゆうちょ銀行の退職金専用定期預金と現在の金利
2026年9月時点では、ゆうちょ銀行に退職金専用の定期貯金はありません。退職金を預ける場合も、一般の「定期貯金」や「定額貯金」を利用することになります。
現在の定期貯金金利は以下のとおりです。
| 預入期間 | 定期貯金の金利 (年率・税引前) |
|---|---|
| 1カ月・3カ月・6カ月・1年 | 年0.500% |
| 2年 | 年0.650% |
| 3年 | 年0.800% |
| 4年 | 年0.900% |
| 5年 | 年1.000% |
| 10年 | 年1.250% |
2026年8月10日に金利が引き上げられ、10年ものは年1.25%まで上昇していますが、退職金を預けることで金利が上乗せされるわけではありません。
また、ゆうちょ銀行では定期貯金・定額貯金などの定期性貯金を預けられる上限は1人1,300万円です。退職金が1,300万円を超える場合は、全額をゆうちょ銀行の定期性貯金へ預けることはできない点にも注意してください。
ろうきんの退職金専用定期預金|地域別の金利・取扱状況
ろうきん(労働金庫)は、働く人を主な対象とする協同組織の金融機関です。全国には13のろうきんがあり、それぞれが独自に商品・金利・利用条件を設定しています。
2026年9月時点の主な退職金向け商品の取扱状況は以下のとおりです。
| ろうきん | 退職金向け商品 | 金利・預入期間(税引前) |
|---|---|---|
| 北海道ろうきん | 退職者専用特別定期預金 「リラックス」 | 3年・5年・7年・10年 金利は窓口へ要確認 |
| 中央ろうきん | 退職金定期預金 「預金プラン」 | 3か月:店頭表示+年1.625% 1年:+0.35% / 3年:+0.65% / 5年:+0.85% |
| 新潟ろうきん | ゆう悠定期預金 | 1年:店頭表示 +年0.3% 3年:+0.2% / 5年:+0.15% |
| 長野ろうきん | 退職金専用定期預金 | 6か月:年1.325% 1年:年0.955% / 3年:年1.35% |
| 静岡ろうきん | 退職金専用定期 | 3年:店頭表示 +年0.45% / 5年:+0.55% 2026年10月30日まで |
| 北陸ろうきん | 退職金専用定期預金 | 3カ月:店頭表示金利 +年1.0% 1年:+年0.375% |
| 東海ろうきん | 退職者向け定期預金 「ロングライフ」 | 1年:年0.8% 3年:年1.1% / 5年:年1.3% |
| 近畿ろうきん | 退職金定期預金 「フェニックス」 | 1年:年0.8% 3年:年1.1% / 5年:年1.3% |
| 中国ろうきん | プレミアム定期預金 | 3か月:年1.46%(プレミアム定期預金S) 3年:年0.73~0.93% 5年:年0.950~1.150% 10年:年1.40% |
| 四国ろうきん | ライフサポートS | 3か月:年2.50% 満期後は「3年・5年:店頭表示+年0.25%」へ預け替え可能 |
| 九州ろうきん | 退職者専用定期預金 | 1年:店頭表示金利 +年0.3% |
| 沖縄ろうきん | ろうきんプレミアム60 | 新規資金の場合 1年:年0.75% 3年:年1.0% / 5年:年1.15% |
各ろうきんは、対象となる退職時期、最低預入額、会員資格、居住地・勤務地などの条件が異なります。
店頭でしか申し込めない商品や、期間・募集総額が限定されている商品もあるため、金利だけでなく申込条件もしっかり確認しましょう。
退職金専用定期預金とは?仕組みと2つの商品タイプ
では、実際に退職金専用定期預金を選ぶ前に、通常の定期預金との違いと、商品タイプごとの特徴を押さえておきましょう。
退職金専用定期預金と通常の定期預金の違い
退職金専用定期預金は、退職金を受け取った人を対象に、通常の定期預金より高い金利を設定した商品です。
ただし、高金利が適用されるのは最初の3カ月~半年程度で、満期後は通常の定期預金金利に下がります。
また、誰でもいつでも利用できるわけではなく、退職後の一定期間内に申し込む、退職金を受け取ったことを証明する書類を提出するなど、金融機関ごとに条件があります。
つまり、退職金専用定期預金は、長期運用を前提とした商品ではなく、退職金の使い道や今後の運用方針が決まるまでの「一時的な預け先」として活用しやすい商品です。
| 比較項目 | 退職金専用定期預金 | 通常の定期預金 |
|---|---|---|
| 対象者 | 退職金を受け取った人が中心 | 基本的に誰でも 利用可能 |
| 金利 | 通常より高い 特別金利 | 店頭表示金利が 基本 |
| 適用期間 | 3・6か月など 短期中心 | 1カ月〜10年など 幅広い |
| 申込条件 | 退職後○カ月 以内など | 退職時期などの 条件なし |
| 必要書類 | 退職金受取の 確認書類など | 本人確認書類 などが中心 |
| 満期後 | 通常金利で自動継続の場合あり | 契約条件に沿って 継続・満期 |
| 向いている人 | 退職金を一定期間、 高金利で預けたい人 | 利用条件を気にせず 預けたい人 |
定期預金単体型と投資商品セット型の違い
退職金専用定期預金は、大きく「定期預金単体型」と「投資商品セット型」に分けられます。
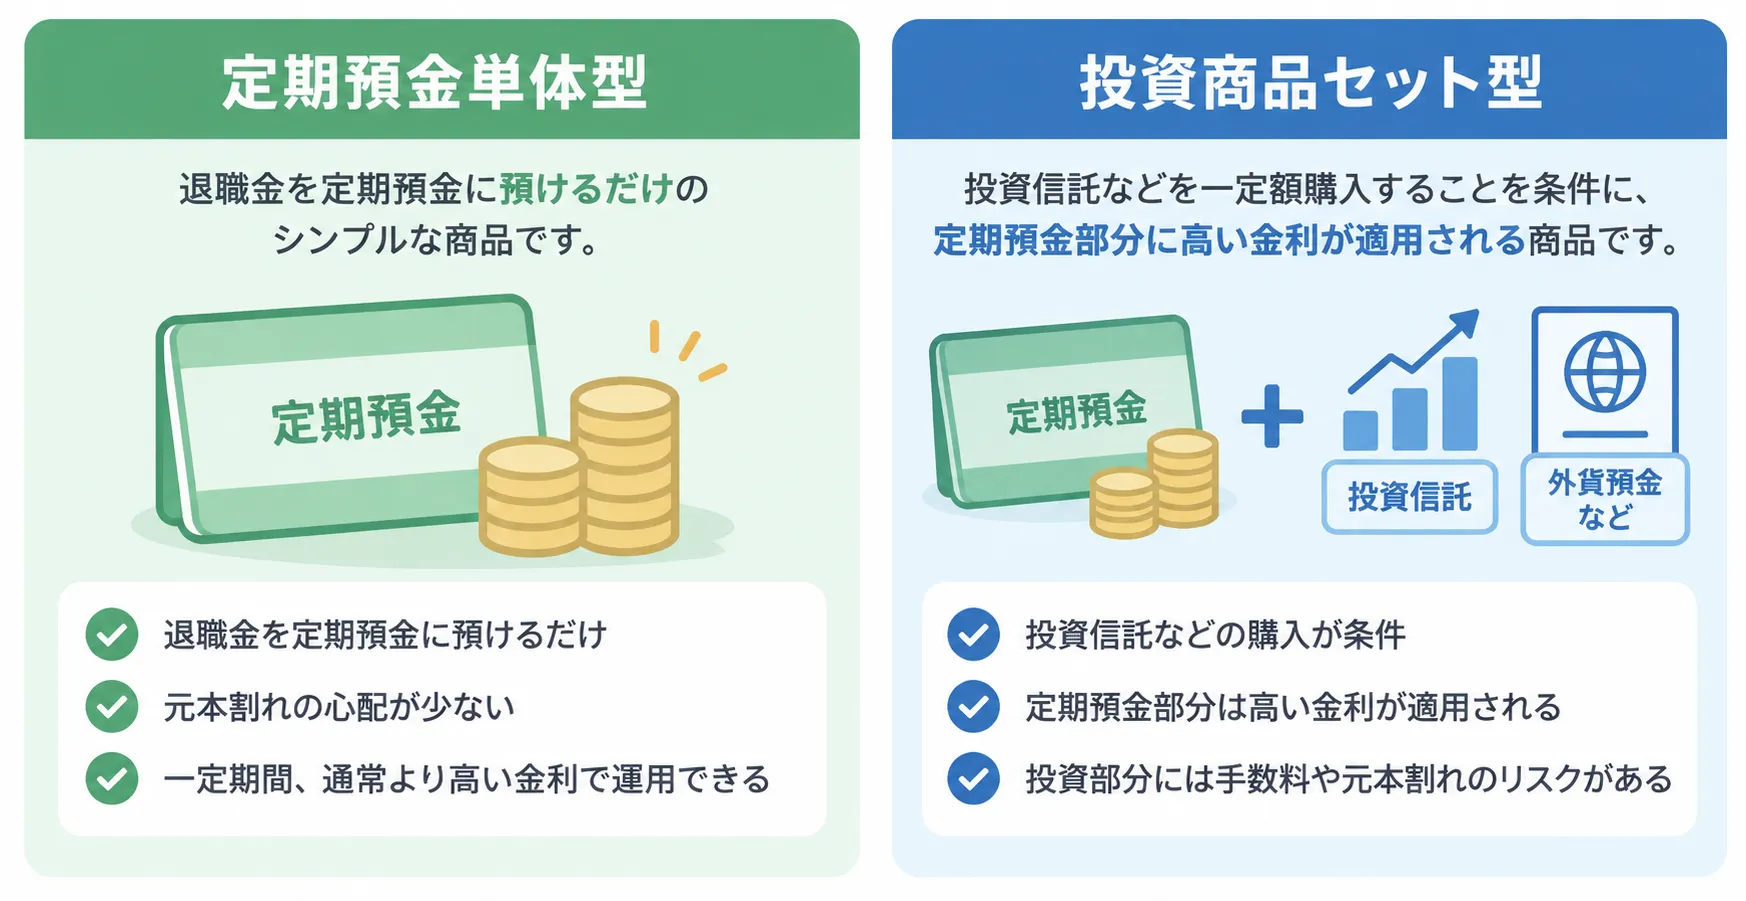
定期預金単体型は、投資商品を購入せず、退職金を定期預金に預けるだけで優遇金利を受けられる商品です。元本割れのリスクがなく、購入時手数料や信託報酬もかからないため、仕組みがシンプルです。
一方、投資商品セット型は、投資信託などを一定額購入することを条件に、定期預金部分へさらに高い金利を適用する商品です。
高金利が適用されるのは定期預金部分のみで、投資部分の運用成果は保証されません。投資信託には購入時手数料や信託報酬がかかる場合もあり、運用状況によっては元本割れする可能性があります。
退職金専用定期預金の選び方|金利・利用条件の比較ポイント
退職金専用定期預金は、「自分が利用できる商品か」を絞り込んだうえで、「預けたい期間でいくら受け取れるか」を比較すると選びやすくなります。
最低預入額・申込期限・対象地域などの利用条件を確認
まずは、自分が申し込める商品かどうかを確認しましょう。
退職金専用定期預金は、金融機関によって「500万円以上」「1000万円以上」といった最低預入額のほか、退職後○年以内、対象地域への居住・勤務、指定店舗での申し込み、会員資格などの条件があります。
高金利でも条件を満たさなければ利用できないため、申込期限・対象地域 → 最低預入額 → 店舗や会員などの条件の順に確認し、比較対象を絞ると効率的です。
金利・適用期間・税引後利息を比較
利用できる商品を絞ったら、次に資金をいつまで預けられるかを決め、その期間に合う商品を比較します。
3か月後に使う予定の資金なら3か月もの、1年間使う予定がなければ1年ものなど、資金の使用時期に合った預入期間を選ぶのが基本です。
そのうえで、同じ預入額の商品について適用金利と満期時の税引後利息を比較します。金利だけを見るより、「最終的にいくら受け取れるか」まで確認した方が、商品ごとの差を判断しやすいでしょう。
退職金専用定期預金のデメリットと注意点
退職金専用定期預金は高金利が魅力ですが、適用期間や満期後の扱い、商品タイプによっては投資リスクにも注意が必要です。
特別金利・優遇金利は数か月程度の短期適用が中心
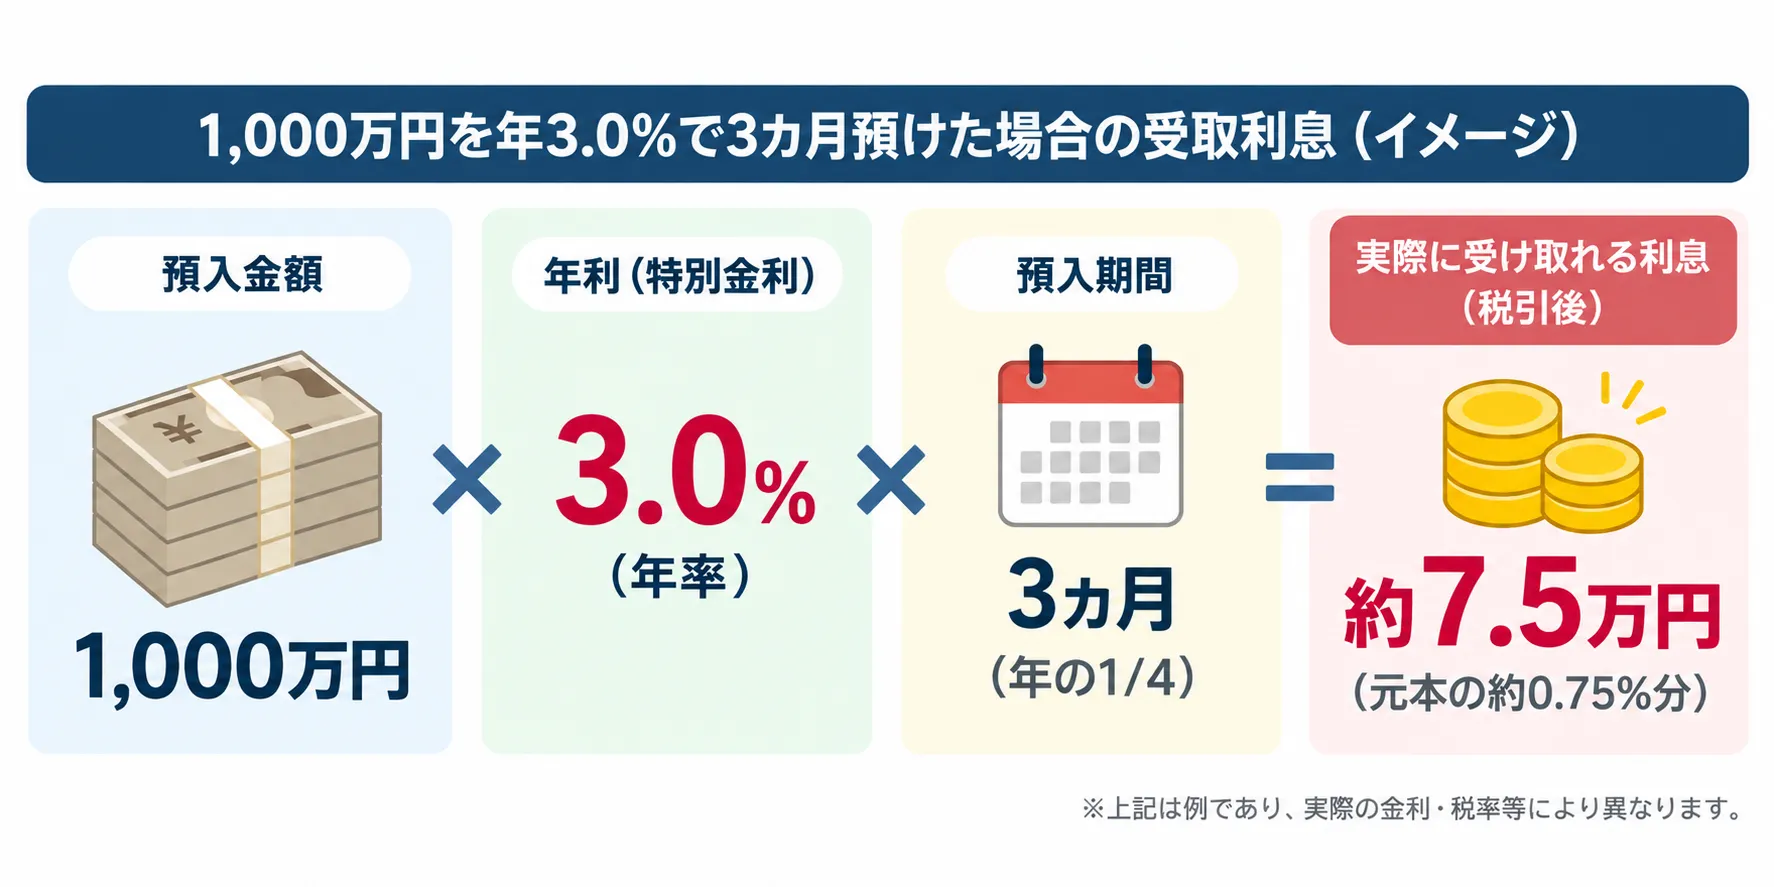
退職金専用定期預金では年2~3%台の高金利が目立ちますが、適用期間は3か月・6か月など短期の商品が中心です。
たとえば1,000万円を年3.0%の特別金利で3か月預けても、3か月間で実際に受け取れる利息は元本の約0.75%分です。
満期後の金利と中途解約時の利率に注意
退職金専用定期預金で見落としがちなのが、満期後に金利が大幅に下がる点です。
たとえば、三井住友信託銀行の「セカンドライフ(退職金特別プラン)」は、3か月ものに年3.00%の特別金利が適用されますが、3か月後の満期後に自動継続すると、その時点の3か月もの店頭表示金利に切り替わります。
三井住友信託銀行の通常のスーパー定期3か月ものは、2026年10月時点で年0.500%です。現在の金利水準で比較すると、年3.00%→年0.500%と6分の1まで低下します。
また、満期前に中途解約すると特別金利は適用されず、所定の期限前解約利率で計算されます。高金利だけを見て預けるのではなく、満期後の金利と自動継続の有無まで確認しておくことが重要です。
投資商品セット型は手数料・元本割れに注意
投資商品セット型は、定期預金に高い金利が適用される一方、投資信託やファンドラップの購入が条件です。
たとえば、三井住友信託銀行の「投資運用コース(運用50タイプ)」は、投資商品50%以上・定期預金50%以下という条件で、定期預金部分に年12.0%が適用されます。1,000万円のうち500万円を投資信託、500万円を定期預金に預けた場合、定期預金部分に対し年12.0%が適用され、実際に受け取れる税引後利息は約11万7,900円です。
一方、投資商品には元本割れのリスクがあり、商品によっては購入時手数料や信託報酬などの費用もかかります。手数料だけで定期預金の利息を上回り、運用開始時点でセット全体の収支がマイナスになるケースもあります。
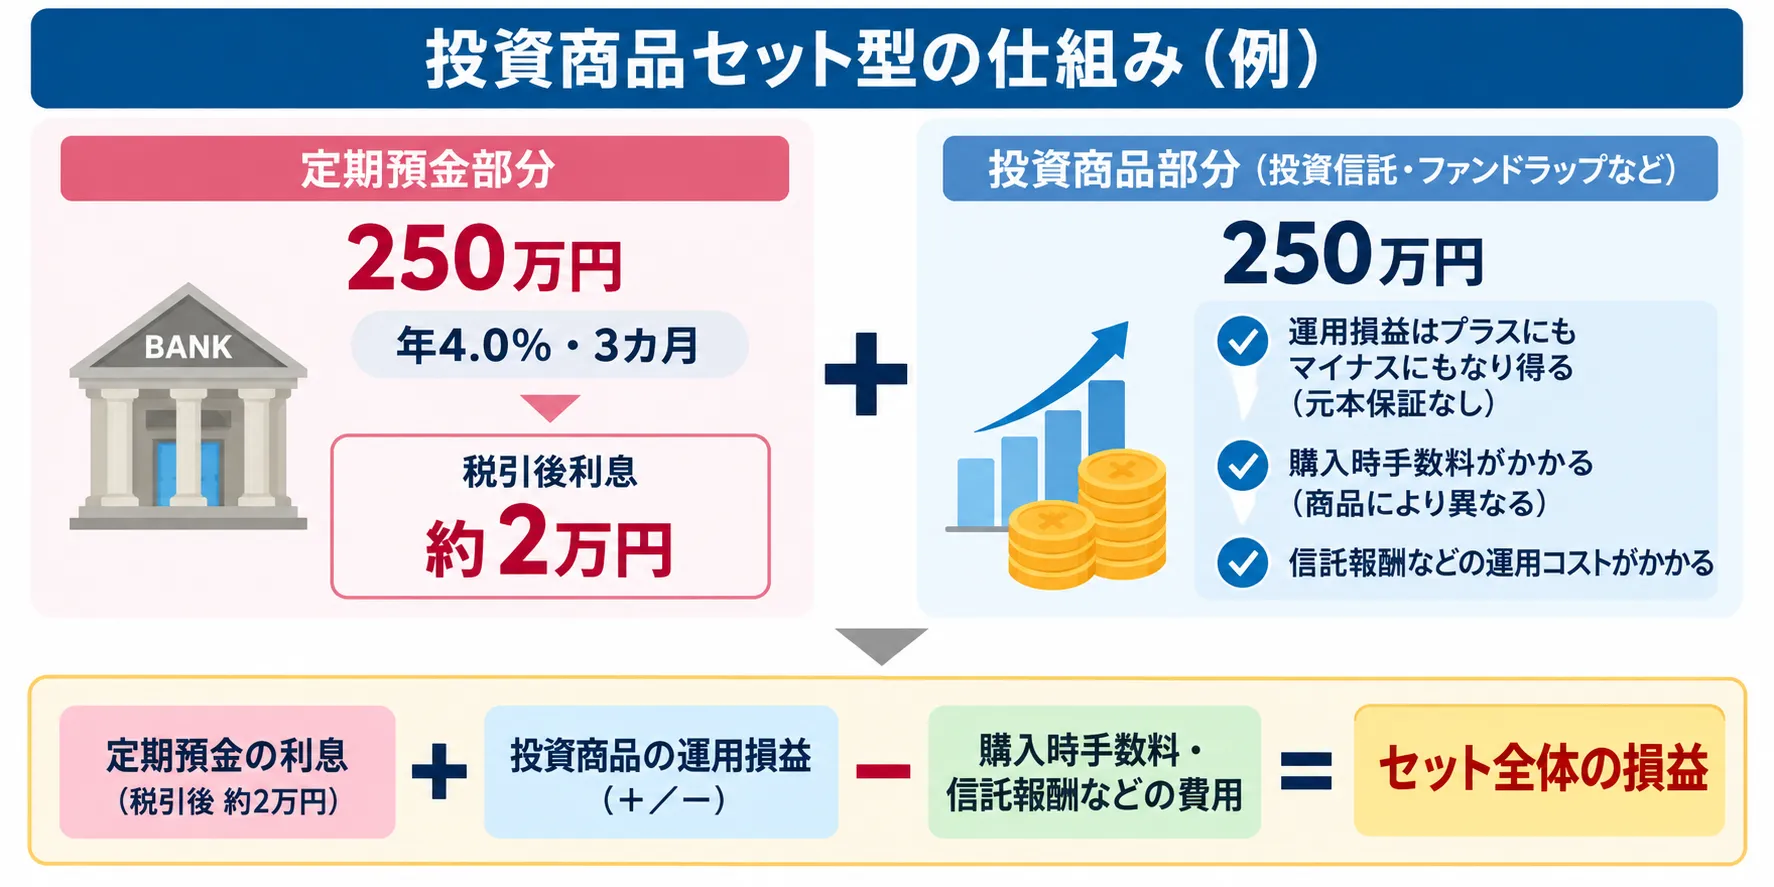
そのため、定期預金部分の金利だけでなく、投資部分の手数料・値動き・信託報酬まで含めたトータルの損益で比較することが重要です。
預金保険 (ペイオフ) は1金融機関1000万円まで
銀行の退職金専用円定期預金は、通常の円定期預金と同じく預金保険制度(ペイオフ)の対象です。金融機関が破綻した場合、一般預金等は1人・1金融機関につき元本1000万円までとその利息等が保護されます。
見落としやすいのは、退職金専用定期預金だけで1000万円まで保護されるわけではない点です。同じ銀行にある利息付き普通預金や既存の定期預金も「名寄せ」され、合計額で判定されます。
たとえば、すでに普通預金300万円がある銀行へ、退職金専用定期預金として1000万円を預けると、対象預金は合計1300万円です。
この場合、確実に保護されるのは元本1000万円までとその利息等で、超過する300万円は金融機関の財産状況によって一部戻らない可能性があります。
定期預金だけではインフレに対応しにくい
退職金専用定期預金は元本割れのリスクを抑えやすい一方、預金金利だけでなく物価上昇率との比較も重要です。
総務省の2026年7月の消費者物価指数(総合)は、前年同月比1.9%上昇しています。
たとえば、定期預金の金利が年1.0%、物価上昇率が1.9%の場合、単純比較では、
「年1.0% − 物価上昇率1.9% = 実質約▲0.9%」となります。
つまり、預金残高が増えていても、金利が物価上昇率を下回れば、お金の実質的な購買力は低下している状態です。
退職金は長期間にわたって使う資金だからこそ、元本保証だけで安心せず、物価上昇率を上回る運用ができるかという視点も重要です。
退職金専用定期預金に関するよくある質問
ここでは、退職金専用定期預金について、よくある質問と回答を紹介します。
退職金を預けるならどこがいいですか?
退職金の預け先は、使う時期とリスク許容度に応じて分けるのがおすすめです。近く使う資金や元本割れを避けたい資金は預金で確保し、当面使わない余裕資金は定期預金以外の運用先も検討できます。
退職金専用定期預金を利用する場合は、元本割れを避けたいなら定期預金単体型を選び、利用条件・預入期間・税引後利息を比較しましょう。
退職金の預け先にネット銀行を選んでも大丈夫ですか?
ネット銀行を退職金の預け先に選んでも問題ありません。預金保険制度の対象となる預金であれば、ネット銀行でも1金融機関につき元本1,000万円とその利息まで保護されます。
ただし、退職金専用定期預金は店舗型の銀行や信用金庫で取り扱われていることが多いため、通常の定期預金も含めて金利や利用条件を比較しましょう。
退職金専用定期預金は複数の銀行で利用できますか?
各金融機関の利用条件を満たしていれば、複数の銀行で退職金専用定期預金を利用できる場合があります。
ただし、預入額を「受け取った退職金の範囲内」としている商品が多く、利用回数や預入方法に制限を設けている金融機関もあります。複数行に分けて預ける場合は、それぞれの商品条件を確認してください。
退職金専用定期預金は退職後いつまで申し込めますか?
退職金専用定期預金の申込期限は金融機関によって異なり、退職金受取後3カ月〜3年以内など幅があります。
利用したい商品がある場合は、退職日・退職金受取日のどちらを基準にするかも含め、申込期限を早めに確認しておきましょう。
退職金以外の資金も一緒に預けられますか?
商品によって異なります。退職金受取額までに限定する商品がある一方、相続金などを対象に含む商品や、新規資金であれば利用できる商品もあります。
退職金以外の資金も預けたい場合は、対象資金と預入上限を確認しましょう。
退職金専用定期預金の申し込みに必要な書類は何ですか?
一般的には、本人確認書類に加えて、退職所得の源泉徴収票や退職金支給明細、退職金の入金が確認できる通帳などが必要です。
必要書類は金融機関によって異なるため、申し込み前に公式サイトや窓口で確認しておくとスムーズです。
退職金専用定期預金の満期後はどうすればよいですか?
満期後は、そのまま継続するだけでなく、他の定期預金や運用商品への預け替えも含めて検討しましょう。
退職金専用定期預金の高い金利は初回の預入期間だけで、満期後は通常の店頭表示金利で自動継続される商品も多いためです。
満期前に次の預け先を比較しておくと、低い金利のまま継続するのを防げます。
退職金専用定期預金の金利ランキングまとめ
2026年10月時点では、退職金専用定期預金には投資商品を組み合わせず、年1.30〜3.00%程度の優遇金利を受けられる商品があります。退職金を元本割れのリスクを抑えて一時的に預けたい場合は、有力な選択肢です。
ただし、高金利が適用されるのは主に3カ月程度の短期間です。
金利だけでなく、申込条件・預入期間・税引後利息・満期後の金利まで比較し、自分の資金計画に合う商品を選びましょう。満期後は通常金利に下がる商品もあるため、次の運用先まで考えておくことが大切です。
当面使わない余裕資金で定期預金以上のリターンを狙うなら、年12%固定配当を目指すハイクア・インターナショナルや、2024年度+17.35%の実績を持つアクションも比較候補です。どちらも元本保証ではないため、条件やリスクを確認したうえで検討しましょう。
 ハイクアインターナショナル | 【 年利12% 固定利率型 】 運用方法:事業融資 融資対象:ベトナムで事業展開する日系企業 最低出資額:500万円 500万円出資で年間配当60万円 固定利率型で配当額を把握しやすい ハイクア公式サイト |
 アクション | 【 2024年度 実績 17.35% 】 運用方法:4事業領域への分散投資 投資対象:事業投資・Web3・再生可能エネルギー・ファイナンス 最低出資額:500万円 分散投資で安定×高利回りを目指す アクション公式サイト |