1000万円の定期預金は、預け先によって受け取れる利息に大きな差が出ます。
2026年9月時点の1年もの最高金利は年1.70%。1000万円を1年間預けた場合の税引後利息は約13万5,000円で、メガバンクの年0.50%と比べると約9万6,000円多く受け取れます。
- 1年もの1位:SBJ銀行・SBI新生銀行・東京スター銀行 年1.70%|税引後約13万5,465円
- 1年もの4位:オリックス銀行 年1.65%|税引後約13万1,481円
- メガバンク:年0.50%|税引後約4万円
ただし、高金利でも預入上限や新規口座限定などにより、1000万円全額に適用できない場合があります。
本記事では、1年もの・短期・3年・5年の金利に加え、銀行ごとの適用条件、税引後利息まで比較します。
2026年最新!定期預金金利ランキング|1000万円の預け先を比較
ここでは、2026年9月7日時点で全国から申し込める個人向け円定期預金を対象に、1000万円/1年もの、短期・3年・5年、預入上限付きの商品に分けて金利を比較します。
各ランキングでは、新規口座限定と既存口座でも利用できる商品、通常商品と期間限定キャンペーンの違いも確認できます。
1000万円 / 1年もの定期預金金利ランキング
まず、2026年9月7日時点で、全国から申し込め、1000万円全額に表示金利を適用できる1年ものを比較しました。
最高金利は年1.70%で、SBJ銀行・SBI新生銀行・東京スター銀行が同率1位です。
| 順位 | 銀行・商品名 | 金利 (税引前) | 1000万円の 税引後利息 | 主な適用条件 |
|---|---|---|---|---|
| 1位 | SBJ銀行 みんなの定期預金〈きほんくん〉 | 年1.70% | 約13万5,465円 | 新規・既存ともに対象 1円以上 1年/ 2年ものの募集総額が1000億円に達し次第終了 |
| 1位 | SBI新生銀行 スタートアップ円定期預金 | 年1.70% | 約13万5,465円 | 新規口座開設者限定 (口座開設月を含む3カ月目の末日まで) ネットは30万円以上 |
| 1位 | 東京スター銀行 新規口座開設優遇プラン スターワン円定期預金 | 年1.70% | 約13万5,465円 | 新規口座開設者限定 ネットで50万円以上 口座開設日から翌々月末まで |
| 4位 | オリックス銀行 eダイレクト定期預金 優遇金利プログラム | 年1.65% | 約13万1,481円 | 新規口座開設者限定 100万円以上2,000万円以下 口座開設日から翌々月末まで |
| 5位 | 豊川信用金庫 ここねっと定期預金 | 年1.55% | 約12万3,512円 | 新規・既存 10万円以上3,000万円以下 2026年10月31日まで・募集総額150億円 |
| 6位 | UI銀行 1年もの定期預金 年1.50%キャンペーン | 年1.50% | 約11万9,528円 | 口座保有者は新規・既存ともに対象 新たな預け入れが必要 2026年9月30日まで |
| 7位 | 愛媛銀行 新規口座開設限定定期預金 | 年1.45% | 約11万5,544円 | 四国八十八カ所支店の新規口座限定 100万円以上1,000万円以下 口座開設日から翌々月末まで |
| 8位 | あおぞら銀行BANK BANK The 定期 | 年1.40% | 約11万1,559円 | BANK口座保有者が対象 50万円以上 新規・既存ともに利用可能 |
| 8位 | auじぶん銀行 デビュー応援定期預金 | 年1.40% | 約11万1,559円 | 2026年9月1日以降の新規口座開設者限定 1万円以上 口座開設日の翌々月末まで |
※居住地・地域制限のある金融機関、組合員資格が必要な金融機関、店舗来店が必須な金融機関は除外
最高金利の年1.70%とメガバンクの年0.50%では、金利差は年1.20ポイントです。1000万円を1年間預けた場合、税引後利息には約9万5,622円の差が出ます。
また、1000万円すべてを定期預金に預けるだけでなく、安全資金を残して余剰資金の一部で高いリターンを狙う方法もあります。
| 比較項目 | 定期預金 | ハイクア | Action |
|---|---|---|---|
| 利回り | 年1.70% | 年12% (固定) | 2024年度+17.35% |
| 500万円運用 年間収益 | 8万5,000円 | 60万円 | 86万7,500円 |
| 特徴 | 元本を守って運用 | 年4回の固定配当 | 複数事業へ分散投資 |
| 詳細 | ― | ハイクア公式サイト | Action公式サイト |
短期・3年・5年の定期預金金利ランキング
続いて、2026年9月7日時点で全国から申し込め、1000万円全額に表示金利を適用できる商品のうち、3カ月・6カ月・3年・5年の上位3位を比較しました。
| 期間 | 順位 | 銀行・商品名 | 金利 (税引前) | 主な適用条件 |
|---|---|---|---|---|
| 3カ月 | 1位 | ソニー銀行 ウェルカム定期 | 年2.00% | 新規口座限定 (口座開設日の翌々月末まで) 100万円以上 外部から入金した資金が対象/月間5,000万円まで |
| 2位 | SBI新生銀行 スタートアップ円定期預金 | 年1.80%(店頭) 年1.70% (ネット) | 新規口座限定 (口座開設月を含む3ヵ月目の末日まで) 年1.80%は店頭で一度に1,000万円以上 | |
| 3位 | 香川銀行 セルフうどん支店 豪華金利トッピング定期預金 | 年1.70% | 新規・既存ともに対象 300万円以上 満期後「うどんスーパー定期預金」へ自動継続 | |
| 6カ月 | 1位 | 香川銀行 セルフうどん支店 豪華金利トッピング定期預金 | 年1.40% | 新規・既存ともに対象 300万円以上 満期後「うどんスーパー定期預金」へ自動継続 |
| 2位 | 東京スター銀行 スターワン円定期預金プラス | 年1.30% | 新規・既存ともに対象 インターネット限定 50万円以上 | |
| 3位 | ドコモSMTBネット銀行 円定期特別金利キャンペーン | 年1.25% | 対象支店の個人 (新規・既存ともに対象) 預入上限なし 2026年11月1日まで | |
| 3年 | 1位 | 三井住友信託銀行 インターネットバンキング限定 円貨定期預金プラン | 年1.90% | インターネット限定 (新規・既存ともに対象) 1契約1000万円以上 2026年9月30日まで |
| 2位 | ソニー銀行 円定期預金 | 年1.80% | 新規・既存ともに対象 1,000円以上 | |
| 3位 | SBJ銀行 はじめての定期預金 〈はじめくん〉 | 年1.62% | 新規口座開設者限定 口座開設月を含む当初3カ月間 1円以上・上限なし | |
| 5年 | 1位 | 三井住友信託銀行 インターネットバンキング限定 円貨定期預金プラン | 年2.10% | インターネット限定 (新規・既存ともに対象) 1契約1000万円以上 2026年9月30日まで |
| 2位 | SBI新生銀行 パワーダイレクト円定期預金 | 年1.95% | 新規・既存ともに対象 インターネット限定 30万円以上 | |
| 3位 | auじぶん銀行 円定期預金 | 年1.80% | 新規・既存ともに対象 1万円以上 通常金利 |
※金利は税引前の年利率です。地域・年齢・退職金などの対象者が限定される商品、証券口座など別サービスとの組み合わせが必要な商品、最低預入額が1000万円を超える商品、受付を終了した商品は除外しています。
預入上限付き(100万円・500万円など)の高金利商品
2026年9月7日時点で、全国から申し込める円定期預金のうち、1人あたりの預入上限が1000万円未満の商品を、税引前の年利が高い順にまとめました。
※地域・会員条件のある商品、年金・相続など対象者が限定される商品、ポイントや現金特典を含む「年利相当」の商品は除外しています。
| 順位 | 銀行・商品名 | 預入 期間 | 年利 (税引前) | 預入 可能額 | 主な適用条件 |
|---|---|---|---|---|---|
| 1位 | イオン銀行 新規口座開設特典 定期預金 | 1カ月 | 年3.00% | 1万円~500万円 | 新規口座限定 1人1口1回 |
| 2位 | 香川銀行 セルフうどん支店 超金利トッピング定期預金 | 1年 | 年1.60% | 10万円~100万円 | 新規・既存とも可 |
| 3位 | 徳島大正銀行 とくぎんネット支店 スーパーとくとく定期預金 | 1年 | 年1.40% | 10万円~300万円 | 新規・既存とも可 |
| 4位 | SBJ銀行 ミリオくん10 | 10年 | 年1.35% | 1円~100万円 | 新規・既存とも可 1人1口座 |
| 5位 | 大光銀行 えちご大花火支店 正三尺玉定期預金 | 1年 | 年1.30% | 1万円~100万円 | 新規・既存とも可 |
| 5位 | 愛媛銀行 四国八十八カ所支店 だんだん定期預金ワイド | 1年 | 年1.30% | 100万円~300万円 | 四国八十八カ所支店の口座保有者 (新規開設可) 1人総額300万円まで |
表中の金利は年利表示のため、1カ月ものに年3.00%分の利息がそのまま付くわけではありません。
また、いずれも1000万円全額には表示金利を適用できないため、上限まで預け、残りを前述の1年もの定期預金へ振り分ける方法が現実的です。
1000万円の一部で定期預金以上の
リターンを狙いたい方へ
年12%固定配当・+17.35%実績の
運用先を比較
定期預金金利ランキング上位の銀行を詳しく比較
ここからは、1000万円・1年ものの上位行と、短期・3年・5年で高金利の商品を扱う銀行を詳しく比較します。
代表商品の金利だけでなく、利用条件や預入額、申込期限、満期後の取り扱い、同じ銀行で選べるほかの高金利商品も確認します。
SBJ銀行|みんなの定期預金〈きほんくん〉年1.70%
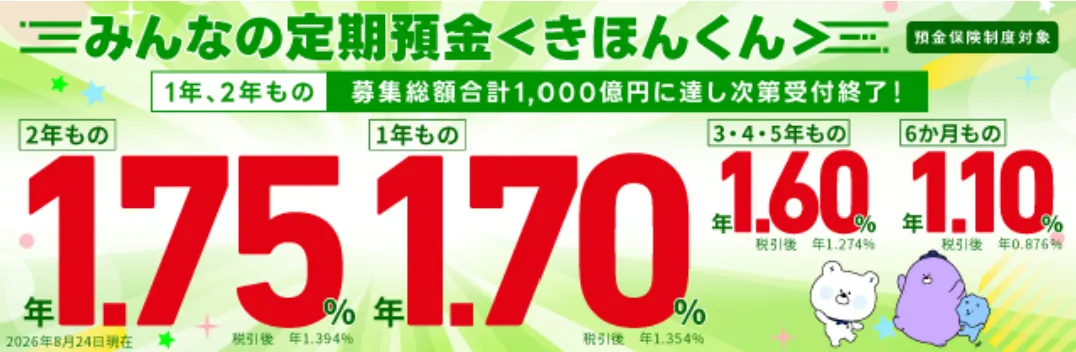
SBJ銀行の「みんなの定期預金〈きほんくん〉」は、新規・既存を問わず利用できます。1年ものは同率最高の年1.70%で、1000万円全額にも適用可能です。
| 主な確認項目 | 内容 |
|---|---|
| 1年もの | 年1.70% |
| 2年もの | 年1.75% |
| 対象・預入額 | 日本国内居住の個人・1円以上 |
| 募集期限 | 1年・2年もの合計で1000億円に達し次第終了 |
| 満期後 | 自動継続の場合は継続時の店頭表示金利を適用 |
1年以上使う予定のない資金なら、1年ものより0.05%高い2年ものも候補です。
新規口座限定の「はじめくん」は1年ものが年1.67%ですが、3年ものは年1.62%と「きほんくん」の年1.60%を上回るため、預入期間に応じて選び分けられます。
SBI新生銀行|スタートアップ円定期預金 年1.70%
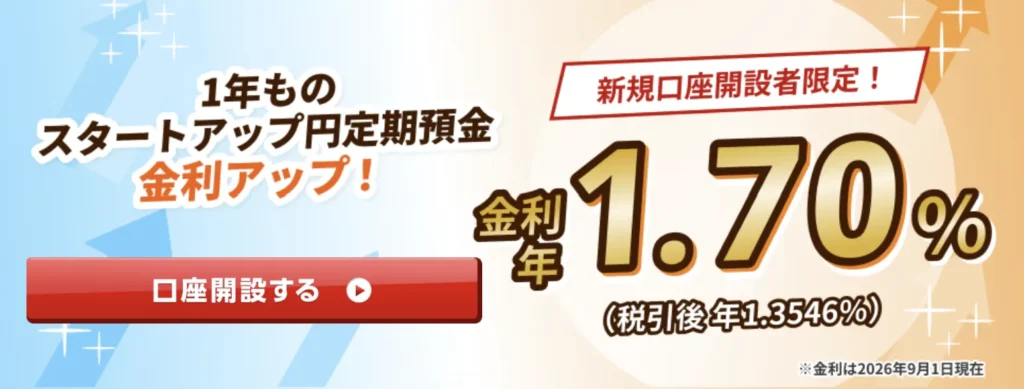
SBI新生銀行の「スタートアップ円定期預金」は、口座開設月を含む3カ月目の末日まで利用できる新規口座向けの商品です。1年ものは年1.70%で、1000万円全額にも適用できます。
| 主な確認項目 | 内容 |
|---|---|
| 1年もの | 年1.70% |
| 3カ月もの | 年1.70%(インターネット)/年1.80%(店頭・1回1000万円以上) |
| 対象・預入額 | 新規口座開設者・インターネットは30万円以上 |
| 利用期限 | 口座開設月を含む3カ月目の末日まで |
| 満期後 | 自動解約され、元利金を円普通預金へ入金 |
1000万円を1年間預けるなら、インターネットから年1.70%を利用できます。短期間で運用する場合は、店頭で1回1000万円以上を預けると、3カ月ものが年1.80%になります。
既存口座保有者が長期で預ける場合は、インターネット限定「パワーダイレクト円定期預金」の5年もの年1.95%も候補です。
また、60歳以上のBright 60会員には、店頭・新規資金限定で、1000万円以上3000万円までを3カ月もの年2.20%で預けられるキャンペーンがあります(2026年11月30日まで)。
東京スター銀行|新規口座開設優遇プラン 年1.70%
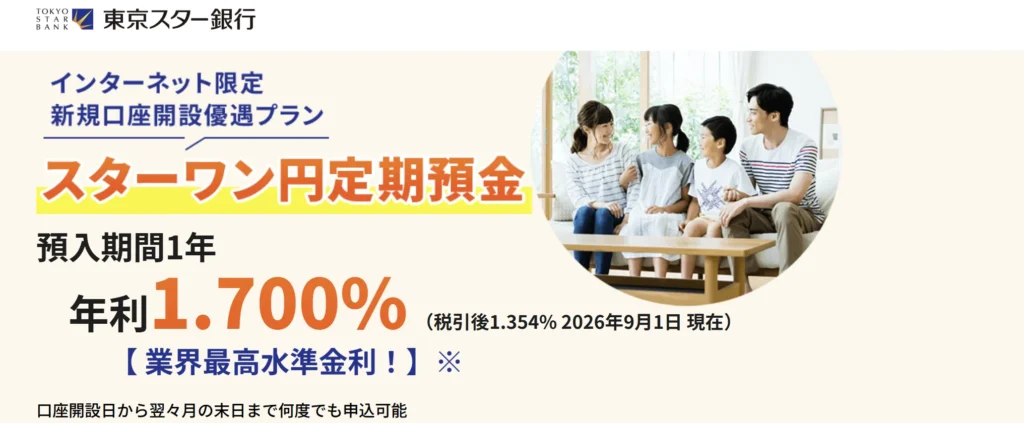
東京スター銀行の「新規口座開設優遇プラン スターワン円定期預金」は、初めて口座を開設する方が利用できるインターネット限定商品です。1年ものは年1.70%で、1000万円全額にも適用できます。
| 主な確認項目 | 内容 |
|---|---|
| 1年もの | 年1.70% |
| 対象・預入額 | 東京スター銀行を初めて利用する18歳以上の国内居住者・50万円以上 |
| 申込方法 | インターネット限定 |
| 利用期限 | 口座開設日から翌々月の末日まで |
| 満期後 | 自動継続または満期受取を選択。自動継続後は、通常のスターワン円定期預金金利を適用 |
利用期間内なら何度でも申し込めるため、1000万円を一度に預けるほか、満期日を分けて複数回に分けることも可能です。
既存口座保有者は「スターワン円定期預金プラス」を利用できます。インターネットでは50万円以上から申し込め、6カ月ものは年1.30%です。
オリックス銀行|eダイレクト定期預金 優遇金利プログラム 年1.65%
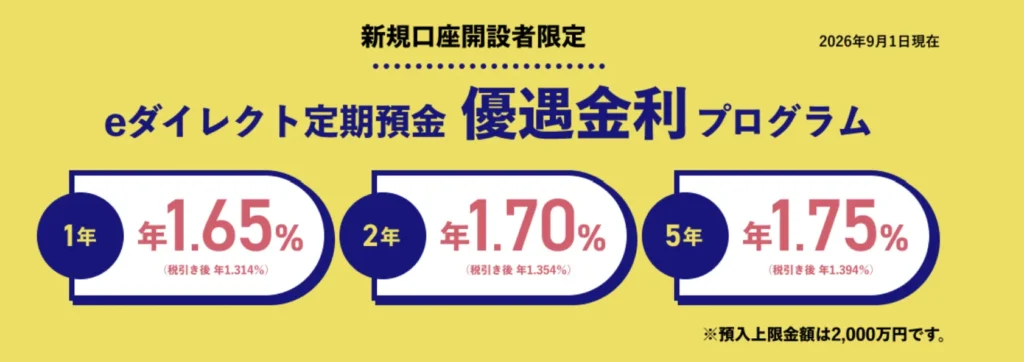
オリックス銀行の「eダイレクト定期預金 優遇金利プログラム」は、新たにeダイレクト預金口座を開設した方が利用できます。1年ものは年1.65%で、1000万円全額にも適用可能です。
| 主な確認項目 | 内容 |
|---|---|
| 1年もの | 年1.65% |
| 2年もの | 年1.70% |
| 5年もの | 年1.75% |
| 対象・預入額 | 新規口座開設者・100万円以上・合計2000万円まで |
| 利用期限 | 口座開設日から翌々月の末日まで |
| 満期後 | 自動継続または自動解約。自動継続後は満期日時点の通常金利を適用 |
既存口座保有者が利用できる通常のeダイレクト定期預金は、1年ものが年1.25%、3年ものが年1.35%、5年ものが年1.40%、7年ものが年1.45%です。優遇金利は初回満期までのため、自動継続する場合は継続後の金利を確認しましょう。
ソニー銀行|ウェルカム定期 年2.00%
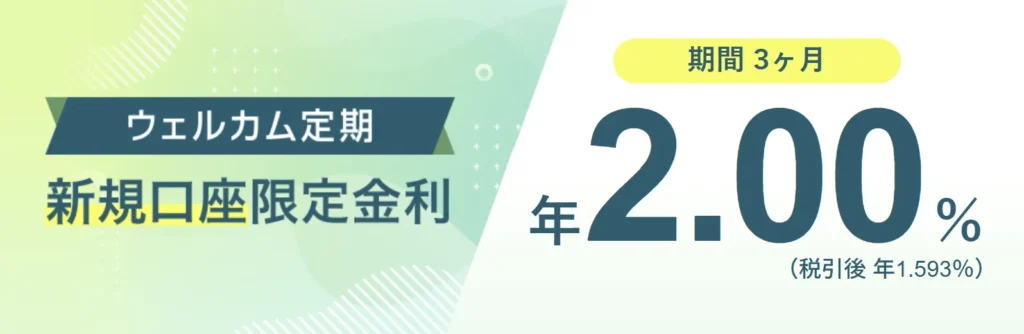
ソニー銀行の「ウェルカム定期」は、口座開設日の属する月の翌々月末まで利用できる、新規口座開設者向けの優遇金利商品です。3カ月ものは年2.00%で、1000万円全額にも適用できます。
| 主な確認項目 | 内容 |
|---|---|
| ウェルカム定期 3カ月もの | 年2.00% |
| 対象・預入額 | 新規口座開設者・100万円以上・外部からの入金額から出金額を差し引いた範囲 |
| 預入上限 | 1カ月あたり5000万円まで |
| 利用期限 | 口座開設日の属する月の翌々月末まで |
| 満期後 | 自動継続または自動解約。自動継続後は満期日時点の通常金利を適用 |
年2.00%は年利のため、1000万円を3カ月間預けた場合の税引後利息は約3万9,825円です。
長期で預ける場合は、新規・既存を問わず利用できる通常の円定期預金も候補です。3年ものは年1.80%で、1000円以上から申し込め、1000万円全額にも適用できます。
香川銀行|豪華金利トッピング定期預金 年1.70%
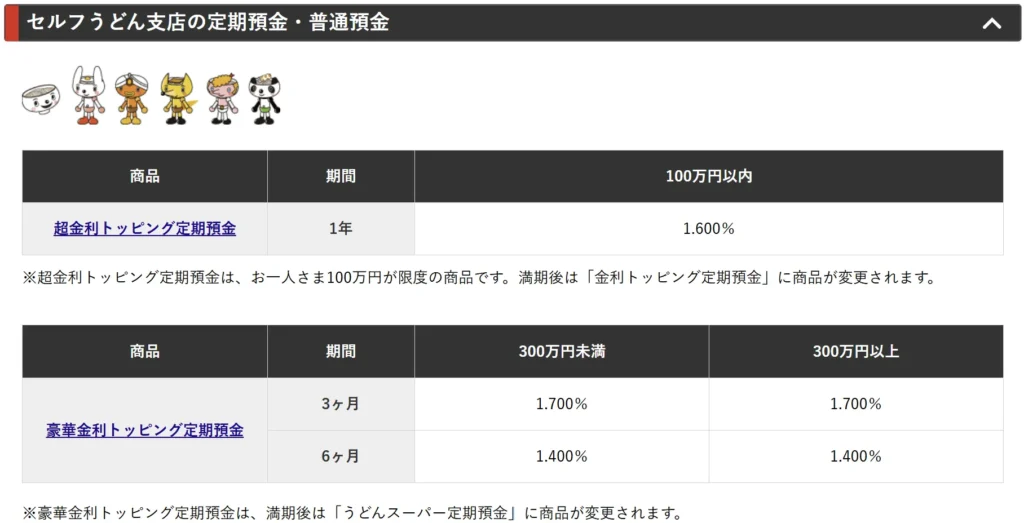
香川銀行セルフうどん支店の「豪華金利トッピング定期預金」は、新規・既存を問わず利用できるインターネット専用商品です。3カ月ものは年1.70%で、1000万円全額にも適用できます。
| 主な確認項目 | 内容 |
|---|---|
| 3カ月もの | 年1.70% |
| 6カ月もの | 年1.40% |
| 対象・預入額 | セルフうどん支店の口座を持つ個人・10万円以上 |
| 申込方法 | インターネットバンキング限定 |
| 満期後 | 「うどんスーパー定期預金」へ自動継続し、継続時点の金利を適用 |
3カ月ものの年1.70%は年利表示のため、実際に受け取れるのは3カ月分の利息です。また、満期後は別商品の金利に切り替わります。
1年間預ける場合は、100万円まで年1.60%の「超金利トッピング定期預金」と、1000万円全額に適用できる年1.40%の「金利トッピング定期預金」も候補です。
三井住友信託銀行|円貨定期預金プラン 年2.10%
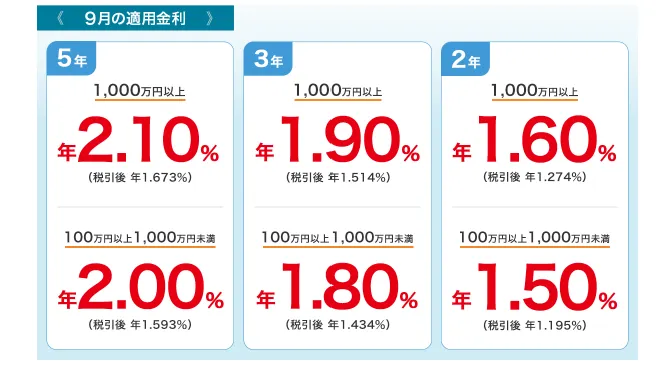
三井住友信託銀行のインターネットバンキング限定「円貨定期預金プラン」では、新型定期預金〈グッドセレクト(固定型)〉に優遇金利が適用されます。1契約1000万円以上の場合、5年ものは年2.10%です。
| 主な確認項目 | 内容 |
|---|---|
| 2年もの | 年1.60% |
| 3年もの | 年1.90% |
| 5年もの | 年2.10% |
| 対象・預入額 | 個人・1契約100万円以上。 上記金利は1契約1000万円以上の場合 |
| 申込方法 | 三井住友信託ダイレクトのインターネットバンキング限定 |
| 金利適用期間 | 2026年9月30日23時59分まで |
| 満期後 | 同じ期間で自動継続し、継続時点の店頭表示金利を適用 |
金利は預入総額ではなく、1契約ごとに決まります。1000万円を複数の契約に分けて各契約が1000万円未満になると、2年ものは年1.50%、3年ものは年1.80%、5年ものは年2.00%です。
新たに入金した資金だけでなく、同行の普通預金や満期を迎えた定期預金も利用できます。ただし、原則として中途解約できないため、満期まで使わない資金で利用しましょう。
1000万円の定期預金金利を比較|実際に受け取れる利息はいくら?
1000万円を預ける場合、金利差はそのまま受取利息の差につながります。
ここでは、税引前・税引後の利息と、高金利銀行・メガバンクでどれだけ差が出るのかを比較します。
1000万円を1年間預けた場合の税引前・税引後利息
定期預金の表示金利は税引前です。利息には20.315%(所得税・復興特別所得税15.315%+地方税5%)が課税されるため、実際に受け取れるのは税引前利息の約8割です。
2026年9月時点の主な1年ものを例にすると、1000万円の利息は以下の通りです。
| 銀行・商品例 | 金利 (税引前) | 税引前 利息 | 税引後 利息 |
|---|---|---|---|
| SBJ銀行・SBI新生銀行 東京スター銀行 | 年1.70% | 17万円 | 約13万5,465円 |
| オリックス銀行 | 年1.65% | 16万5,000円 | 約13万1,481円 |
| UI銀行 | 年1.50% | 15万円 | 約11万9,528円 |
| あおぞら銀行BANK auじぶん銀行 | 年1.40% | 14万円 | 約11万1,559円 |
| メガバンク3行 | 年0.50% | 5万円 | 約4万円 |
1000万円では、金利が年0.1%違うと税引後利息は約8,000円変わります。 金利だけでなく、実際に手元に残る金額まで換算して比較すると差が分かりやすくなります。
高金利銀行とメガバンクの1000万円の利息差
2026年9月時点では、1年もの最高金利の年1.70%なら税引後約13万5,465円、メガバンク3行の年0.50%なら約3万9,843円です。
1000万円を同じ1年間預けても、税引後利息には約9万5,622円の差が出ます。
| 比較対象 | 1年金利 | 1000万円の 税引後利息 |
|---|---|---|
| 高金利銀行 | 年1.70% | 約13万5,465円 |
| メガバンク3行 | 年0.50% | 約3万9,843円 |
| 差 | 1.2% | 約9万5,622円 |
100万円でも約9600円、300万円なら約2万8700円の差が出ます。預入金額が大きいほど、わずかな金利差でも受取利息への影響は大きくなります。金利選びの重要性は預入金額を問わず共通です。
最高金利の年1.70%でも、1000万円の税引後利息は年間約13万5,000円程度です。
安全資金は定期預金に残しつつ、余剰資金でもっと高いリターンを狙いたい方は、定期預金以外の運用先も比較してみましょう。年12%固定配当・+17.35%実績の運用先を比較
1000万円を預ける定期預金の選び方
1000万円を定期預金に預ける場合は、金利の高さだけでなく、適用条件・預入期間・ペイオフまで確認することが重要です。
新規・既存などの利用条件と1000万円全額への適用可否を確認
まだ口座を持っていない銀行があるなら、新規口座向けの優遇金利を活用すると、通常金利より高い利息を狙えます。
ただし、新規限定金利には「初回のみ」「口座開設後○か月以内」「過去の取引状況によって対象外」などの条件が付く場合があります。
また、高金利商品には「100万円まで」「500万円まで」など、預入上限が設定されている場合があります。
年1.70%でも上限が100万円なら、残り900万円には別の金利が適用されます。1000万円のうちいくらまで高金利になるかを確認し、全体で受け取れる利息を比較しましょう。
1000万円を1つの銀行にまとめるだけでなく、預入上限のある高金利商品を複数組み合わせるのも選択肢です。
預入期間・中途解約・満期後の取り扱いで選ぶ
1000万円をすべて同じ期間に預ける必要はありません。長期間使わない資金は3年・5年もの、使う可能性がある資金は短期・1年ものに分けると、金利と使いやすさを両立できます。
例えば500万円ずつ1年もの・3年ものに分ければ、1000万円すべてを3年間固定せずに済み、1年後に500万円をその時点の金利で預け替えられます。
- 金利の上昇を見込む場合:短期(3か月・6か月・1年)も活用し、満期後により高い金利へ預け替えられる余地を残す
- 現在の金利を長く確保したい場合:3年・5年ものを比較し、条件がよければ金利を長期間固定する
- 使う時期が決まっている場合:必要になる時期までに満期を迎える商品を選び、中途解約を避ける
中途解約では当初より低い利率が適用されることが多いため、使う可能性がある資金は満期までの期間を短めにしておくと安心です。加えて、中途解約リスクを抑える方法として、一部解約に対応した定期預金を選ぶ方法もあります。
例えばソニー銀行やセブン銀行では、一定条件のもと1万円単位で一部解約が可能です。1000万円をまとめて預ける場合でも、全額を中途解約するリスクを抑えられます。
また、自動継続後はキャンペーン金利ではなく、その時点の通常金利で更新される場合があります。預入期間だけでなく、中途解約の方法と満期後の取り扱いまで確認して選びましょう。
ペイオフを踏まえて預け先と預入金額を決める
預金保険(ペイオフ)制度では、1金融機関につき預金者1人あたり元本1000万円までとその利息等が保護されます。ほかに対象預金がなければ、1000万円の定期預金は元本全額を保護範囲に収められます。
すでに同じ銀行に普通預金300万円があるなら、定期預金を700万円までにして、残り300万円を別の銀行へ預ける方法があります。
複数行に分ければ、ペイオフ対策になるだけでなく、銀行ごとの高金利商品を組み合わせたり、満期を分散したりできるのもメリットです。
なお、同じ銀行では支店を分けても預金は合算されるため、支店を分けるだけではペイオフ対策になりません。
メガバンク・ゆうちょ銀行・信用金庫の定期預金商品も比較
上位ランキングでは、全国から利用でき高金利が適用される商品を中心に紹介しました。
ここでは、広く利用されているメガバンク・ゆうちょ銀行に加え、地域によって高金利が狙える地方銀行・信用金庫も比較します。
メガバンク・ゆうちょ銀行の定期預金金利一覧
2026年9月時点で1000万円を預ける場合、メガバンク3行とゆうちょ銀行の金利は、1年・3年・5年のいずれも同水準です。1年は年0.50%、3年は年0.80%、5年は年1.00%となっています。
| 金融機関 | 1年 | 3年 | 5年 |
|---|---|---|---|
| 三菱UFJ銀行 | 0.50% | 0.80% | 1.00% |
| 三井住友銀行 | 0.50% | 0.80% | 1.00% |
| みずほ銀行 | 0.50% | 0.80% | 1.00% |
| ゆうちょ銀行 | 0.50% | 0.80% | 1.00% |
1000万円を1年もの年0.50%で預けた場合、税引後利息は約4万円です。上部ランキング最高の年1.70%と比べると、税引後で約9万6,000円の差があります。
なお、現在の金利設定では、メガバンク3行は1000万円以上の大口定期を選んでも、通常の定期預金より金利が上乗せされるわけではありません。 今回比較した1年・3年・5年では、通常定期と大口定期の金利は同じです。
地方銀行・信用金庫の定期預金金利ランキング
地方銀行や信用金庫にも高金利の定期預金を提供している金融機関があります。信用金庫は地域の個人や中小企業を主な取引先とする金融機関で、地域・会員条件が付く場合があります。
ここでは2026年9月7日時点の主な高金利商品を、税引前金利の高い順に比較します。信用組合も含め、年金受取・組合員資格などの条件を満たした場合の最高金利を掲載しています。
なお、投資信託・保険の購入が必要なセット商品や、ポイント還元を年利換算した商品は除外しています。
| 順位 | 金融機関・商品名 | 預入 期間 | 最高年利 (税引前) | 預入可能額 | 主な適用条件 |
|---|---|---|---|---|---|
| 1位 | 渡島信用金庫 続おしん感謝預金 | 5年 | 最大年2.40% | 10万~1000万円 | 新規資金・店頭限定通常年2.30% 年金受取指定で年0.10%上乗せ 2026年12月30日まで |
| 2位 | 京都信用金庫年金定期預金 はじめまして年金 | 6カ月 | 年2.20% | 30万~500万円 | 当金庫で公的年金の受取を開始する方 年金受取開始後2カ月以内・新規資金・店頭限定 |
| 2位 | 広島銀行 お預入れ感謝定期預金 | 5年 | 年2.20% | 50万円以上上限なし | 新たな資金・店頭限定 2026年10月30日まで・募集総額500億円 |
| 4位 | きらやか銀行 SBIさくらんぼ支店 毎月10日限定高金利定期預金 | 1年 | 年2.00% | 1回1万~10万円 合計70万円まで | 前月末までの口座開設が必要 2026年9月10日~2027年3月10日の 毎月10日限定 |
| 4位 | 北陸銀行 IBスタート定期預金 | 3カ月 | 年2.00% | 合計1万~1000万円 1回300万円まで | インターネットバンキングの 新規契約者利用登録日の2日後から90日間 |
| 4位 | 信用組合愛知商銀 のぞみ定期預金 | 3年 | 最大年2.00% | 1口100万~ 1000万円複数口可 | 初めて取引する方 年2.00%は組合員限定・募集総額100億円 |
| 4位 | ミレ信用組合 サマーボーナス定期預金 | 5年 | 最大年2.00% | 10万円以上 | 新規資金 年2.00%は組合員、非組合員は年1.90% 2026年9月30日まで |
| 4位 | 吉備信用金庫 にこにこ定期預金 | 3年 | 年2.00% | 10万~100万円 | 当金庫で公的年金の受取を 新たに手続きした方 2027年3月31日まで |
1000万円全額に表示金利を適用できるのは、条件を満たした場合の渡島信用金庫・広島銀行・北陸銀行・信用組合愛知商銀・ミレ信用組合です。
ただし、店頭限定商品は営業地域や取扱店舗が限られます。また、信用組合愛知商銀とミレ信用組合の最高金利には組合員資格が必要です。金利だけでなく、居住・勤務地域、年金受取、申込方法まで確認してください。
定期預金以外の高利回り運用先|ハイクア・アクションを比較
定期預金は元本を守りながら運用できる一方、1000万円を最高金利の年1.70%で預けても、1年間の税引後利息は約13万5,000円程度です。
安全性を重視する資金は定期預金に残しつつ、当面使わない余剰資金の一部をより高い利回りの運用先に振り分ければ、「守る資金」を確保しながら資産全体のリターン向上も狙えます。
定期預金の年1%台では物足りない場合、次の2つが比較候補になります。
- ハイクアインターナショナル
安定性重視|年12%固定配当
固定配当で、受取額を見通しやすく運用計画を立てやすい。
500万円なら年間60万円の配当 (税引前) - アクション合同会社
リターン重視|2024年度+17.35%
複数事業へ分散し、高いリターンを目指す
ハイクア・インターナショナル (年12%固定・手数料無料)
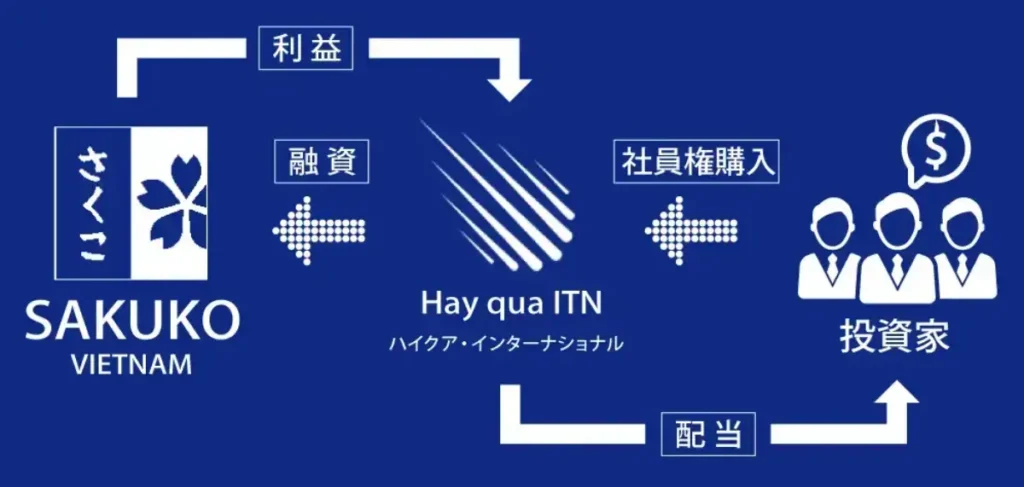
ハイクア・インターナショナルは、ベトナムで事業を展開するSAKUKO Vietnamへの事業融資を通じて、年12%の固定配当を目指す運用会社です。
投資家は年4回、合計年12%の配当を受け取る仕組みで、元本500万円を運用した場合、3カ月ごとに15万円、年間60万円(税引前)の配当が見込めます。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年間12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで15年間事業を展開し、年商約25億円。小売・ホテル・食品関連事業を手掛けています。
投資家への配当原資は、このSAKUKO Vietnamへの融資から得られる貸付金利息です。そのため、定期預金のように受取額を見通しやすく、それでいて年12%の固定配当を目指せる点が特徴です。
年12%の配当は設立以来、遅延なく実施されています。 出資額ごとの年間収益を、本記事の定期預金最高金利・年1.70%と比較すると以下の通りです。
| 元本 | ハイクア 年12% | 定期預金 年1.70% | 年間収益の差 |
|---|---|---|---|
| 500万円 | 60万円 | 8万5000円 | 51万5000円 |
| 1000万円 | 120万円 | 17万円 | 103万円 |
| 3000万円 | 360万円 | 51万円 | 309万円 |
※いずれも税引前。定期預金は本記事の1年もの最高金利・年1.70%で計算。
※ハイクアは元本保証ではなく、融資先の経営状況等により配当が変動・停止する可能性があります。
物価上昇が続くなか、銀行の預金金利がインフレ率を下回れば、預金額が増えても実質的な購買力は目減りする可能性があります。
安全資金は定期預金に残しつつ、当面使わない余剰資金の一部でより高い収益を狙うという使い分けも選択肢です。
ハイクアは運用手数料が無料で、配当から運用手数料が差し引かれません。一方、最低投資額は500万円で、元本保証はありません。5年以内に解約する場合は5%の解約手数料がかかります。
無料の個別面談では、配当の仕組みや融資先、解約条件などを確認できます。投資を検討する場合は、資料や面談で条件とリスクを確認してから判断しましょう。
- 定期預金とは別に500万円以上の余剰資金がある
- 安全資金は確保したうえで、より高いリターンを狙いたい
- 年4回の固定配当で、受取額を見通しながら運用したい
- 元本保証がないことや解約条件を理解し、中長期で運用できる
アクション (2024年度実績17.35%・複数事業に分散)
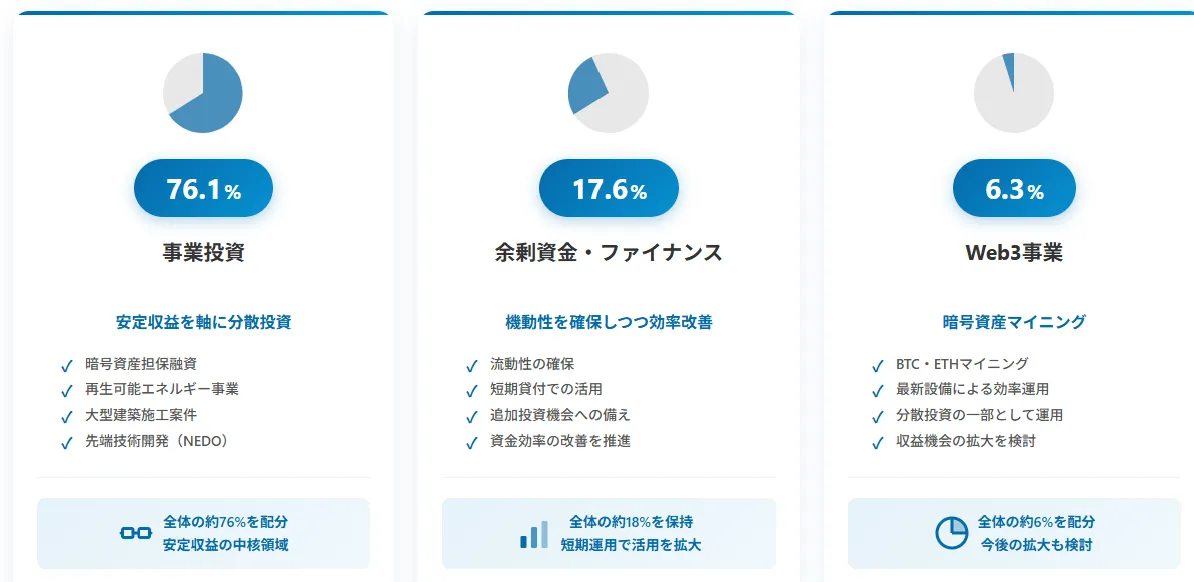
アクション合同会社は、事業投資・ファイナンス・Web3事業など複数の領域へ分散投資し、高いリターンを目指す運用会社です。
2024年度(2024年7月~2025年6月)は、年間+17.35%(税引前)の運用実績を達成しています。最低投資額は500万円で、複数事業から得られる収益を投資家へ還元する仕組みです。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 前年度実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
Action合同会社の代表を務める古橋弘光氏は、金融業界で30年以上の経験を持ち、トレイダーズインベストメント代表取締役やトレイダーズホールディングス取締役などを歴任しています。
運用では、事業投資・ファイナンス・Web3など複数の領域へ資金を分散し、基本方針として年間15%以上のリターンを目標としています。2025年度の想定リターンは12〜17%で、2024年度は実際に+17.35%を達成しました。
2024年度の実績を、本記事の定期預金最高金利・年1.70%と同じ元本で比較すると以下の通りです。
| 元本 | Action 2024年度実績17.35% | 定期預金 年1.70% | 年間収益の差 |
|---|---|---|---|
| 500万円 | 86万7500円 | 8万5000円 | 78万2500円 |
| 1000万円 | 173万5000円 | 17万円 | 156万5000円 |
| 3000万円 | 520万5000円 | 51万円 | 469万5000円 |
※いずれも税引前。定期預金は本記事の1年もの最高金利・年1.70%で計算。
※Actionは2024年度の過去実績を同額に当てはめた比較で、将来同じリターンが得られることを示すものではありません。
定期預金で守る資金を確保しつつ、余剰資金でより高いリターンを狙うなら、Actionは有力な運用先です。
Actionでは3カ月ごとに運用報告書が発行されるため、複数事業への資金配分や運用状況を定期的に確認できます。
利用前に確認しておきたいのは、契約期間が原則1年間で、中途解約も原則できない点です。元本や利回りは保証されないため、1年以上使う予定のない資金での運用が前提になります。
無料面談では、2024年度17.35%の実績の内訳や現在の投資先、リスク、契約条件などを確認でき、運用内容まで把握したうえで比較できます。
- 定期預金とは別に500万円以上の余剰資金がある
- 定期預金より高いリターンを狙いたい
- 1つの商品ではなく、複数事業へ分散して運用したい
- 1年以上使う予定のない資金を運用できる
1000万円の定期預金金利に関するよくある質問
最後に、定期預金商品や金利に関するよくある質問に回答します。
1000万円なら大口定期預金の方が高金利ですか?
1000万円以上でも、大口定期預金の方が通常の定期預金より高金利とは限りません。
例えば三菱UFJ銀行では、1年ものの「スーパー定期」と「大口定期」はどちらも年0.50%です。大口定期は1000万円以上を対象とする商品ですが、必ず金利が優遇されるわけではありません。
そのため、「大口定期」という名称ではなく、通常の定期預金との実際の金利差を確認して選ぶことが重要です。
普通預金と定期預金の金利はどれくらい違いますか?
銀行や商品によって異なりますが、普通預金と定期預金では年0.1%程度から1%以上の差がつくことがあります。
例えば三菱UFJ銀行では、普通預金が年0.40%、1年もの定期預金が年0.50%で、差は年0.10ポイント。1000万円なら税引後の利息差は約8,000円です。
一方、年1.70%の定期預金なら普通預金との差は年1.30ポイントとなり、1000万円で税引後約10万4,000円の差が出ます。
定期預金のキャンペーンはいつ実施されますか?
定期預金キャンペーンは、特に以下の時期に実施される傾向があります。
- 3月・9月:年度末・中間期
- 6月・12月:夏・冬のボーナス時期
- 新規開業・サービス刷新時:新規顧客獲得を目的としたキャンペーン
ただし、実施時期は銀行によって異なり、「新規口座限定」「新規資金のみ」「預入上限あり」などの条件が付く場合があります。
1000万円を預ける場合は、金利だけでなく、1000万円のうちいくらまでキャンペーン金利が適用されるかも確認しましょう。
定期預金の金利は今後さらに上がりますか?
今後さらに上昇する可能性はありますが、時期や上げ幅は不透明です。
日本銀行は2026年7月に政策金利を1.0%程度に据え置きましたが、経済・物価の見通しが実現すれば、追加利上げを行う方針を示しています。
今後追加利上げが行われれば定期預金金利も上昇する可能性があります。そのため、金利上昇を見込む場合は、1000万円すべてを長期定期に固定せず、1年ものや短期定期に分けて預ける方法も選択肢です。
ネット銀行の定期預金金利が高いのはなぜですか?
ネット銀行は店舗を持たない、または店舗数が少ないため、店舗運営や人員などにかかるコストを抑えやすいことが理由の一つです。
また、高い預金金利を提示して新規顧客や預金を集める戦略を取る銀行もあります。
ただし、ネット銀行なら必ず高金利とは限りません。通常金利では差が小さくても、期間限定キャンペーンでは金利差が大きくなることがあるため、預入時点の金利を比較しましょう。
- 東京スター銀行:提携ATM利用手数料が月8回まで実質無料。コンビニ・ゆうちょ銀行など幅広いATMを利用できる
- auじぶん銀行:アプリで定期預金や振込、残高管理ができ、セブン銀行・ローソン銀行ではスマホATMにも対応
- あおぞら銀行BANK:ゆうちょ銀行ATMの入出金手数料が無料・回数制限なし。新規口座限定ではなく利用しやすい
定期預金と個人向け国債ではどちらが有利ですか?
2026年9月時点では、金利だけを見ると個人向け国債が有利なケースがあります。
現在募集中の個人向け国債の金利は以下の通りです。
- 固定3年:年1.96%
- 固定5年:年2.24%
- 変動10年:初回 年1.95%
いずれも、本記事の1年もの定期預金の最高金利年1.70%を上回ります。
ただし、個人向け国債は原則として購入後1年間は換金できません。定期預金も中途解約すると金利が下がるため、金利だけでなく、いつ使う予定の資金かで選ぶことが重要です。
1年程度で満期を迎えたいなら定期預金、3年以上使わない資金なら個人向け国債も比較候補になります。
まとめ|1000万円の定期預金は金利と条件を比較して選ぼう
2026年9月時点では、1000万円・1年もの定期預金の最高金利は年1.70%です。
1000万円を預けると税引後利息は約13万5,000円となり、メガバンクの年0.50%とは年間約9万6,000円の差が出ます。
ただし、物価上昇率が2〜3%前後で推移する状況では、預金金利だけで資産の実質価値を守るのは難しい場合があります。1000万円の預け先は、目的に合わせて分けるのがポイントです。
- 1年で安全に運用したい:年1.70%の上位定期預金を比較
- 今後の金利上昇にも備えたい:短期・1年ものに分けて満期を分散
- 3年以上使わない資金がある:3年・5年ものの高金利商品も比較
- より高い収益を狙いたい:安全資金を定期預金に残し、余剰資金の一部を高利回り運用へ
1000万円すべてを同じ商品に置く必要はありません。「守る資金」は定期預金、「増やす資金」は別の運用先と分けることで、安全性と収益性のバランスを取りやすくなります。
余剰資金で高いリターンを狙うなら、年12%固定配当のハイクアや、2024年度+17.35%の実績を持つActionも有力な比較先となるでしょう。
 ハイクアインターナショナル | 【 年利12% 固定利率型 】 運用方法:事業融資 融資対象:ベトナムで事業展開する日系企業 最低出資額:500万円 500万円出資で年間配当60万円 固定利率型で配当額を把握しやすい ハイクア公式サイト |
 アクション | 【 2024年度 実績 17.35% 】 運用方法:4事業領域への分散投資 投資対象:事業投資・Web3・再生可能エネルギー・ファイナンス 最低出資額:500万円 分散投資で安定×高利回りを目指す アクション公式サイト |
※ハイクア・Actionは定期預金とは異なり、元本保証ではありません。