ゆうちょ銀行の「ゆうちょファンドラップ」は、資産配分から運用・管理までを専門家に任せられる投資一任サービスです。
身近な銀行で相談できる安心感がある一方、「手数料が高いのでは?」「運用実績・利回りはどのくらい?」「300万円を預けて後悔しないか」と不安に感じる方もいるでしょう。
ゆうちょファンドラップは、運用の手間を減らしたい人には便利なサービスですが、継続的な手数料がかかり、運用成果によっては元本割れの可能性もあります。
そこで本記事では、ゆうちょファンドラップの良い評判・悪い評判を整理したうえで、最新の運用実績・利回りの実態や手数料、メリット・デメリット、解約方法を詳しく解説します。
また記事後半では「より高い利回りを狙いたい」「手数料に見合う成果が得られない」と感じる方向けに、
年12%の固定配当が狙える代替案(ハイクアインターナショナル)や、年利17%超の実績を持つヘッジファンド(アクション)も紹介します。
ゆうちょファンドラップの評判とは?結論から解説
最初に、ゆうちょファンドラップの良い評判・悪い評判につながる主な特徴を整理すると、以下のとおりです。
| 良い評判 | 悪い評判 |
|---|---|
| 全国のゆうちょ銀行の窓口で相談できて安心 プロに運用を任せられ、手間がかからない 運用レポートで資産状況を把握しやすい 定期積立や定期受取などの付帯サービスが便利 | 手数料が高く、利益を圧迫しやすい 運用実績の詳細が公開されておらず判断しにくい 最低投資金額が300万円と高め NISA非対応で税制優遇を受けられない 市場下落時には元本割れのリスクがある |
特に注意したいのが、運用成果にかかわらず継続的に発生する手数料です。投資一任手数料に加えて信託報酬などもかかるため、利益が出ても費用負担によって実際の収益が小さくなる可能性があります。
一方、資産配分や運用管理を専門家に任せられることは、投資の知識や時間がない方にとって大きなメリットです。
つまり、手数料に見合うサポートや運用成果が期待できるかが、ゆうちょファンドラップを選ぶ際の重要な判断基準と言えるでしょう。
またプロに資産運用を任せる方法は、ファンドラップだけではありません。
コストやリターンを重視するなら、収益構造や運用戦略の異なる選択肢も比較する価値があります。
▼ 年12%の固定配当が特長
「ハイクアインターナショナル」
→ 詳細はこちら
▼ 多角的な運用戦略で2024年度+17.35%
「アクション合同会社」
→ 詳細はこちら
次章以降では、ゆうちょファンドラップの仕組みや運用実績・利回り、手数料、評判の詳細を解説します。
ゆうちょファンドラップとは?仕組みと特徴
続けて、ここではゆうちょファンドラップの運営体制や運用コース、最低投資金額など、利用前に押さえておきたい基本情報を整理します。
なお、運用成果や費用が気になる方は、「運用実績・利回り」または「手数料・年間コスト」から先にご確認いただけます。
サービス概要と運営体制
ゆうちょファンドラップは、ゆうちょ銀行が大和証券と連携して提供する「投資一任運用サービス」です。
複数の投資信託を組み合わせた資産運用を、専門家に任せられる仕組みとなっています。
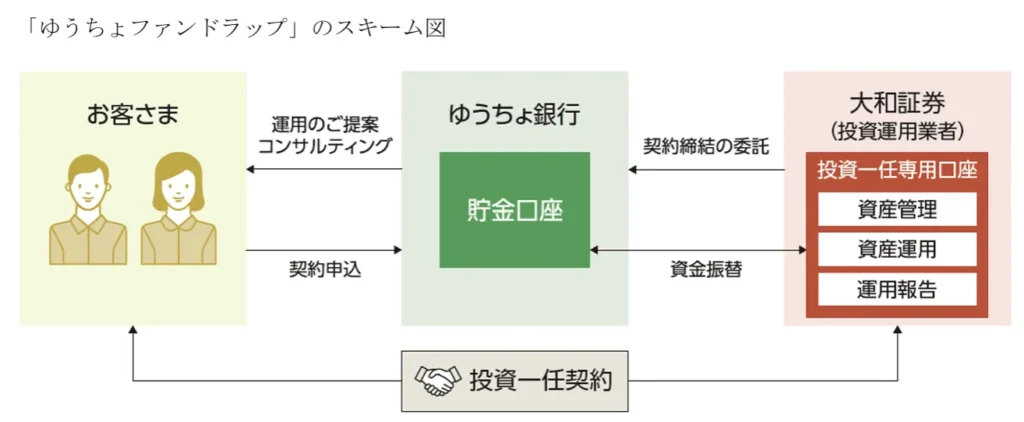
ゆうちょ銀行が相談・申し込みの窓口を担い、大和証券が実際の運用・管理を行います。つまり、ゆうちょ銀行の対面サポートと大和証券の運用機能を組み合わせたサービスです。
主な基本情報は以下のとおりです。
| 項目 | 内容 |
|---|---|
| サービス開始 | 2022年5月 |
| 運用形態 | 投資一任運用 (ファンドラップ) |
| 最低投資金額 | 300万円以上 (1万円単位) |
| 投資対象 | 国内外の株式・債券・リートに 投資する投資信託 |
| 投資スタイル | リスク水準20段階(低リスク:債券中心~高リスク:株式中心) |
利用時には、投資目的やリスク許容度などを確認したうえで運用計画が提案され、契約後は資産配分の調整やリバランスが行われます。
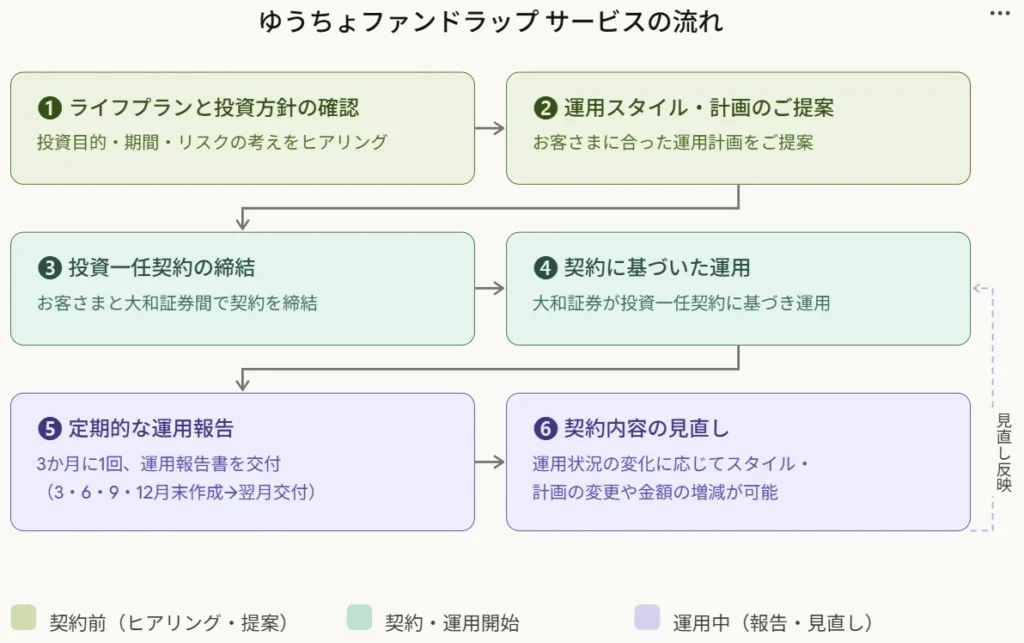
運用開始後は3カ月ごとに運用報告書が交付され、状況に応じて運用スタイルや契約内容も見直せます。
運用管理を任せながら、定期的に運用状況を確認し、必要に応じて方針を変更できる点が特徴です。
コース・運用スタイルの種類
ゆうちょファンドラップでは、リスク許容度に応じて最大20段階の運用スタイルが用意されています。
契約前に投資目的やリスク許容度を確認し、その結果に応じて資産配分を提案。国内外の株式・債券・REITなどに分散投資する仕組みです。
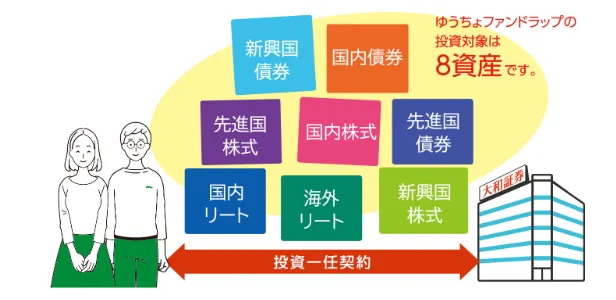
運用スタイルによって資産配分が異なり、主な違いは以下のとおりです。
- 低リスク型:債券中心 (株式比率低め) → 価格変動を抑えたい方向け
- バランス型:株式+債券半々→安定性と成長性の両立を目指す方向け
- 高リスク型:株式中心→価格変動を許容して積極的にリターンを狙う方向け
一般に、高いリターンを目指す運用スタイルほど価格変動も大きくなりやすいため、期待する収益だけでなく、どの程度の損失に耐えられるかも重要な選択基準になります。
また、契約後も運用スタイルの変更が可能です。運用中は、相場変動で生じた資産配分の偏りを調整する「リバランス」や、市場環境に応じて配分を見直す「基準配分比率の調整」が行われます。
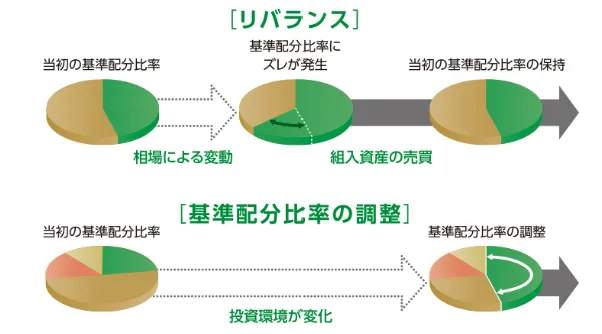
※これらは運用方針に沿った資産配分を維持・調整するための仕組みであり、市場下落時の損失や元本割れを防ぐものではありません。
最低投資金額と契約の流れ
ゆうちょファンドラップの新規申し込みは、300万円以上 (1万円単位)です。
積立は1万円以上 (1千円単位) で申し込みできますが、積立のみでの申し込みはできません。
まず300万円以上の一括投資で契約を開始し、その後に積立を追加するという流れになります。
- ゆうちょ銀行直営店に来店:総合口座通帳 (またはキャッシュカード) とマイナンバーカードを持参
- ヒアリング:ライフプラン・投資目的・リスク許容度などを担当者と確認
- 運用スタイルの提案:ヒアリング内容をもとに最適なプランを提案される
- 投資一任契約の締結:提案内容に納得したら、大和証券との間で契約を締結
- 運用開始:大和証券が運用を開始。3カ月ごとに運用報告書が届く
なお、申し込みを受け付けているのはゆうちょ銀行の直営店のみで、郵便局では契約できません。
ゆうちょファンドラップの運用実績・利回り
ゆうちょファンドラップの平均利回りや運用コース別の詳細な実績は、一般向けに公表されていません。
ただし、実際に組み入れる投資信託の過去の成績や、ゆうちょ銀行が公開する顧客の運用損益データから、運用成果をある程度分析することは可能です。
ここでは、公開情報をもとにリターンの実態を検証し、300万円を運用した場合の参考シミュレーションも紹介します。
ゆうちょファンドラップの運用実績は?組入ファンドの成績を比較
ゆうちょファンドラップは、国内外の株式・債券・REITなどに投資する11本の投資信託を組み合わせて運用しています。
ファンドラップ全体の利回りは非公開ですが、組入ファンドごとの過去の運用成績は確認できます。
| 投資対象 | 組入ファンド | 過去1年の 年率リターン |
|---|---|---|
| 国内債券 | ダイワ国内債券 インデックス (ラップ専用) | -6.63% |
| 先進国債券 | ダイワ先進国債券 インデックス (ヘッジあり) | -3.88% |
| 先進国債券 | ダイワ先進国債券 インデックス (ヘッジなし) | +4.06% |
| 新興国債券 | ニッセイ新興国債券 インデックス (ラップ専用) | +4.42% |
| 国内株式 | ダイワ国内株式 インデックス (ラップ専用) | +33.78% |
| 先進国株式 | ニッセイ先進国株式 インデックス (ヘッジあり) | +13.06% |
| 先進国株式 | ニッセイ先進国株式 インデックス (ヘッジなし) | +22.08% |
| 新興国株式 | ニッセイ新興国株式 インデックス (ラップ専用) | +36.15% |
| 国内REIT | りそな国内リート インデックス (ラップ専用) | -6.84% |
| 海外REIT | ニッセイ海外リート インデックス (ヘッジあり) | +3.18% |
| 海外REIT | ニッセイ海外リート インデックス (ヘッジなし) | +12.78% |
※2026年9月末時点の参考データ。各ファンドの信託報酬控除後の過去成績であり、ファンドラップの投資一任手数料や税金は含まれていません。
※出典:日本経済新聞「投資信託」の各ファンド情報を基に作成(データ基準日:2026年9月末)。
過去1年間では、新興国株式が+36.15%、国内株式が+33.78%と好調だった一方、国内債券は-6.63%、国内REITは-6.84%とマイナスになりました。
ただし、ゆうちょファンドラップが11本すべてに投資するわけではありません。 運用スタイルによって組み入れるファンドや資産配分比率が異なるため、実際の運用成果にも差が生じます。
また、組入ファンドはいずれも市場指数に連動する運用を目指すインデックスファンドです。市場が上昇すれば利益を期待できる一方、下落局面では損失が生じる可能性があります。
なお、組入ファンドの成績から実際のリターンを判断するには、投資一任手数料などの費用も考慮する必要があります。
実際に儲かっている?最新KPIから運用損益を検証
次は、組入ファンドの成績だけでなく、実際に利用している顧客の運用損益も確認してみましょう。
ゆうちょ銀行が2026年6月に公表した資料によると、2026年3月末時点で運用損益がプラスの顧客は約91%でした。
| 基準日 | 運用損益が プラスの顧客割合 |
|---|---|
| 2024年3月末 | 99% |
| 2025年3月末 | 63% |
| 2026年3月末 | 91% |
2025年3月末にはプラス運用の顧客割合が63%まで低下しましたが、2026年3月末には91%へ上昇しています。
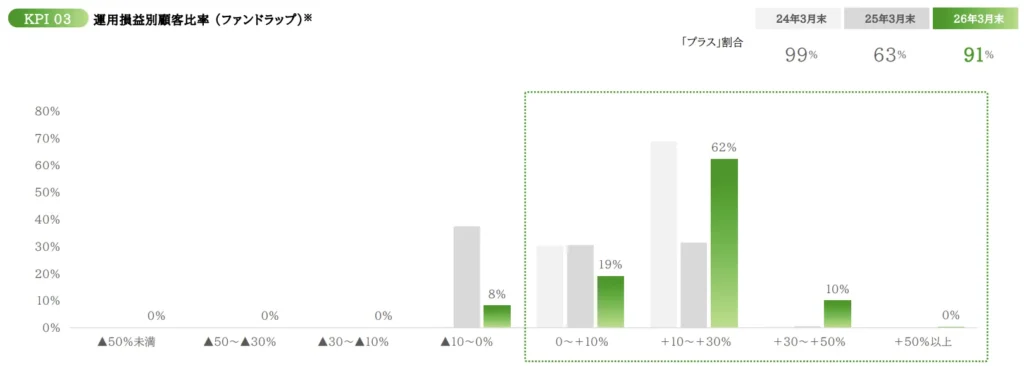
さらに2026年3月末時点の損益の内訳を見ると、利益率が+10〜30%の顧客が62%と最も多く、+30〜50%の顧客も10%を占めています。一方、約8%の顧客はマイナス運用となっています。
ただし、顧客によって運用開始時期や資産配分も異なるため、プラス運用の割合だけでは、平均利回りや運用の良し悪しを判断することはできません。
現時点で多くの顧客が利益を確保している点は評価できますが、運用成果は市場環境によって変動するため、今後の成績を保証するものではありません。あくまで過去の実績として捉えることが大切です。
300万円を運用した場合の参考シミュレーション
では、ゆうちょファンドラップの最低投資金額である300万円を長期間運用した場合、資産額はどの程度変わるのでしょうか。
平均利回りが非公開のため、ここでは手数料控除後の年率リターンを-3%・0%・3%・5%と仮定し、損失が出るケースも含めて比較します。
| 運用期間 | 年率 -3% | 年率0% | 年率3% | 年率5% |
|---|---|---|---|---|
| 5年間 | 約258万円 | 300万円 | 約348万円 | 約383万円 |
| 10年間 | 約221万円 | 300万円 | 約403万円 | 約489万円 |
※300万円を一括投資し、一定の年率で複利運用した場合の参考計算です。税金は考慮していません。
※年率は投資一任手数料・信託報酬などを差し引いた後の仮定値です。実際の運用実績や予想利回りではありません。
例えば、300万円を10年間運用した場合、年率5%なら約489万円に増える一方、年率-3%が続くと約221万円まで減少する計算です。
インデックス型の投資信託で運用する以上変動は完全には避けられないため、こうした収益と損失の両面を想定し、手数料に見合う運用成果が期待できるかを慎重に検討することが重要です。
ファンドラップは市場環境によって運用成果が大きく変わります。
「毎年の値動きに振り回されたくない」「運用を任せながら、決まった配当を受け取りたい」という方には、年12%の固定配当を掲げるハイクアインターナショナルという選択肢もあります。
同社は、成長率の高いベトナムの日系企業への事業融資を通じて、固定配当を目指すプライベートデットファンドです。
ゆうちょファンドラップの手数料・年間コスト
ゆうちょファンドラップでは、投資一任手数料と信託報酬を合わせて年率約1.60〜1.67%の費用が発生します。さらに、運用状況によって変動する間接費用も負担します。
運用成果がマイナスの場合でも手数料はかかるため、契約前に年間の負担額とサービス内容を確認しておくことが重要です。
投資一任手数料・信託報酬の内訳
ゆうちょファンドラップの手数料は、主に「投資一任手数料」と「信託報酬」で構成されています。
| 費用項目 | 年率 |
|---|---|
| 投資一任手数料 | 税込1.54% |
| └ 投資顧問料 | 税抜0.30% |
| └ 取引等管理手数料 | 税抜1.10% |
| └ 上記にかかる消費税 | 0.14% |
| 信託報酬 | 税込0.0550〜0.1298% |
| 合計 | 税込1.5950〜1.6698% |
投資一任手数料は資産配分の設計や運用管理、取引・報告書作成などに対する費用です。一方、信託報酬は組入ファンドの運用・管理にかかり、信託財産から間接的に差し引かれます。
なお、ゆうちょファンドラップWebサービスを利用すると、投資一任手数料が2%割引され、年率1.5092%になります。 信託報酬を含めた明示的な費用の合計も、年率1.5642〜1.6390%に下がります。
ただし、上記以外にも監査報酬や売買手数料、外国資産の保管費用などが発生します。これらは運用状況によって変動し、事前に料率や上限額を示すことができません。
つまり、年率約1.60〜1.67%はすべての費用を含む上限ではなく、実際の負担はこれを上回る可能性があります。
300万円・500万円運用時の年間手数料
ゆうちょファンドラップで300万円・500万円を運用した場合の手数料は、以下のとおりです。
| 運用金額 | 年間費用 | 10年間の 累計費用 | Web割引適用後 (年間) |
|---|---|---|---|
| 300万円 | 約4.8〜5.0万円 | 約48〜50万円 | 約4.7〜4.9万円 |
| 500万円 | 約8.0〜8.3万円 | 約80〜83万円 | 約7.8〜8.2万円 |
※投資一任手数料と信託報酬の合計による概算。10年間の費用は資産評価額が一定と仮定した単純計算で、変動する間接費用や税金は含みません。
500万円を運用すると10年間で約80万円以上の手数料がかかり、資産形成に与える影響は小さくありません。
例えば、500万円を運用して、費用控除前の年間リターンが5%(25万円)だった場合、約8万円の手数料を差し引くと、税引前の利益は約17万円になります。つまり、運用益の約3割が費用に充てられる計算です。
さらに、運用益が手数料を下回れば、投資先の資産価格が上昇していても、費用控除後には損失が生じる可能性があります。
そのため、運用を任せる利便性だけでなく、継続的な費用に見合う価値があるかを判断することが重要です。
低コスト投資信託との手数料比較
ゆうちょファンドラップの組入ファンドはいずれもインデックスファンドですが、同じく国内外の株式・債券・REITに分散投資する低コスト投資信託と比べると、手数料には大きな差があります。
代表例の「eMAXIS Slim バランス(8資産均等型)」と比較してみましょう。
| 比較項目 | ゆうちょファンドラップ | eMAXIS Slim バランス (8資産均等型) |
|---|---|---|
| 主な投資対象 | 国内外の株式・債券・REIT | 国内外の株式・債券・REIT |
| 資産配分 | リスク許容度などに応じて設定 | 8資産に各12.5% |
| 年間手数料 (概算) | 約1.60〜1.67% | 0.143% |
| 300万円の 年間費用 | 約4.8〜5.0万円 | 約4,290円 |
| 500万円の 年間費用 | 約8.0〜8.3万円 | 約7,150円 |
| 運用管理 | 専門家に一任 | 基本の資産配分に沿って運用 |
| 対面サポート | あり | 原則として商品固有の対面相談なし |
※ゆうちょファンドラップは通常料率で試算。両商品とも、変動する間接費用などは含めていません。
500万円を運用した場合、年間費用の差は約7.3〜7.6万円に上ります。
この差は、主にゆうちょファンドラップの運用提案・資産配分の見直し・対面サポートなどにかかる費用です。
つまり、運用を専門家に任せる利便性に、年間数万円の追加費用を支払う価値があるかが、選択のポイントになります。
手数料は運用成果にかかわらず発生するため、コストを抑えることは、手元に残る利益を増やすうえで重要です。
運用をプロに任せながら費用負担も抑えたい方は、運用手数料がかからない別の運用先も比較してみてはいかがでしょうか。
ゆうちょファンドラップの良い評判(メリット)
ゆうちょファンドラップの主なメリットは、身近な窓口で相談できる安心感と、資産運用を専門家に任せられる手軽さです。
全国のゆうちょ銀行の窓口で対面相談できる
ゆうちょファンドラップは、担当者と直接相談しながら運用方針を検討できる点がメリットです。
オンライン中心の投資サービスとは異なり、疑問点を対面で確認できるため、インターネットでの手続きに不慣れな方や、説明を受けてから契約したい方に適しています。
ただし、郵便局とゆうちょ銀行の直営店では取り扱いが異なり、契約手続きはゆうちょ銀行の直営店(全国233店舗)に限られます。
プロにお任せで運用の手間がかからない
ゆうちょファンドラップでは、資産配分の決定から運用中のリバランスまで専門家に任せられるため、自分で投資信託を選んだり、相場に合わせて資産配分を調整したりする手間を減らせます。
投資の知識や運用に充てる時間が十分にない方にとって、こうした一任サービスは便利です。
ただし、運用を任せても損失が生じる可能性はあるため、運用方針や資産状況は定期的に確認する必要があります。
運用状況の見える化と定期報告が充実
ゆうちょファンドラップでは、3カ月ごとに運用報告書が交付されるほか、Webサービスでも資産評価額や評価損益を確認できます。
運用を専門家に任せながら、資産の増減や運用状況を自分でも把握できる点はメリットです。
定期積立・定期受取・安定運用切替などの付帯サービスが便利
ゆうちょファンドラップでは、運用に加えて定期積立・定期受取・安定運用切替といった付帯サービスが利用できる点もメリットです。
| 付帯サービス | 内容 |
|---|---|
| 定期積立 | 1万円以上1千円単位で毎月自動積立。 時間分散でリスクを軽減 |
| 定期受取 | 運用資産から定期的に一定額を受け取れる。年金の補完に活用可能 |
| 安定運用切替 | 契約終了時期に向けて自動的にリスクを 抑えた配分に切り替え |
例えば、現役時代は積立で資産形成を続け、退職後は定期受取を活用するといった使い方が考えられます。
資産を増やすだけでなく、将来の取り崩しまで見据えて運用できる点も、ゆうちょファンドラップの特徴です。
ゆうちょファンドラップの悪い評判(デメリット)
ゆうちょファンドラップには、最低投資金額の高さや手数料負担、運用成果の不透明さなどのデメリットがあります。
実際の相談・口コミも交えながら、投資判断で注意したい5つのポイントを確認します。
最低300万円のハードルが高い
ゆうちょファンドラップは、最低300万円からの契約となるため、少額投資には向いていません。
積立(月1万円〜)の追加は可能ですが、積立のみでの契約はできないため、まず300万円の一括資金を用意しなければなりません。
特に退職金や老後資金を運用する場合は、生活資金を十分に確保し、無理のない投資額を設定することが重要です。
運用実績の詳細が公開されておらず判断しにくい
組入ファンドの成績や顧客の運用損益は確認できますが、運用スタイル別の平均利回りは一般向けに公開されていません。
2026年3月末時点では、約91%の顧客がプラス運用となっていますが、近年の株式市場が好調だったことも考慮すると、この数値だけでゆうちょファンドラップの運用成果が優れているとは判断できません。
実際にどの程度のリターンが得られ、市場全体の成績や手数料負担に見合っているのかを比較・評価しにくい点がデメリットです。
手数料が高く、利益が出ても手数料負けしやすい
ゆうちょファンドラップは、運用成果にかかわらず年率約1.60〜1.67%の手数料が発生するため、利益が小さい年ほど費用負担が重くなります。
実際の口コミでも、提案書を受け取った人が投資一任手数料1.54%を高いと評価し、低コストのインデックス投資信託と比較して割高感を指摘しています。
一任手数料が1.54%毎年かかるのはどう考えても無駄です。eMaxis Slimの30倍の手数料が毎年かかるわけです。
出典:(@ar1)さんのX投稿(2023年12月4日)
運用を専門家に任せられるメリットはあるものの、その費用に見合うリターンやサポートが得られるかを慎重に判断する必要があります。
NISA非対応で税金が不利
ゆうちょファンドラップはNISA口座で利用できず、運用益には20.315%(所得税15%+住民税5%+復興特別所得税)の税金がかかります。たとえば50万円の利益が出た場合、約10万円が税金として差し引かれます。
一方、NISA対象の投資信託であれば、制度上の条件を満たす範囲で運用益が非課税です。
税負担を抑えて長期的に資産形成したい方は、NISAでの投資も比較するとよいでしょう。
投資信託の組み合わせに過ぎず下落耐性に限界
ゆうちょファンドラップは、複数のインデックスファンドを組み合わせて分散投資する仕組みです。
インデックス型の投資信託は、市場平均に連動する設計となっており、市場全体が下落する局面では複数の投資対象が同時に値下がりする可能性があります。
専門家に運用を任せても、市場下落による損失を完全に避けられるわけではありません。
相場変動への不安が強い方は、以下のような市場指数への連動を前提としない運用先も比較しておくとよいでしょう。
| 比較項目 | ハイクアインターナショナル | Action (アクション) |
|---|---|---|
| 運用タイプ | 事業融資型ファンド | 多様な投資戦略を活用するファンド |
| 配当 / 実績 | 年12%の固定配当を掲げる | 2024年度+17.35%の運用実績 |
| 最低投資額 | 500万円〜 | 500万円〜 |
| 注目ポイント | 配当条件の見通しやすさ | 運用戦略の柔軟性 |
| 詳細 | 公式サイトを 見る | 公式サイトを 見る |
ゆうちょファンドラップのコスト・リターンを他社と比較
では、ゆうちょファンドラップの手数料や運用成果は、他社と比べてどうなのでしょうか。
代表的な4商品について、現在の手数料・サービス内容と、金融庁が公表した過去の運用実績を比較します。
| 比較項目 | ゆうちょ ファンドラップ | ダイワ ファンドラップ | 野村 ファンドラップ | 楽ラップ |
|---|---|---|---|---|
| タイプ | 対面型 | 対面型 | 対面型 | ロボアド |
| 最低投資額 | 300万円 | 300万円 | 500万円 | 1万円 |
| 投資一任契約 等に係る報酬 | 1.54% | 0.770%~1.54% (1000万円以下の部分) | 最大 1.023〜1.738% | 最大0.715% |
| 信託報酬など | 別途発生 | 別途発生 | 別途発生 | 別途発生 |
| 運用方針 | インデックス 運用中心 | コースに応じた 分散運用 | インデックス・ アクティブ運用 | 投資信託による 分散運用 |
| 対面サポート | あり | あり | あり | 原則なし |
| 過去5年 年率リターン | データなし | +1.8% | +0.9% | +2.0% |
※年間報酬は税込・年率。現在の公表条件に基づき、ゆうちょは通常料率、野村は固定報酬制、楽ラップは固定報酬型の数値です。信託報酬などは別途発生します。※過去5年リターンは金融庁公表の2022年末時点の実績で、費用控除後の年率平均リターンです。ゆうちょファンドラップは2022年5月に開始したため、当時の5年間のデータはありません。出典:各社公式サイト、金融庁「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」
手数料を比較すると、ゆうちょファンドラップは通常1.54%の一律料金なのに対し、ダイワや野村は運用スタイルやリスク水準によって料率が変わります。特に低リスクの運用では、他社の方が手数料を抑えられる場合があります。
また、対面サポートのない楽ラップは、報酬の上限自体が低く設定されています。
直近の運用実績は、ゆうちょ銀行を除く各社が公表していますが、基準日や運用条件が異なるため、単純に比較することはできません。
比較可能な参考資料として金融庁が公表した2022年末時点の過去5年リターンを参考にすると、プロに任せても必ずしも高いリターンが得られるわけではないことがわかります。
市場環境に運用成果が左右されるファンドラップとは異なる運用先を検討したい方は、以下で紹介する私募ファンドも併せて比較してみるとよいでしょう。
ゆうちょファンドラップ以外も比較|定期収入・高利回りを目指す運用先
資産運用をプロに任せる方法は、ファンドラップだけではありません。市場指数への連動を前提とせず、独自の収益構造や運用戦略を持つ私募ファンドも選択肢の一つです。
ここでは、特徴の異なる3社を紹介します。
- ハイクアインターナショナル
定期収入を重視|年12%固定・年4回配当
固定配当で、定期的なキャッシュフローを得たい人向け - アクション合同会社
中長期の成長を重視|2024年度+17.35%
複数事業へ分散し、中長期で高い運用益を目指したい人向け - GFマネジメント
日本株への厳選投資|運用担当者の設立前の実績:年平均約29%
日本株の銘柄選定によって、積極的なリターンを目指す人向け
ハイクアインターナショナル|年12%固定・手数料無料
定期的な配当収入を重視するなら、ハイクアインターナショナルが比較候補になります。
同社は、ベトナムで事業を展開する日系企業「SAKUKO Vietnam」への事業融資を通じて、年12%の固定配当を目指す運用先です。
配当は年4回で、500万円を出資した場合、年間60万円(税引前)を受け取れる計算です。
| 運用会社 | 合同会社ハイクア・インターナショナル |
|---|---|
| 設立 | 2022年 |
| 利回り | 年12% (固定) |
| 最低投資額 | 500万円〜 (1口100万円×原則5口以上) |
| 配当頻度 | 年4回 (1月・4月・7月・10月) |
| 運用手法 | SAKUKO VIETNAMへの事業融資 |
| 購入 / 運用手数料 | 無料 |
| 解約条件 | 5年以内は解約手数料5% 5年超で無料 |
| 資料請求・相談 | 無料 |
| 公式サイト | https://hayqua-international.co.jp/ |
融資先のSAKUKO Vietnamグループは、ベトナムで小売・ホテル・食品関連事業などを展開する日系企業グループです。年商は約25億円で、同グループへの融資から得られる利息が投資家への配当原資となります。
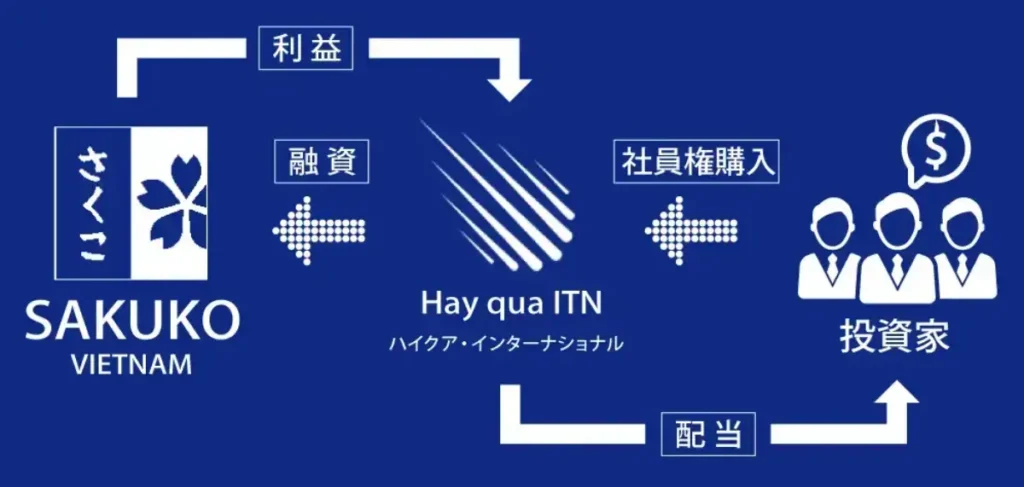
12%の配当は、1月・4月・7月・10月の年4回に分けて、各3%ずつ受け取れ、これまで配当遅延は発生していません。
| 出資額 | 3カ月ごとの配当 | 年間配当 |
|---|---|---|
| 500万円 | 15万円 | 60万円 |
| 1000万円 | 30万円 | 120万円 |
| 2000万円 | 60万円 | 240万円 |
ゆうちょファンドラップは市場の値動きによって運用成果が変動するのに対し、ハイクアは年12%の固定配当による定期収入を目指せる点が特徴です。
また、運用手数料は無料で、ファンドラップのような投資一任報酬や信託報酬がないため、受取額や目標額までの計画を立てやすい点も違いの一つです。
ただし、元本や将来の配当が保証されているわけではありません。5年以内に解約する場合は出資額の5%の手数料がかかるため、配当の仕組みだけでなく事業リスクや解約条件まで確認したうえで検討する必要があります。
- 年12%固定の高利回り:配当条件が明確で収入計画を立てやすい
- 価格変動リスク:事業融資型で市場変動の影響を受けにくい
- 定期的なキャッシュフロー:年4回、3カ月ごとの配当を目指せる
- 高い透明性と信頼性:投資先の事業内容が明確で追跡可能
- 手数料無料: 購入時・運用中の手数料負担がない
- 成長市場での運用: ベトナムは年間5~6%の経済成長を継続中
\リスクも含め納得いくまで質問できる/
アクション合同会社|2024年度実績 年利17.35%
中長期で高い運用益を目指すなら、アクション合同会社が比較候補です。
同社は、トレイダーズインベストメント元代表である古橋弘光氏が代表を務め、事業投資・ファイナンス・Web3事業などに資金を分散する運用先です。
2024年度(2024年7月〜2025年6月)には、年間+17.35%(税引前)の運用実績を達成しています。
| 運用会社 | Action合同会社(CEO:古橋弘光) |
|---|---|
| 設立 | 2023年 |
| 想定利回り | 2025年度想定12〜17% |
| 運用実績 | 2024年度+17.35% (税引前) |
| 最低投資額 | 500万円〜 |
| 契約期間 | 原則1年契約(事業年度:7月〜翌年6月) 中途解約原則不可 |
| 運用領域 | 事業投資/暗号資産マイニング(Web3)/再生可能エネルギー/プロジェクトファイナンス |
| 出資前面談 | 無料(オンライン) |
| 公式サイト | https://action-goudou.co.jp/ |
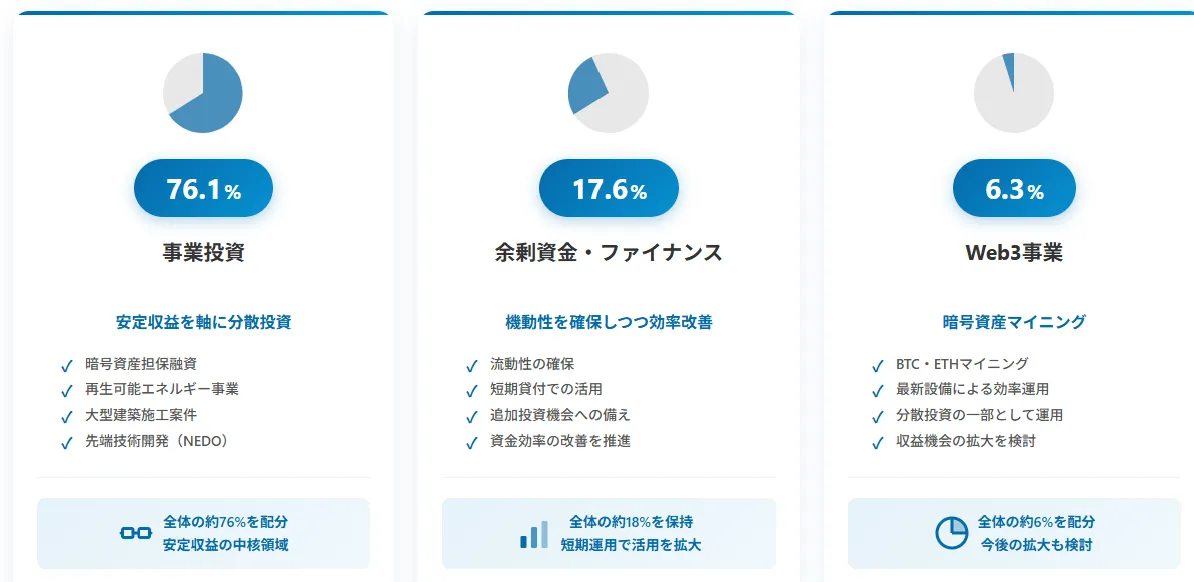
アクションは、株式市場だけでなく、事業投資やファイナンス、Web3など複数の分野に資金を分散しています。
株式や債券を組み合わせるファンドラップとは異なり、事業収益を主な収益源とするため、金融市場の短期的な値動きの影響を直接受けにくい点が特徴です。
2025年度第2四半期時点の資産配分は以下のとおりです。
最低投資額は500万円で、契約期間は原則1年間。運用状況は3カ月ごとのレポートで確認できます。
ただし、運用益は事業収益や投資先の状況によって変動し、元本割れや配当が支払われないリスクがあります。また、契約期間中の中途解約は原則できません。
詳しい運用内容やリスク、契約条件は無料面談で確認できます。
- 2024年度実績+17.35%: 税引前の年間運用実績を公表
- 金融業界30年以上の経験: 古橋弘光氏が代表を務める
- 多角的な投資戦略: 事業投資・ファイナンス・Web3などに分散
- 定期的な情報開示: 3カ月ごとに運用状況を報告
- 最低投資額500万円: 無料のオンライン相談に対応
GFマネジメント|運用担当者の過去5年平均リターン29%
日本株への投資で中長期の資産成長を目指すなら、GFマネジメントも比較候補です。
同社は、日本の大型株を中心に、企業の収益力や成長性を分析して投資先を選定する「J-Prime戦略」を採用しています。
GFマネジメントの運用担当者は、ファンド設立前の5年間で年平均約29%、累計約277%の運用実績を残しています。
| 運用会社 | GF Management合同会社 |
|---|---|
| 設立 | 2023年 |
| 投資対象 | 国内大型株を中心とした日本株 |
| 投資戦略 | J-Prime戦略 |
| 過去の運用成績 | 年平均約29% 累計約277%(ファンド設立前の運用担当者の実績) |
| 最低投資金額 | 原則1,000万円(500万円から相談可能) |
| 運用の相談 | 資料請求・面談 |
| 公式サイト | GFマネジメント合同会社 |
GFマネジメントの「J-Prime戦略」は、企業の収益力・成長性・競争優位性などを分析し、日本の大型株を中心に20〜30銘柄程度へ厳選投資する手法です。
市場指数への連動を目指すゆうちょファンドラップとは異なり、独自の企業分析と銘柄選定によって、市場平均を上回るリターンを積極的に狙える点が大きな魅力です。
また、毎月の運用レポートで投資成果を確認できるほか、最低投資額は原則1,000万円ながら、500万円からの相談にも対応しています。
ただし、集中投資によって個別銘柄の値下がりの影響を受けやすく、元本割れのリスクもあります。
過去の高い運用実績を支えた投資戦略や、現在のファンドの成績に興味がある方は、無料面談で詳しい運用内容や投資条件を確認できます。
- 運用担当者の過去実績: 設立前の5年間で年平均約29%、累計約277%
- 独自のJ-Prime戦略: 企業の本質的価値に着目して投資先を選定
- 日本の大型株に厳選投資: 20〜30銘柄程度を中心に運用
- 毎月の運用レポート: 運用状況を定期的に確認できる
- 500万円から相談可能: オンライン・対面で投資条件を確認できる
ゆうちょファンドラップが向いている人・向いていない人
ここまでの評判や運用実績、手数料の比較を踏まえ、ゆうちょファンドラップがどのような人に向いているのかを整理します。
向いている人の特徴
ゆうちょファンドラップが向いているのは、以下のような人です。
- 対面相談を重視する人: 担当者に直接相談しながら運用方針を決めたい
- 運用をプロに任せたい人: 銘柄選定や資産配分の管理に手間をかけたくない
- 継続的なサポートを求める人: 運用報告や資産状況を定期的に確認したい
- 手数料より利便性を重視する人: 費用を負担しても運用を任せる価値があると考える
資産運用では本来、商品選定や資産配分、定期的なリバランスといった継続的な判断が求められます。
特に、自分で投資判断をすることに不安があり、担当者と相談しながら資産運用を続けたい方に適しています。
向いていない人の特徴
一方、以下のような人には、他の運用方法も検討することをおすすめします。
- 運用コストを抑えたい人: 低コストの投資信託などで効率的に資産形成したい
- 少額から投資を始めたい人: 300万円を一括投資することに負担を感じる
- NISAを活用したい人: 非課税制度を利用して長期的に資産を増やしたい
- 市場平均を上回るリターンを狙いたい人: インデックス運用とは異なる投資戦略を求めている
- 価格変動や元本割れに抵抗がある人: 市場の値動きに左右される運用を避けたい
ゆうちょファンドラップは運用を任せられる反面、手数料負担があり、市場環境によっては元本割れも生じるため、コスト・収益性・リスクの許容度が合わない方には不向きです。
自分の投資目的に合わない場合は、他社ファンドラップや低コスト投資信託、収益構造の異なる運用先も含めて比較するとよいでしょう。
| 比較項目 | ハイクアインターナショナル | Action (アクション) |
|---|---|---|
| 運用タイプ | 事業融資型ファンド | 多様な投資戦略を活用するファンド |
| 配当 / 実績 | 年12%の固定配当を掲げる | 2024年度+17.35%の運用実績 |
| 最低投資額 | 500万円〜 | 500万円〜 |
| 詳細 | 公式サイトを 見る | 公式サイトを 見る |
ゆうちょ銀行ファンドラップの評判とFAQ
最後に、ゆうちょファンドラップについて、契約前や運用中によくある疑問をまとめました。
ゆうちょファンドラップは途中解約や一部減額ができる?
ゆうちょファンドラップは、契約途中でも全額解約や一部減額が可能です。
全額解約は、ゆうちょ銀行の取扱窓口で手続きします。一部減額は、ゆうちょファンドラップWebサービスを利用している場合、インターネットからも申し込めます。
ただし、解約や減額では保有資産を売却するため、市場状況によっては元本割れが生じる可能性があります。
NISA口座での利用は可能?
ゆうちょファンドラップはNISA口座に対応していません。
運用益には原則20.315%の税金がかかります。
NISAの非課税メリットを活用したい場合は、対象となる投資信託などを別途検討する必要があります。
元本割れのリスクはどのくらいある?
ゆうちょファンドラップは元本保証ではなく、損失が生じる可能性があります。
国内外の株式・債券・REITに分散投資しますが、市場の下落や為替変動によって資産価値が減少する場合があります。
リスク水準は20段階から選べるものの、安定型でも元本割れの可能性を完全に排除することはできません。
「ゆうちょ銀行だから安全」ということはなく、あくまで投資商品であるというリスク認識は持っておきましょう。
大和証券のファンドラップと何が違う?
ゆうちょファンドラップは大和証券が運用を担当していますが、大和証券で販売する「ダイワファンドラップ」とは別の商品です。
ゆうちょファンドラップは、ゆうちょ銀行が相談・契約の窓口となり、大和証券が運用・管理を行います。
両者では運用コースや手数料、付帯サービスなどが異なります。コースの選択肢や付帯サービスの幅広さでは大和証券に直接申し込むダイワファンドラップの方が充実しています。
運用コースは途中で変更できる?
契約後でも、運用スタイルや運用計画を変更できます。
資産状況や投資目的、リスク許容度が変わった場合は、ゆうちょ銀行の取扱窓口で変更手続きを行えます。
なお、運用スタイル・運用計画の変更はWebサービスでは申し込めません。
ゆうちょファンドラップWebサービスで何ができる?
Webサービスでは、運用状況の確認や一部の契約変更ができます。
主な機能は以下のとおりです。
- 資産評価額・評価損益・取引内容の確認
- 契約金額の増額・減額
- 定期積立・定期受取サービスの申込・変更・解約
- 安定運用切替設定の申込・変更・解約
- 住所・氏名・電話番号などの変更
ただし、新規契約・全額解約・運用スタイルの変更には、ゆうちょ銀行の取扱窓口での手続きが必要です。
また、Webサービスを利用すると、投資一任手数料が通常の年率1.54%から1.5092%に割引されます。
まとめ|評判を踏まえて自分に合う運用先を選ぼう
ゆうちょファンドラップは、対面相談の安心感と運用を任せられる手軽さが魅力ですが、手数料負担や運用実績の不透明さには注意が必要です。
選ぶ際は、手数料に見合うサポートや運用成果が期待できるか、自分の投資目的に合っているかを見極めることが重要です。
一方で、定期的な配当収入や積極的な資産成長を重視するなら、ファンドラップとは収益構造や運用戦略が異なる選択肢も比較しておくとよいでしょう。
| 比較項目 | ハイクアインターナショナル | Action (アクション) |
|---|---|---|
| 運用タイプ | 事業融資型ファンド | 多様な投資戦略を活用するファンド |
| 配当 / 実績 | 年12%の固定配当を掲げる | 2024年度+17.35%の運用実績 |
| 最低投資額 | 500万円〜 | 500万円〜 |
| 詳細 | 公式サイトを 見る | 公式サイトを 見る |
※将来の収益を保証するものではありません。いずれも元本割れや換金制約などのリスクがあります。